


Ramo Crédito
Fique por dentro do ramo Crédito
Filtrar Notícias
Todos os ramos
Agropecuário
Consumo
Crédito
Infraestrutura
Trabalho, Produção de Bens e Serviços
Transporte
Saúde
Notícias eventos
17/11/2026
Delegação de cooperativas de crédito de Honduras visita Sistema OCB
Encontro permitiu conhecer estrutura, representação institucional e o ambiente regulatório no Brasil
O Sistema OCB recebeu, na segunda-feira (16), uma delegação da Federación de Cooperativas de Ahorro y Crédito de Honduras (Facach), acompanhada por representantes do World Council of Credit Unions (Woccu). A visita fez parte de uma agenda de intercâmbio para conhecer a organização e o funcionamento do cooperativismo de crédito brasileiro, reconhecido internacionalmente por seu ambiente regulatório e modelo de supervisão.
A comitiva hondurenha reuniu 28 representantes de cooperativas filiadas à Facach e da própria federação, entre presidentes de conselhos, diretores executivos e outras lideranças. A programação em Brasília incluiu encontros com o Sistema OCB, Banco Central do Brasil, Sicoob e Sicredi.
A agenda na Casa do Cooperativismo nacional começou com uma apresentação da Woccu sobre o movimento cooperativista de crédito no mundo e suas iniciativas.
Na sequência, a gerente geral de Negócios do Sistema OCB, Clara Maffia, apresentou a estrutura de representação, as frentes de atuação e as soluções desenvolvidas para fortalecer o cooperativismo brasileiro. “O Sistema OCB trabalha para representar e defender os interesses do movimento, além de oferecer soluções que fortalecem a gestão, a governança e a competitividade das cooperativas brasileiras”, destacou Clara.
O coordenador do ramo Crédito do Sistema OCB, Thiago Borba, também compartilhou um panorama do segmento no país, abordando sua evolução histórica, organização sistêmica, marcos regulatórios e os principais temas que integram a agenda de atuação da entidade.
Intercâmbio regulatório
O ambiente regulatório brasileiro esteve entre os principais assuntos de interesse da delegação. A Woccu considera o Brasil uma referência internacional na construção de condições favoráveis ao desenvolvimento das cooperativas de crédito, especialmente pela evolução do marco legal e pela relação entre o setor e as autoridades responsáveis pela supervisão financeira.
Durante o encontro, foram abordados temas como requisitos de capital, provisionamento para perdas com empréstimos, tributação, governança, proporcionalidade na supervisão e garantia de depósitos. Os participantes também conheceram o trabalho do Sistema OCB na representação e defesa dos interesses das cooperativas junto aos Poderes Executivo, Legislativo e Judiciário.
Saiba Mais:
COP31: cooperativas mostram caminhos para impulsionar a bioeconomia
COP31: cooperativas transformam dados climáticos em oportunidades
COP31: cooperativas de crédito financiam transporte de baixo carbono
Notícias eventos
13/11/2026
COP31: crédito cooperativo leva financiamento ao pequeno negócio
Sicoob, Sicredi e Cresol mostram como o capital climático chega a quem produz no território
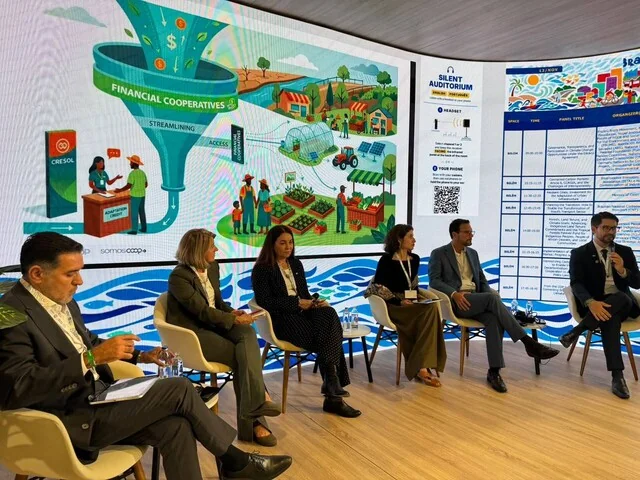
O cooperativismo de crédito brasileiro levou à COP31 uma resposta prática a um dos principais gargalos da agenda climática: fazer o dinheiro chegar à ponta, onde estão os pequenos negócios. Nesta sexta-feira (13), no Pavilhão do Brasil, na Blue Zone, Sicoob, Sicredi e Cresol participaram do painel Da COP ao território: como o financiamento climático chega aos pequenos negócios.
O debate partiu de um problema conhecido como “última milha” do financiamento climático. Os pequenos negócios são decisivos para transformar compromissos em ação na economia real, mas enfrentam projetos pouco maduros, dificuldade de atender às exigências dos financiadores e custos elevados para operar crédito de menor valor.
“O financiamento climático só cumpre seu papel quando chega a quem produz, investe e gera renda no território. As cooperativas de crédito estão onde o pequeno negócio está, conhecem a realidade local e acompanham o associado de perto. Em 1.072 municípios brasileiros, elas são a única instituição financeira com atendimento presencial, o que demonstra sua importância para ampliar o acesso aos serviços financeiros. Essa capilaridade é o que transforma recurso em resultado””, afirmou Alex Macedo, coordenador de Sustentabilidade do Sistema OCB.
O painel foi moderado pela Organização de Estados Ibero-Americanos (OEI). O Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte (MEMP), o Sebrae e a OEI apresentaram aprendizados do EmpreenderClima, iniciativa que aproxima pequenos negócios do financiamento climático. Pelo MEMP, participou Roseli Teixeira Alves, chefe da Assessoria Especial de Assuntos Internacionais. Pelo Sebrae, Margarete Coelho, diretora de Administração e Finanças. As três cooperativas de crédito trouxeram a perspectiva de quem já mobiliza crédito sustentável nos territórios.
Sicoob: força e capilaridade
Representado por Janderson de Miranda Facchin, diretor financeiro, o Sicoob está presente em 2.486 municípios, nas 27 unidades da federação, com mais de 9,5 milhões de associados. Entre janeiro e setembro de 2026, o crédito sustentável somou R$ 59,7 bilhões, e o crédito a micro e pequenas empresas chegou a R$ 34,6 bilhões.
A instituição também soma R$ 3,3 bilhões em crédito alinhado aos critérios de seu Quadro de Finanças Sustentáveis e US$ 70 milhões em operações com o BID Invest. “Foi uma discussão muito rica, em que nós, do sistema cooperativo, pudemos mostrar a nossa força e a nossa capilaridade. Se juntarmos funding e condições de crédito diferenciadas, podemos fazer essa carteira crescer muito e o Brasil ir muito mais a frente”, afirmou Janderson.
Segundo ele, a missão do Sicoob é buscar alternativas para os cooperados, com taxas de juros adequadas, para que o agro e o pequeno negócio cresçam com força. Por isso, a instituição tem conversado com organismos multilaterais e outros atores na COP31.
Sicredi: inclusão, renda e resiliência
Para Pedro Lutz Ramos, superintendente de Tesouraria do Banco Cooperativo Sicredi, o cooperativismo de crédito tem papel relevante na inclusão financeira, na geração de renda e na resiliência climática. O Sicredi tem mais de 10,5 milhões de associados e R$ 305 bilhões em carteira de crédito. Reúne mais de 1,5 milhão de empresas associadas, cerca de 28% das pequenas empresas brasileiras. Já captou R$ 12,3 bilhões por meio de empréstimos verdes e sociais e de títulos sustentáveis, direcionados principalmente a energia renovável (37%) e a mulheres empreendedoras (28%).
Pedro explicou que a carteira verde da instituição gira em torno de R$ 100 bilhões, com linhas para mulheres empreendedoras, regiões de menor desenvolvimento econômico e transição energética. Segundo ele, a instituição é a sétima maior do sistema financeiro brasileiro. O executivo também citou um estudo segundo o qual a entrada de uma cooperativa de crédito em um município eleva em mais de 10% a renda per capita local e em mais de 15% o empreendedorismo. “Isso pode servir de exemplo para difundir o cooperativismo não só no Brasil, mas em outras regiões do mundo”, disse.
Cresol: seguro, projetos e proximidade
Fernando Rodrigues Neto, analista de Relações Internacionais da Cresol, destacou a urgência do tema. “As mudanças climáticas têm crescido muito nos últimos anos, com tornados, secas e enchentes. Isso deve ser discutido”. Para ele, o cooperativismo tem a capacidade de chegar às raízes. “É onde o negócio acontece: os MEIs, os micro e pequenos empreendedores e os agricultores pequenos, que não podem mais ficar à mercê dos impactos das mudanças climáticas”, disse.
Fernando chamou atenção para os seguros. Segundo ele, apenas 3% da agricultura familiar brasileira é coberta, enquanto em países como os Estados Unidos o índice chega a 60% ou 70%. “Precisamos trabalhar não só o crédito, mas também projetos, gestão e conhecimento para o nosso cooperado”, afirmou. Ele citou o portfólio de projetos de relacionamento da Cresol, que inclui empreendedorismo rural e urbano e educação financeira, e um piloto baseado em princípios de microfinanças, que busca entender a necessidade real do associado, de sua família e de seu negócio.
A Cresol atua com mais de 1,2 milhão de associados em 20 estados. Em outubro de 2026, mais de 330 mil tomadores micro e pequenos somavam R$ 9,87 bilhões em carteira ativa. O ticket médio varia de R$ 12.366 (microempreendedor individual) a R$ 51.115 (pequena empresa). Entre fevereiro e outubro, as pequenas empresas receberam R$ 9,08 bilhões em desembolsos e as microempresas, R$ 3,24 bilhões.
A instituição também prevê proteger mais de 300 nascentes em propriedades de associados até o fim do ano. “Estamos próximos, ouvindo o cooperado, entendendo a renda informal, mitigando riscos, para que juntos possamos crescer. São 31 anos de história e muitos por vir”, complementou Fernando, que também agradeceu ao Sistema OCB pela representação do setor junto ao governo e destacou a importância do ato cooperativo para uma tributação justa.
Da COP ao território
Para Alex, o painel mostrou que o cooperativismo de crédito conecta quem financia a quem executa. “Bancos de desenvolvimento, fundos e investidores internacionais precisam de parceiros que consigam transformar capital em projetos concretos. O cooperativismo de crédito faz essa ponte, com crédito adequado, assistência e relacionamento. Cooperar é implementar”, destacou.
Saiba Mais:
COP31: coop conecta produção e indústria na bioeconomia amazônica
COP31: cooperativas reforçam proteção da produção de alimentos
COP31: cooperativas ajudam a dar escala à bioeconomia amazônica
Notícias eventos
11/11/2026
COP31: Cooperativismo impulsiona transição energética na Amazônia
Painel no Hub Amazônia discutiu caminhos de financiamento e ampliação do acesso à energia limpa
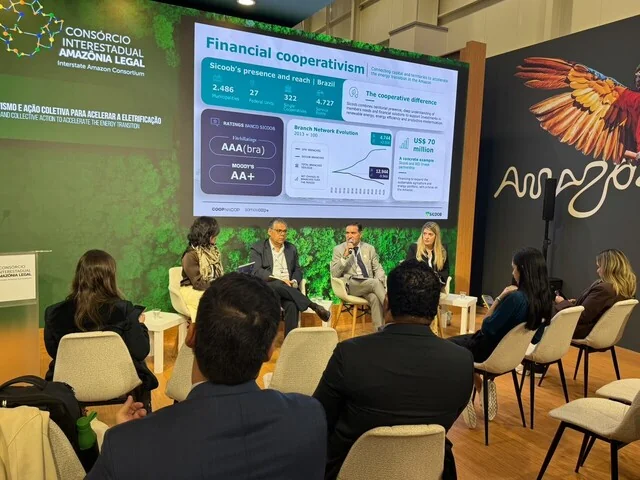
No segundo dia de participação do Sistema OCB na COP31, nesta quarta-feira (11), o financiamento cooperativo e as oportunidades de ampliar o acesso à energia limpa pautaram o debate no Hub Amazônia, na Blue Zone. O painel Cooperativismo e ação coletiva para acelerar a transição energética reuniu representantes de cooperativas, instituições financeiras e governos para discutir soluções voltadas especialmente aos desafios da Amazônia Legal.
Representado pela gerente de Desenvolvimento de Cooperativas, Débora Ingrisano, o Sistema OCB conduziu o debate, que contou com a participação de Janderson de Miranda Facchin, diretor Financeiro do Sicoob; Jorge Luiz Soares Barbosa, presidente da Cergrand, cooperativa de eletrificação rural de Mato Grosso do Sul; e Juliana Alvin, gerente de Relacionamento com Clientes e Relacionamento Institucional do BNDES. O painel foi organizado pelo Consórcio da Amazônia Legal, representado pelo diretor executivo, João Vilela e por Vanessa Duarte, secretária executiva.
Durante o painel, o Sicoob destacou como a presença territorial e o conhecimento das necessidades dos cooperados podem contribuir para levar recursos a projetos de transição energética. A instituição está presente em 2.486 municípios, distribuídos em 27 unidades da Federação, com 322 cooperativas singulares e 4.727 pontos de atendimento.
Entre as iniciativas apresentadas está a parceria com o BID Invest, com financiamento de US$ 70 milhões para ampliar a carteira de agricultura sustentável e energia, com foco na Amazônia. A apresentação também abordou linhas de crédito como o Fundo Constitucional de Financiamento do Norte (FNO) e o BNDES Finame Baixo Carbono, além do Sicoob Ecoar, solução de financiamento para sistemas de energia solar conectados ou não à rede elétrica, destinados a residências, agroindústrias e comunidades.
A capilaridade das cooperativas de crédito também foi destacada pelo BNDES como um diferencial para ampliar o acesso ao financiamento no país. Segundo Juliana Alvin, as instituições cooperativas são parceiras de longa data na distribuição dos recursos, especialmente para pequenos negócios. Em 2025, dos R$ 125 bilhões aprovados pelo BNDES por meio de operações indiretas de crédito, 30% foram disponibilizados pelas cooperativas de crédito. A participação correspondeu a 70% das 340 mil operações realizadas nesse modelo ao longo do ano. “Os números mostram como as cooperativas de crédito e os bancos cooperativos são importantes parceiros do BNDES. Eles contribuem para desconcentrar o crédito e ampliar sua capilaridade, fazendo com que os recursos cheguem a pequenos negócios em diferentes regiões do país. Essa presença nos territórios é fundamental para que o financiamento alcance quem precisa”, declarou Juliana.
Para Débora Ingrisano, a experiência das cooperativas demonstra que a transição energética depende de tecnologia e recursos financeiros, mas também de organização coletiva e soluções conectadas à realidade de cada território. “Temos no cooperativismo uma capacidade importante de aproximar pessoas, recursos e oportunidades. Quando uma cooperativa conhece as necessidades da comunidade onde atua, consegue contribuir para que os investimentos cheguem a quem precisa. Na Amazônia, isso significa olhar para as particularidades de cada território e construir soluções que ampliem o acesso à energia e gerem desenvolvimento local”, destacou.
Experiências que inspiram
A experiência da Cergrand mostrou como o cooperativismo pode atuar diretamente na expansão da infraestrutura energética. Criada em 1976, a partir da união de 28 pessoas que buscavam levar eletricidade à zona rural de Dourados (MS), a cooperativa atende atualmente 12 municípios, reúne 6,3 mil associados e opera uma rede de 3,3 mil quilômetros.
Segundo o presidente Jorge Barbosa, a trajetória da cooperativa também oferece aprendizados para comunidades amazônicas, embora as realidades sejam diferentes. Ele destacou alternativas como pequenas usinas hidrelétricas, sistemas fotovoltaicos e geração a partir de biomassa, além da organização das comunidades em cooperativas para viabilizar projetos. “É preciso que as pessoas se unam e encontrem formas de se organizar. A formação de cooperativas pode ajudar a amenizar as dificuldades dessas comunidades e criar condições para que elas se desenvolvam. As soluções precisam considerar a realidade de cada localidade”, afirmou.
A perspectiva dos governos estaduais também esteve presente no debate. Vanessa Duarte, do Consórcio Amazônia Legal, ressaltou a importância da aproximação com o Sistema OCB e das parcerias com o cooperativismo para avançar na agenda energética da região. Segundo ela, o acesso ao crédito e a construção de iniciativas conjuntas são pontos estratégicos para ampliar as oportunidades na Amazônia brasileira.
Saiba Mais:
COP31: Sistema OCB debate financiamento para adaptação do agro
COP 31: Sistema OCB conduz debate sobre seguro e resiliência no agro
Confira a programação do cooperativismo brasileiro na COP31
Notícias eventos
09/11/2026
COP 31: Sistema OCB conduz debate sobre seguro e resiliência no agro
Representantes do setor produtivo, das seguradoras e da pesquisa discutiram mecanismos de proteção
A proteção da produção agrícola diante dos eventos climáticos extremos foi o tema da segunda participação do Sistema OCB na COP31, nesta segunda-feira (9). A gerente de Desenvolvimento de Cooperativas, Débora Ingrisano, moderou o painel Do risco à resiliência: o papel do seguro na proteção da produção agrícola e na segurança alimentar global, realizado no Implementation Hub, na Blue Zone.
Participaram também Sintayehu Alemayehu, cientista de Resiliência Climática e Adaptação do Centro Internacional de Agricultura Tropical (CIAT); Dyogo Oliveira, presidente da Confederação Nacional das Seguradoras (CNseg); Tomé Pedroso, assessor da Comissão Executiva da Fidelidade; e Nelson Ananias Filho, coordenador de Sustentabilidade da Confederação da Agricultura e Pecuária do Brasil (CNA).
A discussão considerou que os efeitos de secas, enchentes e outros fenômenos extremos vão além dos prejuízos imediatos nas propriedades. As perdas comprometem a renda dos agricultores, afetam a capacidade de pagamento de financiamentos e podem gerar impactos em toda a cadeia de abastecimento de alimentos.
Experiências e mecanismos de proteção
O painel abordou modelos internacionais de proteção agrícola, incluindo seguros paramétricos e mecanismos de compartilhamento de riscos entre governos, seguradoras e resseguradoras. As apresentações consideraram alternativas que possam ampliar o alcance dos instrumentos de proteção e torná-los mais acessíveis a diferentes perfis de produtores.
Um dos desafios considerados foi a baixa cobertura do seguro rural no Brasil. Apesar da importância do país na produção mundial de alimentos e da exposição do setor aos eventos climáticos, menos de 3% da área plantada brasileira conta atualmente com seguro rural.
A ampliação dessa cobertura também passa pela articulação entre diferentes instituições e pela construção de soluções que considerem as características da atividade agropecuária. Nesse sentido, o debate tratou da relação entre seguro, crédito e investimentos. A proteção financeira pode reduzir riscos de inadimplência e favorecer o acesso a financiamentos, criando condições para modernizar a produção e implementar medidas de adaptação climática.
Ao avaliar a discussão, Débora destacou a importância de aproximar os diferentes setores na busca por alternativas para proteger a produção agrícola. “O painel permitiu reunir diferentes perspectivas sobre um desafio que não pode ser enfrentado por um único setor. A troca de experiências mostrou como a cooperação entre produtores, seguradoras, instituições financeiras e governos é importante para desenvolver mecanismos de proteção mais acessíveis e adequados à realidade do campo. Ampliar essa articulação é um passo importante para fortalecer a resiliência da produção agrícola e garantir a segurança alimentar. E as cooperativas são parceiras estratégicas para que essas soluções cheguem efetivamente aos territórios”, avaliou.
Na avaliação de Nelson Ananias Filho, coordenador de Sustentabilidade da CNA, ampliar o acesso ao seguro rural é uma medida necessária para proteger a produção e preparar o setor agropecuário para os efeitos das mudanças climáticas. “O seguro rural é importante não apenas para garantir a produtividade e a produção dentro das propriedades, mas também como instrumento para enfrentar os desafios climáticos no Brasil e no mundo. Com o aumento dos eventos extremos, precisamos ampliar a oferta de produtos e criar condições para que mais produtores tenham acesso a essa proteção. O seguro deve ser um compromisso dos setores público e privado. O governo precisa implementar medidas para que ele chegue à ponta e permita que o produtor rural plante com segurança, garantindo a produção de alimentos e avançando nas ações de mitigação e adaptação climática."
A participação do cooperativismo na COP31 continua com presença em novos painéis nesta quarta-feira, dia 11.
Confira a programação:
11 de novembro | 9h (3h em Brasília)
Painel: Cooperativismo e ação coletiva para acelerar a transição energética.
Local: Hub Amazônia.
Participações: Débora Ingrisano, gerente de Desenvolvimento de Cooperativas do Sistema OCB; Jorge Luiz Soares Barbosa, presidente da Cergrand; e Janderson de Miranda Facchin, diretor financeiro do Sicoob.
11 de novembro | 12h15 (6h15 em Brasília)
Painel: Uma governança para desenvolver a Bioeconomia Amazônica.
Local: Hub Amazônia.
Participação: Alex Macedo, coordenador de Meio Ambiente do Sistema OCB.
Saiba Mais:
COP31: Sistema OCB debate financiamento para adaptação do agro
Confira a programação do cooperativismo brasileiro na COP31
Cooperativismo de seguros busca ampliar a proteção no Brasil
Notícias eventos
09/11/2026
COP31: Sistema OCB debate financiamento para adaptação do agro
Participação no primeiro dia da conferência aborda acesso ao crédito, aos seguros e à assistência técnica
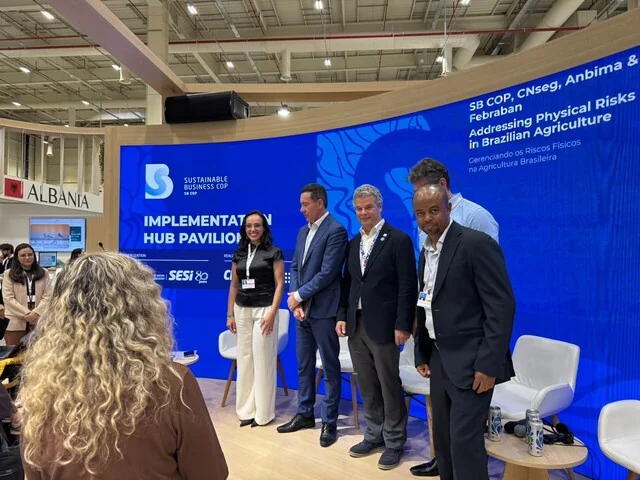
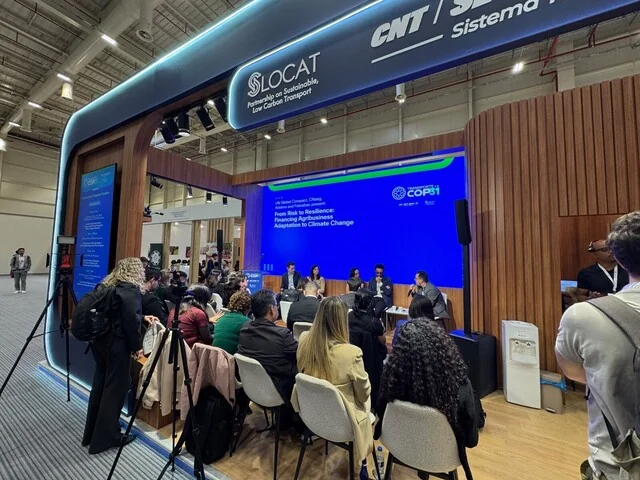
O Sistema OCB iniciou a sua participação na COP31, nesta segunda-feira (9), na Turquia. Representada pela gerente de Desenvolvimento de Cooperativas, Débora Ingrisano, a entidade esteve presente no painel Do risco à resiliência: financiando a adaptação do agronegócio às mudanças Climáticas, promovido pela Confederação Nacional dos Transportes (CNT), no Pavilhão Internacional do Transporte.
O painel foi moderado por Cláudia Prates, diretora de Sustentabilidade da CNseg, e contou com a participação de Débora; Amaury Oliva, diretor executivo de Sustentabilidade, Relações com o Consumidor e Autorregulação da Febraban; Cacá Takahashi, diretor da Anbima; e José Alves, diretor de Sustentabilidade do Banco do Brasil. Os participantes discutiram como crédito, investimentos e instrumentos de proteção podem ajudar o agronegócio a enfrentar os efeitos dos eventos climáticos extremos.
Durante o debate, Débora destacou a capacidade das cooperativas de aproximar os produtores rurais de conhecimento, tecnologia, assistência técnica e soluções financeiras. Segundo ela, a adaptação climática exige mais do que recursos para responder a perdas: depende de investimentos preventivos que permitam manter a produção, a renda e o abastecimento de alimentos.
“Quando falamos em financiar a adaptação climática do agronegócio, estamos falando de garantir que o produtor consiga continuar a desenvolver sua atividade, gerar renda e contribuir para a segurança alimentar do país. Para isso, precisamos investir em prevenção e preparar as propriedades para lidar com os riscos climáticos”, afirmou a gerente.
Cooperativas como agentes de adaptação
A capilaridade do cooperativismo foi um dos pontos salientados por Débora. O Brasil reúne 4,4 mil cooperativas, 29 milhões de cooperados e presença em 3.425 municípios. No ramo agropecuário, são 1.254 cooperativas, que reúnem mais de 1,13 milhão de cooperados e contam com mais de 10 mil profissionais de assistência técnica e extensão rural.
A presença das cooperativas nos territórios também facilita o acesso dos produtores à orientação técnica, à tecnologia e aos recursos financeiros. No cooperativismo de crédito, essa capilaridade é expressiva: o segmento está presente em 59% dos municípios brasileiros e, em 1.072 cidades, é a única instituição financeira em funcionamento.
“Essa proximidade ajuda a superar obstáculos para acessar financiamentos, como a estruturação de projetos técnicos e as exigências de garantias. As cooperativas também podem reunir demandas de diferentes produtores e organizar investimentos coletivos, o que reduz custos e amplia o alcance das iniciativas”, explicou a gerente.
Integração entre crédito, seguro e assistência técnica
Débora também apontou a importância de integrar crédito, seguro e assistência técnica. Segundo ela, enquanto o financiamento viabiliza investimentos em adaptação, o seguro oferece proteção diante de perdas cobertas e a assistência técnica orienta a adoção de práticas adequadas a cada propriedade. “Esses instrumentos precisam caminhar juntos. O produtor precisa de crédito para investir, de orientação para escolher as melhores práticas e de proteção financeira diante dos riscos. Essa combinação ajuda a preparar as propriedades e fortalecer a atividade produtiva”.
A diretora de Sustentabilidade da CNseg, Cláudia Prates, também destacou a importância da aproximação entre o setor segurador e o cooperativismo. Para ela, as cooperativas podem contribuir para que o seguro rural chegue a pequenos e médios produtores, ampliando o acesso à proteção e à informação sobre os benefícios desse instrumento.
“Temos uma parceria com o Sistema OCB em diferentes iniciativas, especialmente na agenda climática. É importante estreitar cada vez mais esses laços para aproximar o setor de seguros do cooperativismo. As cooperativas são um canal fundamental para chegar ao pequeno e ao médio produtor, levar educação securitária e financeira e mostrar a importância de investir em adaptação e proteger a lavoura”, afirmou.
Cláudia também ressaltou que o seguro tem uma função que vai além da cobertura de perdas. A proteção pode contribuir para a recuperação da atividade após eventos climáticos, preservar a capacidade de pagamento dos financiamentos e dar mais segurança para a continuidade da produção na safra seguinte.
“Quando protegemos a produção, também protegemos o financiamento que o produtor contratou e criamos condições para que ele se recupere mais rapidamente. Considerando a importância do agronegócio para as exportações e para o PIB brasileiro, essa proteção ajuda a tornar o setor mais resiliente”, completou.
Débora ainda relacionou o debate às diretrizes do Plano ABC+, que incentiva práticas como recuperação de pastagens degradadas, sistemas integrados de produção e conservação dos recursos naturais. E defendeu a premissa de que o financiamento climático precisa considerar as diferentes realidades da agricultura brasileira e chegar aos produtores que implementam as soluções no campo.
“A adaptação climática precisa ser reconhecida como um investimento na competitividade do agronegócio, na segurança alimentar e no desenvolvimento sustentável. O desafio climático é global, mas a implementação acontece nos territórios. As cooperativas ajudam a conectar os recursos às necessidades de quem está no campo. Cooperar é implementar”, concluiu.
Saiba Mais:
Confira a programação do cooperativismo brasileiro na COP31
Sistema OCB defende financiamento acessível para energia renovável
Manifesto apresenta propostas do cooperativismo brasileiro para a COP31
Notícias eventos
06/11/2026
Pesquisas sobre o coop são apresentadas em congresso na Espanha
Trabalhos abordam cultura e particularidades econômicas das cooperativas de crédito
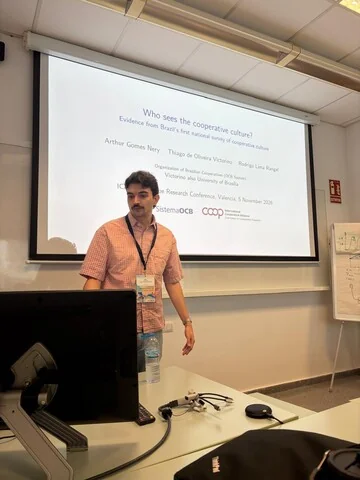
O Sistema OCB apresentou dois estudos sobre o cooperativismo brasileiro durante a ICA CCR European Research Conference 2026, realizada de 4 a 6 de novembro, em Valência, na Espanha. Organizado pelo Comitê de Pesquisa Cooperativa da Aliança Cooperativa Internacional (ACI), o encontro reuniu pesquisadores e especialistas para discutir o movimento cooperativista a partir de diferentes perspectivas acadêmicas.
Os trabalhos foram desenvolvidos por Arthur Nery e Thiago Victorino, analistas do Núcleo de Inteligência e Inovação do Sistema OCB, e Rodrigo Rangel, coordenador, e apresentados por Arthur no evento. As pesquisas abordam dois temas importantes para o desenvolvimento do setor: a preservação da identidade cooperativista diante das transformações das organizações e as diferenças entre cooperativas de crédito e bancos, mesmo quando submetidos às mesmas regras prudenciais.
“Participar de fóruns acadêmicos internacionais é uma oportunidade de compartilhar evidências sobre o cooperativismo brasileiro e levar ao debate global questões importantes sobre a identidade, a gestão e as características econômicas das cooperativas”, destacou Arthur.
Cultura cooperativista e identidade
O primeiro artigo, intitulado Quem vê a cultura cooperativista? Evidências da primeira pesquisa nacional de identidade cooperativa no Brasil, apresenta resultados da 1ª edição da Pesquisa Nacional de Cultura Cooperativista realizada pelo Sistema OCB em 2026.
O levantamento ouviu 9.753 cooperados, empregados e dirigentes de 1.321 cooperativas e investigou como os diferentes públicos percebem a identidade cooperativista, a relação com as organizações e a presença dos princípios e valores no cotidiano das cooperativas.
Entre os resultados, 89% dos participantes demonstraram interesse em manter um relacionamento de longo prazo com suas cooperativas. O mesmo percentual afirmou que recomendaria a organização a outras pessoas. Além disso, 93% dos cooperados disseram sentir o dever moral de honrar os compromissos assumidos com a cooperativa, enquanto 87% afirmaram manter a fidelidade à organização mesmo em períodos de crise.
Os dados ajudam a compreender a força do vínculo entre cooperativas e seus públicos, mas também apontam desafios para manter essa relação ao longo do tempo. A pesquisa identificou, por exemplo, que a falta de tempo e o acesso limitado à informação estão entre as principais barreiras à participação e ao conhecimento sobre o cooperativismo.
O estudo oferece subsídios para pensar estratégias de educação, formação e informação, além de iniciativas que aproximem cooperados, empregados e dirigentes da identidade e dos valores do movimento.
Cooperativas de crédito e regulação prudencial
O segundo trabalho, Perfis institucionais sob um marco prudencial comum: evidências de cooperativas de crédito e bancos brasileiros, investiga como cooperativas de crédito se comportam quando comparadas a bancos de porte semelhante e submetidas às mesmas exigências regulatórias de capital e risco. A análise utilizou dados trimestrais do Banco Central, entre 2017 e 2024, abrangendo 130 cooperativas singulares e 144 bancos que seguem a metodologia completa de Basileia.
Os resultados mostram que, mesmo sob um arcabouço regulatório comum, as cooperativas apresentam características próprias: operam com custos menores, têm retornos mais estáveis e destinam uma parcela maior de seus ativos à concessão de empréstimos.
A constatação contribui para um debate relevante no cenário internacional: a necessidade de considerar as particularidades do modelo cooperativista na construção de regras prudenciais. Isso porque parâmetros desenvolvidos a partir do comportamento dos bancos podem representar de forma inadequada a estrutura e a dinâmica das cooperativas de crédito.
A participação em Valência dá continuidade ao trabalho de pesquisa desenvolvido pelo Núcleo de Inteligência e Inovação do Sistema OCB. Em 2025, a mesma equipe conquistou o prêmio de melhor artigo no congresso global do ACI CCR, realizado em Montreal, no Canadá. O estudo premiado foi publicado em 2026 na revista científica Annals of Public and Cooperative Economics.
Saiba Mais:
COP31 se aproxima e coop brasileiro prepara participação
Manifesto apresenta propostas do cooperativismo brasileiro para a COP31
COP31: Sistema OCB destaca papel das cooperativas na descarbonização
Notícias eventos
04/11/2026
Sistema OCB participa de celebração dos 40 anos da Confebras na Câmara
Sistema OCB destaca parceria e avanços que contribuíram para o fortalecimento do setor no Brasil em Sessão Solene na Câmara dos Deputados
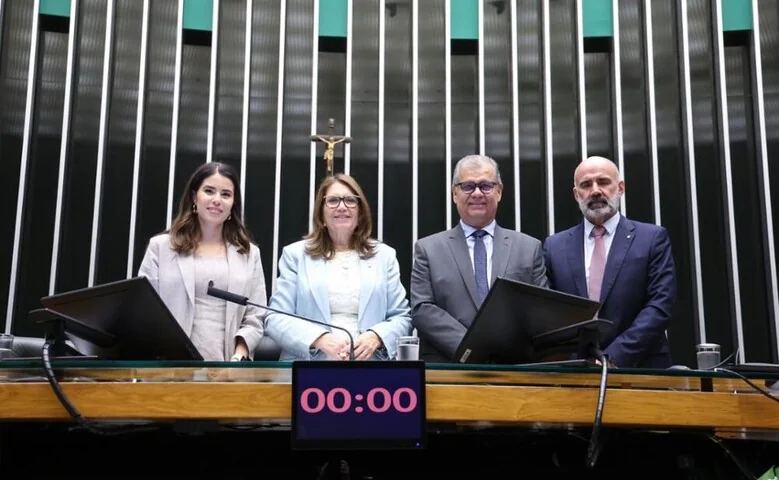
Os 40 anos da Confederação Brasileira das Cooperativas de Crédito (Confebras) foram celebrados nesta quarta-feira (4), em sessão solene na Câmara dos Deputados, em Brasília. A cerimônia contou com a participação de parlamentares, dirigentes e representantes do cooperativismo de crédito, e reconheceu a trajetória da entidade, bem como sua contribuição para o desenvolvimento do setor no país.
Representando o Sistema OCB, a superintendente Fabíola Nader Motta participou da composição da mesa e destacou a parceria entre as duas instituições na defesa e no fortalecimento do cooperativismo de crédito. Em seu pronunciamento, ela ressaltou que o crescimento do segmento também é resultado de conquistas construídas ao longo dos anos, com articulação institucional e diálogo com o poder público. Kayo Magalhães / Câmara dos Deputados
Fabíola lembrou a dimensão alcançada pelo segmento, que reúne cerca de 23 milhões de cooperados, mantém mais de 10 mil pontos de atendimento e soma R$ 1 trilhão em ativos. Também chamou atenção para a presença das cooperativas em mais de mil municípios brasileiros onde são a única instituição financeira disponível à população.
“Se a gente teve esse crescimento, é também muito por conta das batalhas que lutamos aqui”, afirmou, ao mencionar a importância do trabalho realizado no Congresso Nacional para garantir avanços regulatórios. Entre eles, citou a Lei Complementar 130/2009, que estabeleceu as bases do Sistema Nacional de Crédito Cooperativo (SNCC), e a Lei Complementar 196/2022, responsável por modernizar aspectos de sua organização, governança e atuação.
A superintendente também destacou as pautas que seguem mobilizando o Sistema OCB e seus parceiros, especialmente a regulamentação da Reforma Tributária e a ampliação do acesso das cooperativas de crédito aos recursos dos Fundos Constitucionais. Segundo ela, a continuidade dessas conquistas depende da atuação conjunta com parlamentares, Banco Central e organizações que integram o ecossistema cooperativista.
Parceria que impulsiona o setor
Ao falar sobre a Confebras, Fabíola ressaltou a contribuição da entidade para a formação de lideranças, a disseminação de conhecimento e a integração das cooperativas. Para ela, a trajetória da Confederação se confunde com o próprio desenvolvimento do crédito cooperativo no Brasil.
“Esses parceiros acreditam no papel do cooperativismo de democratizar o acesso ao crédito, interiorizar os serviços financeiros e descentralizar a riqueza no Brasil. São eles que fazem a gente construir um movimento cada vez mais forte”, pontuou.
A celebração também foi uma oportunidade de reconhecer o trabalho de quem abriu caminho para o desenvolvimento do segmento. Fabíola parabenizou o fundador e primeiro presidente da Confebras, Ronaldo Scucato, atual presidente do Sistema Ocemg, e os demais pioneiros que apostaram na organização e no fortalecimento do cooperativismo de crédito.
Ao encerrar sua fala, a superintendente do Sistema OCB reafirmou a disposição da organização em seguir ao lado da Confederação na construção de novas conquistas. A mensagem acompanhou o tema escolhido para os 40 anos da entidade: Passado que inspira, futuro que coopera.
Saiba Mais:
COP31 se aproxima e coop brasileiro prepara participação
Sistema OCB debate o futuro do coop em encontro da Unicred União
Coops avançam na gestão de emissões e planejam ações de descarbonização
Notícias saber cooperar
16/10/2026
Cooperativismo dinamiza sistema financeiro e beneficia comunidades, afirma representante do BC
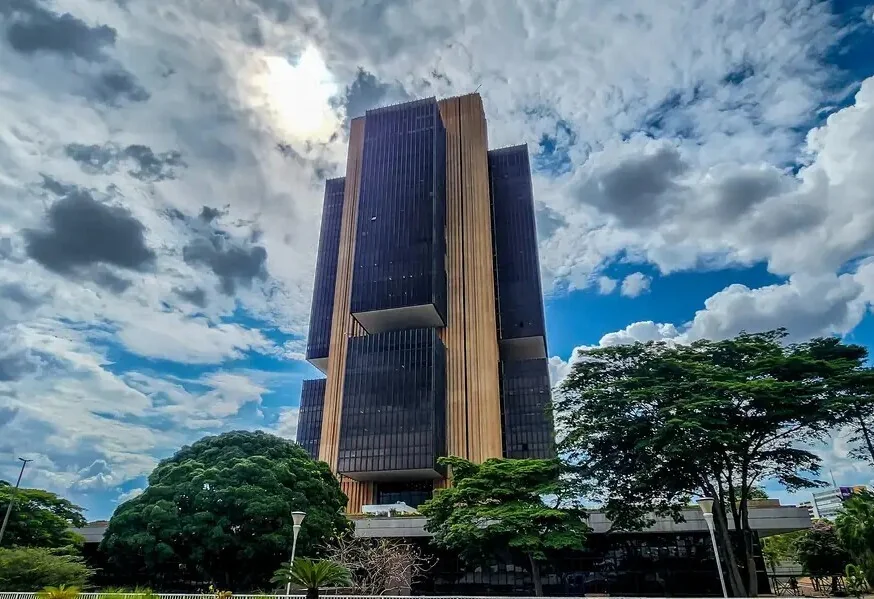
Quando as cooperativas de crédito avançam, o efeito vai além dos cooperados: amplia a concorrência no sistema financeiro, o consumidor passa a encontrar melhores condições e o ganho gerado por elas fortalece territórios, movimentando a economia local. A avaliação é do chefe-adjunto do Departamento de Supervisão de Cooperativas e Instituições Não Bancárias (Desuc) do Banco Central do Brasil, Ivens Aruã Neves de Miranda, e dialoga com o tema do Dia Internacional do Cooperativismo de Crédito (DICC) 2026, celebrado em 15 de outubro: “Cooperativas de Crédito: um símbolo da estabilidade em um mundo de oportunidades”.
Em entrevista ao Sistema OCB, Miranda destacou o papel do segmento cooperativista para a inclusão financeira no país, principalmente em cidades de pequeno porte e regiões menos atendidas pelo sistema bancário tradicional. Segundo dados do AnuárioCoop 2026, em 1.072 municípios brasileiros, as cooperativas de crédito são a única instituição financeira com presença física.
Em todo o país, o setor reúne 22,9 milhões de cooperados em 682 cooperativas. Juntas, elas oferecem a maior rede de atendimento do país, com 10.553 agências e postos em 59% dos municípios.
Segundo Miranda, a relevância e solidez do modelo cooperativo também passam pela supervisão contínua a que as cooperativas de crédito estão sujeitas por serem reguladas pelo Banco Central, o que reforça a segurança e a confiabilidade do ramo. Servidor de carreira da instituição há mais de 20 anos, ele atua na supervisão e no diálogo com as cooperativas de crédito.
Leia a entrevista completa:
Sistema OCB: Qual a importância das cooperativas de crédito para o desenvolvimento econômico do país?
Ivens Aruã Neves de Miranda: Diferentemente das instituições financeiras tradicionais, os proprietários das cooperativas são os próprios associados, que participam dos resultados. Esse modelo possibilita a oferta de serviços financeiros mais aderentes às necessidades locais. Do ponto de vista econômico, as cooperativas de crédito podem incentivar a inclusão financeira em municípios de pequeno porte e regiões menos atendidas pelo sistema bancário tradicional. Elas também podem ampliar o acesso ao crédito para micro e pequenas empresas, produtores rurais e empreendedores; aumentar a competição no sistema financeiro, contribuindo para melhores condições de preços e serviços e fortalecer economias locais por meio do reinvestimento dos recursos captados nas próprias comunidades. Além disso, diversos estudos demonstram que regiões com forte presença cooperativista tendem a apresentar indicadores mais favoráveis de desenvolvimento econômico, empreendedorismo e inclusão financeira.
As cooperativas de crédito são autorizadas e supervisionadas pelo Banco Central. Como funcionam os critérios de autorização e o relacionamento entre as cooperativas e o BC?
As cooperativas de crédito integram o Sistema Financeiro Nacional e dependem de autorização do Banco Central para funcionar. O processo de autorização envolve a análise da viabilidade econômico-financeira do projeto; a capacidade patrimonial dos fundadores; a estrutura de governança; a qualificação e reputação dos administradores; controles internos e gerenciamento de riscos e a conformidade com a legislação e regulamentação aplicáveis. Após autorizadas, as cooperativas permanecem sujeitas à supervisão contínua do Banco Central, que busca assegurar sua solidez, liquidez e sustentabilidade do Sistema Financeiro Nacional. A relação entre o Banco Central e o setor cooperativista é caracterizada por diálogo técnico permanente. O objetivo é conciliar o desenvolvimento do segmento com a preservação da estabilidade financeira e a proteção dos depositantes e dos associados.
O Sistema Nacional de Crédito Cooperativo (SNCC) superou R$1 trilhão em ativos totais em 2025. Quais os impactos dessa presença consolidada do cooperativismo na economia do país?
Nos últimos anos, o cooperativismo de crédito passou por uma importante modernização regulatória. Entre os principais avanços, destacam-se a implementação dos novos padrões de gerenciamento de riscos e de controles internos alinhados às melhores práticas internacionais; a adoção de regras vinculadas à Resolução CMN nº 4.966/2021, que modernizou o tratamento contábil e prudencial dos instrumentos financeiros; o aprimoramento da regulamentação de capital e de patrimônio líquido e o fortalecimento dos requisitos de governança corporativa, destacando as políticas de sucessão e de remuneração.
Para exemplificar, a Lei Complementar nº 196/2022 representou um importante avanço para o cooperativismo de crédito brasileiro ao modernizar a Lei Complementar nº 130/2009 e fortalecer a estrutura institucional do SNCC. Além de reconhecer formalmente as confederações de serviço e submetê-las à supervisão do Banco Central, a lei trouxe maior segurança jurídica para a organização sistêmica das cooperativas, aprimorou mecanismos de governança e ampliou possibilidades de captação de recursos junto a entes públicos municipais. Também fortaleceu instrumentos de suporte financeiro e reconheceu juridicamente estruturas de integração que contribuem para ganhos de escala, eficiência, gestão de riscos e resolução de entidades em anormalidade operacional. Essas mudanças aproximam o segmento das melhores práticas internacionais, aumentando sua capacidade de crescimento sustentável.
O FGCoop nasceu em 2014 para contribuir com a solidez e confiança do Sistema Nacional de Crédito Cooperativo. Qual o papel do fundo no atual cenário?
O Fundo Garantidor do Cooperativismo de Crédito [FGCoop] foi criado para proteger depositantes e investidores das cooperativas associadas e fortalecer a confiança no SNCC. Sua atuação é semelhante, em essência, à do FGC [Fundo Garantidor de Créditos] para os bancos, embora possua estrutura própria voltada ao cooperativismo de crédito. Além da garantia de depósitos, o FGCoop atua como elemento complementar da rede de proteção do Sistema Financeiro Nacional, exercendo atividades de monitoramento, acompanhamento das instituições associadas, bem como viabilizando reorganizações societárias. Assim, ele protege os recursos depositados em centenas de cooperativas de crédito e bancos cooperativos, contribuindo para a estabilidade e para a confiança de milhões de cooperados. Na prática, para o cidadão, o FGCoop aumenta a segurança ao manter recursos em cooperativas de crédito, reforçando a credibilidade do setor e reduzindo o risco de perda dos depósitos cobertos pelo mecanismo de garantia, bem como reduzindo assimetrias indesejáveis com as demais instituições financeiras.
O Banco Central atualizou a supervisão das cooperativas e o Sistema de Riscos e Controles (SRC) está em vigor desde janeiro de 2026. Como funciona esse modelo de supervisão?
O Sistema de Riscos e Controles representa uma evolução importante na supervisão baseada em risco realizada pelo Banco Central. Em vez de concentrar a atenção apenas em indicadores financeiros históricos, o modelo busca compreender de forma mais ampla a qualidade da governança corporativa; a efetividade dos controles internos; o gerenciamento dos diversos riscos; a capacidade da instituição de enfrentar cenários adversos e a sustentabilidade de seu modelo de negócios. O SRC permite uma supervisão mais prospectiva, podendo identificar vulnerabilidades antes que elas se transformem em problemas relevantes. Para os cooperados, isso significa maior proteção, instituições mais resilientes e um ambiente financeiro mais seguro. Além disso, o modelo incentiva o fortalecimento da cultura de gestão de riscos e a melhoria contínua dos mecanismos de governança das cooperativas.Uma boa estrutura de governança permite que elas identifiquem riscos de forma tempestiva, mantenham níveis adequados de capital, fortaleçam seus controles internos, aprimorem a qualidade das decisões estratégicas e atuem preventivamente diante de cenários adversos. Em outras palavras, a governança corporativa robusta torna-se essencial para a sustentabilidade desse segmento financeiro.
Quais as lacunas e desafios da economia brasileira que as cooperativas de crédito têm potencial de contribuir positivamente?
O Brasil ainda possui importantes desafios relacionados à inclusão financeira, produtividade, educação financeira e acesso ao crédito. As cooperativas de crédito possuem potencial para contribuir de forma relevante em diversos desses aspectos, podendo ser destacada a inclusão financeira ao oferecer serviços financeiros para localidades pouco atendidas pelo mercado tradicional. Além dela, o crédito para pequenos negócios, ao ampliar o financiamento de micro e pequenas empresas, fundamentais para a geração de empregos. O apoio ao agronegócio fortalece cadeias produtivas locais e o financiamento ao setor rural. A educação financeira, por sua vez, promove maior conscientização financeira dos associados e a transformação digital inclusiva combina tecnologia com relacionamento próximo ao associado.
O desafio dos próximos anos será conciliar crescimento, inovação e transformação digital com elevados padrões de governança, capitalização e gestão de riscos. Portanto, as cooperativas devem conciliar crescimento robusto com preservação dos princípios cooperativistas. Quanto maiores e mais complexas se tornam as estruturas, mais importante passa a ser a existência de conselhos qualificados, diretorias técnicas, segregação de funções, gestão profissional de riscos e mecanismos efetivos de prestação de contas aos cooperados.
Notícias eventos
15/10/2026
Cooperativas de crédito ampliam acesso e fortalecem comunidades
No Dia Internacional das Cooperativas de Crédito, campanha destaca a confiança, a proximidade e as oportunidades geradas pelo setor
O crescimento das cooperativas de crédito no Brasil está ligado a três características do modelo: confiança, proximidade com os cooperados e participação coletiva. Celebrado nesta quinta-feira (15), o Dia Internacional das Cooperativas de Crédito (DICC) destaca como essas instituições ampliam o acesso aos serviços financeiros e geram oportunidades para pessoas, empresas e comunidades.
Com o tema Cooperativas de crédito: um símbolo de estabilidade em um mundo de oportunidades, a campanha de 2026 é inspirada na proposta do Conselho Mundial de Cooperativas de Crédito (WOCCU, na sigla em inglês) e adaptada pelo movimento SomosCoop. A iniciativa valoriza a relação entre cooperados e instituições, construída com base na participação, na confiança e no compromisso com o desenvolvimento local.
No Brasil, o cooperativismo de crédito reúne 22,9 milhões de cooperados, o equivalente a 8,4% da população. O segmento registra, em média, mais de 1 milhão de novas adesões por ano e amplia sua presença em diferentes regiões do país. Em 1.072 municípios, as cooperativas são a única instituição financeira com atendimento presencial, desempenhando um papel importante na inclusão financeira.
Em 2025, as cooperativas responderam por 8,5% do crédito concedido no país. Entre micro, pequenas e médias empresas, a participação chegou a 19,3%. No crédito rural para pessoas físicas, alcançou 22%, contribuindo para financiar atividades produtivas e movimentar a economia local.
“As cooperativas de crédito oferecem serviços financeiros, mas também constroem relações de confiança com as pessoas e as comunidades. A participação dos cooperados e o compromisso com o desenvolvimento local fazem parte desse modelo e ajudam a criar condições para que famílias, produtores e empresas possam planejar o futuro e aproveitar novas oportunidades”, afirma Clara Maffia, gerente geral de Negócios do Sistema OCB.
Campanha
Ao longo de outubro, a campanha do DICC conta com ações digitais para ampliar o conhecimento sobre o cooperativismo de crédito. A programação inclui iniciativas em parceria com instituições financeiras cooperativas, criadores de conteúdo e o Fundo Garantidor do Cooperativismo de Crédito (FGCoop). Os conteúdos também abordam temas como segurança e educação financeira, impacto nas comunidades, responsabilidade social e atendimento próximo.
Saiba Mais:
Dia Mundial da Alimentação destaca inovação e papel do cooperativismo
Sistema OCB recebe comitiva internacional para intercâmbio
Conheça os finalistas do Prêmio SomosCoop Melhores do Ano 2026
Notícias eventos
06/10/2026
Sistema OCB alinha acesso das cooperativas ao Crédito do Trabalhador
Reunião com MTE e Dataprev detalhou próximos passos para a participação direta das coops de crédito
O Sistema OCB participou, nesta terça-feira (6), de reunião com o Ministério do Trabalho e Emprego (MTE) e a Dataprev para tratar da implementação do modelo simplificado do Programa Crédito do Trabalhador para as cooperativas de crédito. O encontro detalhou a solução tecnológica, alinhou os procedimentos necessários e avançou na preparação das instituições para o início das operações nesse modelo.
A implantação da solução em produção está prevista para a noite de 24 de novembro, com acesso aos serviços pelas cooperativas a partir do dia 25 de novembro. O cronograma foi definido pelo MTE em articulação com a Dataprev e comunicado pelo Sistema OCB às cooperativas no fim de setembro.
A solução permitirá que as cooperativas consultem a margem disponível dos trabalhadores e façam a declaração da margem consumida em operações realizadas em seus próprios canais. Para acessar os serviços, as instituições serão cadastradas na Plataforma Crédito do Trabalhador com um código de oito caracteres e utilizarão certificado digital. A integração será feita diretamente com a Dataprev, sem a necessidade de outros atores.
“A definição do cronograma traz mais segurança para as cooperativas planejarem sua preparação e seus processos internos. Agora, com as datas e as condições de acesso estabelecidas, temos um caminho mais claro para que as instituições interessadas possam se preparar para iniciar as operações”, afirmou Clara Maffia, gerente geral de Negócios do Sistema OCB.
Integração
A participação direta das cooperativas é uma demanda que vem sendo acompanhada pelo Sistema OCB desde a regulamentação do modelo. Em agosto, a Frente Parlamentar do Cooperativismo (Frencoop) também havia solicitado ao Ministério do Trabalho e à Dataprev a adoção das medidas necessárias para garantir a integração direta das cooperativas interessadas à infraestrutura do programa.
A integração direta foi defendida pelo setor como forma de garantir maior segurança jurídica e operacional, além de ampliar a concorrência e as opções de crédito disponíveis aos trabalhadores. O documento também destaca a presença das cooperativas de crédito em milhares de municípios e seu papel na inclusão financeira.
Durante a reunião, representantes do MTE, da Dataprev, do Sistema OCB, da Federação Nacional das Cooperativas de Crédito (FNCC) e da Frencoop puderam alinhar os próximos passos para a implementação. A expectativa agora é que as cooperativas utilizem o período até a entrada em produção para realizar os procedimentos necessários à habilitação e adequação de seus processos.
“A partir desse avanço, nosso foco é garantir que as cooperativas tenham todas as informações necessárias para chegar ao início da operação preparadas. O diálogo com o MTE e a Dataprev continua sendo fundamental para esclarecer os procedimentos e dar previsibilidade ao setor”, destacou Clara.
Saiba Mais:
Frencoop mantém força no Congresso e coop amplia base para 2027
Sistema OCB participa do GAFFFF 2026
Impactos da Reforma Tributária no crédito são temas de debate
Notícias eventos
01/10/2026
Impactos da Reforma Tributária no crédito são temas de debate
Clara Maffia destacou desafios da transição e importância da preparação para as novas regras
O Sistema OCB participou, nesta quinta-feira (1º), do 2º Summit Sicredi de Riscos, Operações e TI, em São Paulo, com uma discussão sobre os impactos da Reforma Tributária para o cooperativismo de crédito. No painel, a gerente geral de Negócios, Clara Maffia, destacou que a adaptação às novas regras vai além das mudanças fiscais e envolve negócios, operações, sistemas e, principalmente, a relação com os associados.
“É um tema que precisa estar na pauta da diretoria como um todo. A reforma chega ao associado e muda a forma como ele se relaciona com fornecedores, clientes e com a própria cooperativa”, destacou durante o debate.
A Lei Complementar 214/2025 estabeleceu um regime específico e facultativo para as sociedades cooperativas. Nas operações previstas no artigo 271, a opção pelo regime reduz a zero as alíquotas do IBS e da CBS. Para produzir efeitos em 2027, a adesão deve ser formalizada entre 1º de setembro e 31 de outubro de 2026.
No caso do cooperativismo de crédito, porém, ainda há pontos que dependem de regulamentação e de definições sobre a aplicação prática das novas regras. Um dos principais temas em discussão é o tratamento das operações realizadas com associados que não estão sujeitos ao regime regular do IBS e da CBS. O Sistema OCB acompanha o assunto e atua institucionalmente junto aos órgãos responsáveis pela regulamentação e ao Congresso Nacional.
A entidade também defende a desburocratização da opção pelo regime específico, a aplicação da alíquota zero nas operações com associados não contribuintes e o tratamento das aplicações financeiras dos recursos captados dos associados.
Proximidade com o associado
Durante o painel, Clara ressaltou que a presença das cooperativas nos municípios pode ser um diferencial durante a transição. A orientação aos associados passa por decisões que envolvem preços, contratos, escolha de regimes tributários e planejamento do capital de giro.
De acordo com o AnuárioCoop 2026, o cooperativismo de crédito reúne 682 cooperativas e mais de 22 milhões de cooperados. Os ativos do ramo ultrapassam R$ 1 trilhão e suas cooperativas estão presentes de forma exclusiva em 1.072 municípios, onde é a única instituição financeira.
Para o Sistema OCB, a preparação para a Reforma Tributária também representa uma oportunidade para fortalecer a relação das cooperativas com seus associados. Com a implantação gradual do novo sistema, que começa a produzir mudanças já em 2027 e segue até 2033, as organizações terão de adaptar processos e sistemas, mas também poderão ampliar o papel de orientação junto às pessoas e negócios que atendem.
A participação de Clara ocorreu ao lado de Leandro Souza, sócio de serviços de Business Tax da Deloitte, responsável pela abordagem geral da reforma e do mercado financeiro. O painel foi mediado por Alexandre Englert, diretor executivo de Administração, Finanças e Sustentabilidade (CFO) do Sicredi e Gustavo Freitas, diretor executivo de Crédito e Segmento.
Saiba Mais:
Nova lei moderniza seguro rural e amplia instrumentos de gestão de risco
Sistema OCB participa do GAFFFF 2026
Coop propõe caminhos para ampliar trabalho, renda e inovação no país
Notícias representação
30/09/2026
Agenda propõe ampliar acesso a crédito, saúde e energia
Propostas do Sistema OCB apostam na inclusão financeira e na ampliação do acesso à serviços essenciais
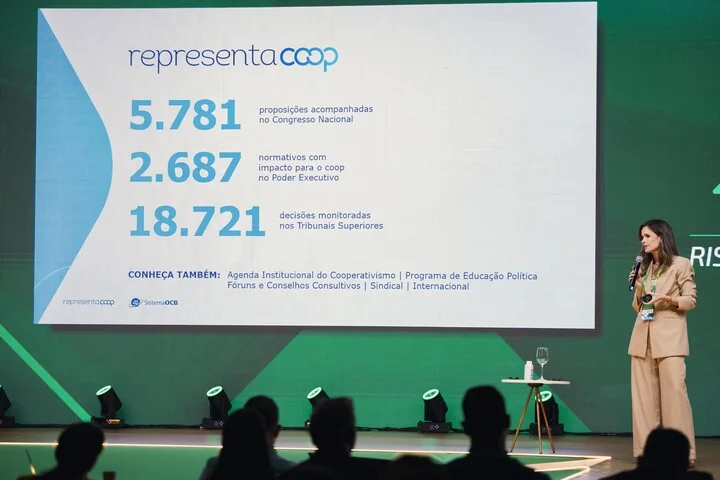
O cooperativismo pode assumir papel mais estratégico na redução das desigualdades regionais e na ampliação do acesso da população a serviços essenciais, como crédito, saúde, energia, educação e habitação. Essa é a avaliação do Sistema OCB, que incluiu o tema no terceiro eixo do documento Propostas para um Brasil Mais Cooperativo 2027-2030. A agenda foi apresentada às equipes de campanha dos principais candidatos à Presidência da República como contribuição à formulação dos planos de governo e eventuais políticas públicas.
A proposta parte do entendimento de que as cooperativas podem atuar como parceiras estratégicas do Estado na promoção do desenvolvimento econômico e social, sobretudo em municípios do interior e regiões onde o acesso ao crédito, à saúde, à educação, à energia e à infraestrutura ainda representa um desafio. Segundo o documento, fortalecer esse modelo significa ampliar oportunidades, estimular a economia local e reduzir desigualdades entre as diferentes regiões do país.
Para a presidente executiva do Sistema OCB, Tania Zanella, o cooperativismo já demonstra, na prática, que é capaz de levar desenvolvimento para localidades onde muitas vezes a presença de serviços é limitada. "As cooperativas nascem das necessidades das próprias comunidades e permanecem nelas, promovendo desenvolvimento de forma contínua. Elas levam crédito, assistência técnica, saúde, educação, energia e oportunidades de geração de renda. Fortalecer esse modelo é fortalecer as pessoas e criar condições para que o desenvolvimento aconteça onde ele é mais necessário”, afirma.
Crédito para impulsionar economias locais
Entre as prioridades da agenda está o fortalecimento do cooperativismo de crédito como instrumento de inclusão financeira. O documento propõe ampliar a participação das cooperativas em programas voltados a micro e pequenos empreendedores; estimular a gestão de recursos públicos municipais por cooperativas de crédito; e garantir maior previsibilidade no acesso aos Fundos Constitucionais de Financiamento (FCO, FNE e FNO).
Segundo Tania, fortalecer o cooperativismo de crédito significa ampliar o acesso ao sistema financeiro. "O diferencial da cooperativa de crédito é que os recursos permanecem circulando na própria comunidade. Quando financiamos um pequeno empreendedor, um produtor rural ou uma cooperativa, geramos emprego, movimentamos o comércio local e criamos um ciclo sustentável de desenvolvimento econômico," explica.
A proposta também prevê o aprimoramento da participação das cooperativas agropecuárias como beneficiárias dos Fundos de Desenvolvimento da Amazônia (FDA), do Nordeste (FDNE) e do Centro-Oeste (FDCO), com o objetivo de estimular investimentos em infraestrutura, logística e empreendimentos produtivos nessas regiões.
Norte e Nordeste ganham atenção especial
O documento dedica um capítulo específico ao fortalecimento das cooperativas nas regiões Norte e Nordeste. Entre as propostas estão o incentivo à organização das cadeias produtivas no semiárido, a ampliação da assistência técnica, do acesso ao crédito e da industrialização da produção, além do fortalecimento da competitividade das cooperativas amazônicas por meio de parcerias institucionais.
Tania explica que o cooperativismo é um importante instrumento para acelerar o desenvolvimento dessas regiões respeitando suas vocações econômicas. "O Norte e o Nordeste possuem enorme potencial produtivo. O cooperativismo ajuda a organizar produtores, agregar valor à produção, ampliar o acesso à tecnologia e abrir novos mercados. É uma forma de promover desenvolvimento econômico sem perder de vista as características e as necessidades de cada território”.
Oferta de serviços essenciais
Além da inclusão financeira, a agenda propõe ampliar a participação das cooperativas na oferta de serviços considerados essenciais. Na área da Saúde, o Sistema OCB defende fortalecer as parcerias entre cooperativas e o poder público para ampliar o atendimento à população, valorizar a atenção primária e aperfeiçoar o ambiente regulatório da saúde suplementar.
A estrutura e a experiência do setor são vistas como características que por si só já devem ser consideradas para ampliar sua contribuição ao sistema de atendimento brasileiro. "As cooperativas de saúde estão presentes em praticamente todo o país e acumulam décadas de experiência na prestação de serviços. Fortalecer esse modelo significa ampliar o acesso da população a um atendimento de qualidade e contribuir para um sistema de saúde cada vez mais eficiente”, defende Tania.
Na área de energia, a entidade propõe o desenvolvimento de políticas públicas que incentivem o fortalecimento das cooperativas de geração e distribuição de energia, para fortalecer, principalmente, o atendimento às comunidades rurais e municípios mais distantes dos grandes centros. O modelo cooperativista é defendido ainda como um ator importante na aceleração da transição energética brasileira.
O documento também defende políticas públicas voltadas ao fortalecimento das cooperativas educacionais, de transporte, turismo e habitação. A proposta é permitir uma maior participação dessas organizações na oferta de serviços e contribuir para melhorar a qualidade de vida da população e impulsionar o desenvolvimento das cidades.
Na avaliação de Tania Zanella, a diversidade de atuação é um dos principais diferenciais do cooperativismo. "O cooperativismo tem capacidade de integrar diferentes soluções para atender às necessidades das comunidades. Quando fortalecemos as cooperativas, ampliamos o acesso ao crédito, à educação, à saúde, à energia, ao transporte e à habitação. É um modelo que gera desenvolvimento econômico com inclusão social e fortalece as cidades brasileiras”, conclui.
A agenda foi construída a partir da experiência de milhares de cooperativas espalhadas pelo país e busca demonstrar que o cooperativismo pode contribuir para tornar as políticas públicas mais eficientes e próximas da realidade dos municípios. O documento continuará sendo detalhado aos membros do novo governo a partir de 2027.
Saiba Mais:
Cooperativismo busca ampliar seu papel na segurança alimentar
Nova lei moderniza seguro rural e amplia instrumentos de gestão de risco
Diagnóstico na Coopernova encerra 2ª turma da Solução de Eficiência
Notícias eventos
28/09/2026
Sistema OCB recebe comitiva da Ascoop para intercâmbio cooperativista
Delegação colombiana participa de agenda diversificada, com visitas e reuniões em diferentes estados
O Sistema OCB recebe, a partir desta segunda-feira (28), uma comitiva da Associação Colombiana de Cooperativas (Ascoop) para uma agenda de intercâmbio sobre o cooperativismo brasileiro. A programação segue até sexta-feira (02/10) e inclui apresentações institucionais, reuniões com organizações do setor e visitas a cooperativas e instituições ligadas ao ramo Crédito.
A delegação é liderada por Maria Eugenia Pérez Zea, que também representa a Colômbia no board da Aliança Cooperativa Internacional (ACI). As visitas tiveram início na sede do Sistema OCB, em Brasília, com uma apresentação de boas-vindas realizada pela superintendente Fabíola Nader Motta. O grupo também conheceu mais sobre a atuação política nacional e internacional da organização, além das características do ramo Crédito.
Intercâmbio passa por São Paulo e Rio Grande do Sul
Depois da passagem por Brasília, a comitiva segue para São Paulo, com recepção na Organização das Cooperativas do Estado de São Paulo (Ocesp), apresentações sobre o panorama das cooperativas paulistas e, especialmente, do crédito cooperativo no estado. O encontro conta, também, com a participação do Sicoob.
Na quarta-feira (30), estão previstas visitas à Central Unicred do Brasil e à sede da Unidonto Nacional. Na quinta-feira (1º), a delegação viaja para Porto Alegre, onde participa de uma reunião no Sistema Ocergs. O encerramento da agenda ocorre na sexta-feira (2), no Centro Administrativo Sicredi (CAS), com apresentações e atividades ao longo do dia.
Conexão internacional fortalece a troca de experiências
A agenda também aproxima representantes do Brasil e da Colômbia que atuam na ACI. Maria Eugenia representa a Colômbia no conselho da entidade, enquanto Márcio Lopes de Freitas, presidente do Conselho de Administração do Sistema OCB, integra o board da ACI como representante do Brasil.
“Receber a ASCOOP é uma oportunidade de fortalecer os laços entre o cooperativismo brasileiro e colombiano. Quando compartilhamos nossas experiências, desafios e soluções, ampliamos a capacidade de construir um movimento cooperativista cada vez mais conectado, representativo e preparado para o futuro” destaca o presidente Márcio.
Saiba Mais:
Cooperativas devem atualizar cadastro no SouCoop
Entidades apresentam radar de crédito rural ao Mapa
Prêmio SomosCoop 2026: finalistas serão anunciados em 9 de outubro
Notícias representação
28/09/2026
Cooperativismo propõe agenda para gerar mais renda e desenvolvimento
Setor defenda segurança tributária, crédito ampliado e maior participação em políticas públicas
Ao organizar suas demandas para os próximos anos no documento Propostas para um Brasil Mais Cooperativo 2027–2030, o cooperativismo brasileiro ressaltou logo de início sua prioridade mais estrutural: construir um ambiente de negócios que reconheça a natureza singular das cooperativas, e pare de tratá-las como empresas comuns quando, na verdade, são diferenciadas. O Eixo 1, Cooperativas como vetores de prosperidade e inclusão produtiva, se organiza em quatro frentes: tributação, legislação de fomento, representatividade institucional e regulamentações prioritárias.
A principal argumentação do eixo é o tratamento justo do modelo, ao considerar que cooperativas não distribuem lucros para acionistas, não têm investidores externos e não buscam rentabilidade. “O que elas buscam é viabilidade econômica para quem trabalha e produz junto. Essa lógica já está na Constituição. O que o cooperativismo pede é que ela também esteja nas normas, nos editais e nas mesas onde o Brasil decide seu futuro”, afirma Tania Zanella, presidente executiva do Sistema OCB.
Tributação
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 abriram caminho para um regime tributário específico para as cooperativas dentro da Reforma Tributária, incluindo tratamento adequado ao ato cooperativo (transação entre a cooperativa e seus próprios membros) que, por natureza, não se configura como uma operação de mercado e, portanto, também não pode ser tributada como tal.
O avanço dessa conquista está na fase seguinte: a regulamentação. Enquanto normas são editadas e interpretações consolidadas, há risco real de que os progressos sejam esvaziados na prática. Nesse sentido, a demanda é objetiva: a regulamentação precisa respeitar as especificidades do ato cooperativo, garantindo segurança jurídica e competitividade ao setor.
“Não é questão menor. Se uma cooperativa agropecuária for tributada igual a uma empresa comercial, o modelo perde competitividade, e com ele, perdem os pequenos produtores, cooperados e empreendedores que dependem da escala coletiva para acessar mercados”, explica Tania.
Crédito, licitações e acesso a mercados
No financiamento, a proposta é reforçar as linhas de crédito oficiais para todos os segmentos cooperativos e criar instrumentos, como o Certificado de Crédito Cooperativo e de Contratos de Parceria, para ampliar o acesso a fontes alternativas de investimento.
Nas contratações públicas, a questão supera a especificação de direitos — as Leis 14.133/2021 e 12.690/2012 já garantem a participação de cooperativas em licitações. O que falta é que essa participação deixe de encontrar resistência na prática, seja por desconhecimento dos agentes públicos ou por interpretações restritivas sem amparo legal.
O eixo também propõe que cooperativas de pequeno porte tenham acesso aos mesmos benefícios não-tributários disponíveis para microempresas, em áreas como crédito, mercados e inovação. “Nosso formato societário não deve ser obstáculo para políticas de apoio ao empreendedorismo. Pelo contrário, essas políticas precisam ser inclusivas e considerar a relevância do modelo cooperativista para o desenvolvimento econômico e social do país”, acrescenta Tania.
Presença onde as decisões são tomadas
Outro ponto estratégico defendido pelo cooperativismo é ter assento permanente nos espaços onde políticas relevantes para o setor são formuladas. O Sistema OCB busca consolidar seu papel como órgão técnico-consultivo do governo, conforme já prevê a Lei 5.764/1971, e garantir que o registro na entidade seja reconhecido como condição de acesso às políticas públicas.
A CNCoop, por sua vez, reivindica participação nos fóruns governamentais de temas trabalhistas e sindicais. E há ainda uma demanda prática: ampliar a presença de representantes do cooperativismo nas juntas comerciais, para que os procedimentos de registro se adequem à realidade de um modelo com lógica distinta das sociedades empresariais comuns.
Novos mercados, velhas pendências
O quarto bloco lista regulamentações prioritárias. A entrada no mercado de seguros privados, viabilizada pela Lei Complementar 213/2025, é tratada como uma grande conquista — o modelo cooperativista de seguros é bem-sucedido internacionalmente, com cooperados participando diretamente das decisões sobre coberturas e proteções.
Nas telecomunicações, a Lei 15.324/2026 removeu os entraves que impediam cooperativas de ofertar conectividade. Agora, a prioridade é definição de ambiente regulatório que permita explorar esse potencial — especialmente no meio rural, onde as cooperativas podem ampliar o acesso à internet com mais capilaridade e custo menor do que as soluções convencionais ofertadas.
Por fim, há a regulamentação da Lei das Cooperativas de Trabalho (Lei 12.690/2012), que desde sua sanção opera sem a clareza necessária. O objetivo é dar segurança jurídica a esse modelo de organização — reconhecendo os direitos dos trabalhadores cooperados e eliminando as ambiguidades que hoje geram insegurança para cooperativas e fiscalizadores.
Saiba Mais:
Cooperativas devem atualizar cadastro no SouCoop
Comitês de Jovens e Mulheres avaliam ações e definem próximos passos
Entidades apresentam radar de crédito rural ao Mapa
Notícias eventos
17/09/2026
Potencial das coops para ampliar acesso a seguros ganha destaque
Seminário na USP debateu regulação, concorrência e oportunidades para expansão do setor
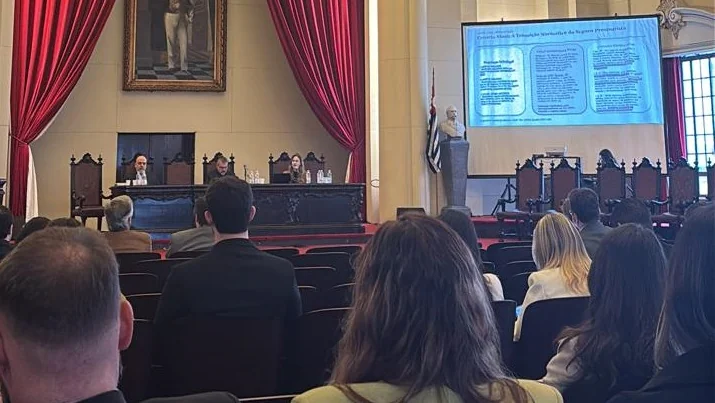
O potencial das cooperativas para ampliar o acesso da população brasileira a seguros foi um dos temas debatidos nesta quinta-feira (17), durante o II Seminário Jurídico de Seguros, realizado na Faculdade de Direito da Universidade de São Paulo (USP).
O coordenador de Ramos do Sistema OCB, Hugo Andrade, participou do painel Regulação e Concorrência, ao lado de representantes do Ministério da Fazenda e da Superintendência de Seguros Privados (Susep). O debate abordou o novo ambiente regulatório do setor, a entrada de novos participantes e os caminhos para ampliar a concorrência e a inclusão securitária no país.
Para Hugo, a atuação das cooperativas pode ajudar a levar proteção a pessoas e atividades econômicas que ainda têm pouco acesso ao mercado segurador. “O cooperativismo pode contribuir para levar proteção a quem hoje ainda está descoberto. Temos presença nas comunidades, proximidade com os cooperados e conhecimento das diferentes realidades econômicas. Esse conjunto de características abre espaço para ampliar a inclusão securitária no Brasil”, afirmou.
Novo cenário para o cooperativismo
O debate ocorreu em meio às mudanças promovidas pela Lei Complementar 213/2025, que ampliou as possibilidades de atuação das cooperativas no mercado de seguros, e pela regulamentação posterior do Conselho Nacional de Seguros Privados (CNSP).
Na avaliação de Hugo, o avanço do setor depende de um ambiente regulatório que combine segurança com o reconhecimento das particularidades do modelo cooperativista. “Precisamos de um ambiente regulatório seguro, mas que também reconheça a identidade e a forma de organização das cooperativas. O desafio é permitir que esses modelos sejam viáveis e sustentáveis e, ao mesmo tempo, tenham condições de ampliar a oferta de proteção para a sociedade”, explicou.
Outro ponto destacado foi a possibilidade de integração entre diferentes ramos do cooperativismo. Nesse cenário, as cooperativas de crédito podem desempenhar papel importante por sua capilaridade e presença em diferentes regiões do país. “As cooperativas de crédito têm uma capilaridade muito relevante e podem contribuir para impulsionar o cooperativismo de seguros. A intercooperação é uma das oportunidades que esse novo ambiente nos oferece”, acrescentou.
Concorrência e inclusão
A entrada de novos participantes e os possíveis efeitos sobre a concorrência também estiveram entre os temas discutidos. Hugo ressaltou que a expansão das cooperativas pode contribuir para aumentar a oferta de produtos, mas também para alcançar públicos que ainda possuem baixa cobertura securitária. “Não se trata apenas de dividir um mercado que já existe. Existe a possibilidade de ampliar esse mercado, alcançar novos públicos e fortalecer a cultura de proteção no país. É aí que o cooperativismo pode dar uma contribuição importante”, completou.
Além de Hugo, participaram do painel Vinicius Brandi, do Ministério da Fazenda e membro do Conselho Nacional de Seguros Privados (CNSP), e Carlos Queiroz, diretor da Susep. A moderação foi conduzida por Adriana Toledo, presidente do Conselho de Recursos do Sistema Nacional de Seguros Privados (CRSNSP).
Realizado no Salão Nobre da Faculdade de Direito da USP, em São Paulo, o II Seminário Jurídico de Seguros reuniu especialistas e representantes do setor ao longo do dia. Além de regulação e concorrência, o evento promoveu debates sobre saúde suplementar; seguro de vida e integridade física; seguro de danos e responsabilidade civil; grandes riscos; e resseguro.
Saiba Mais:
SomosCoop vira case brasileiro em conferência global da ACI no Panamá
Turismo Cooperativo avança com roteiro piloto no Espírito Santo
Cooperativas ganham espaço no debate sobre futuro da energia no Brasil
Notícias eventos
15/09/2026
Sistema OCB destaca expansão e desafios do ramo Crédito
Em encontro da Sicredi União no ES, Tania Zanella defende crescimento sem perda de identidade
O crescimento acelerado do cooperativismo brasileiro aumenta o desafio de fazer com que os novos associados compreendam as diferenças do modelo e participem das decisões das cooperativas. A avaliação foi apresentada pela presidente executiva do Sistema OCB, Tania Zanella, durante encontro da Sicredi União (RS/ES), nesta segunda-feira (14), em Cachoeiro de Itapemirim (ES).
A participação integrou a celebração dos 113 anos da Sicredi União e dos cinco anos de atuação da cooperativa no Espírito Santo. Em palestra sobre a força do cooperativismo brasileiro, Tania defendeu que a expansão do movimento seja acompanhada pelo fortalecimento da identidade cooperativista. “Crescer é importante, mas o nosso desafio é fazer com que os novos cooperados saibam o que isso representa e reconheçam que estão em um modelo no qual participa das decisões e dos resultados”, afirmou.
O Brasil chegou a 29,03 milhões de cooperados em 2025, ante 15,53 milhões em 2019, de acordo com dados do AnuárioCoop 2026. São 4.400 cooperativas presentes em 3.425 municípios, com R$ 1,6 trilhão em ativos e 613,4 mil empregos diretos. Juntas, registraram R$ 848,4 bilhões em ingressos no ano.
A expansão é ainda mais expressiva no cooperativismo de crédito. O número de cooperados do ramo passou de 10,7 milhões em 2019 para 23 milhões em 2025, alta superior a 115%. Para a presidente executiva, esse avanço exige atenção para que o associado entenda a diferença entre ser apenas cliente de uma instituição financeira e fazer parte de uma cooperativa.
A Sicredi União, por exemplo, reúne mais de 317 mil associados e 1,2 mil colaboradores, com 73 agências e presença em 61 municípios do Rio Grande do Sul e do Espírito Santo. A cooperativa soma mais de R$ 10,5 bilhões em ativos e R$ 8,3 bilhões em operações de crédito.
Pertencimento
A apresentação levantou justamente o questionamento sobre quanto esse novo público conhece a cultura cooperativista. “Não queremos apenas ampliar uma base de usuários de serviços financeiros. Queremos formar cooperados que entendam seu papel, participem da cooperativa e percebam que fazem parte de um empreendimento que pertence às próprias pessoas”, disse.
Entre os diferenciais do modelo, a dirigente destacou o interesse pela comunidade, o vínculo de confiança, a participação dos associados nas decisões, a inclusão produtiva e a distribuição de sobras. Ela também relacionou o modelo às mudanças no comportamento do consumidor, que busca cada vez mais propósito, participação, valores humanos e soluções ligadas à economia consciente e colaborativa.
“O consumidor quer saber quais valores estão por trás de uma organização e qual impacto ela produz na sociedade. No cooperativismo, colocar as pessoas no centro e gerar desenvolvimento para a comunidade não são tendências novas. Fazem parte da nossa essência”, declarou.
Desenvolvimento local
A capacidade das cooperativas de impulsionar as economias locais também esteve entre os destaques da palestra. Segundo os dados apresentados por Tania, municípios com presença cooperativista registraram, em média, R$ 5,1 mil a mais de PIB por habitante, resultado 18,6% superior à média considerada no estudo.
Esses municípios também apresentaram incremento médio de 28,4 empregos formais por 10 mil habitantes e acréscimo de US$ 96,2 por habitante no saldo comercial. “Quando uma cooperativa cresce, o resultado circula na região, fortalece negócios, gera oportunidades e ajuda a desenvolver a comunidade. Essa capacidade de combinar eficiência econômica com desenvolvimento local é uma das maiores forças do cooperativismo”, ressaltou.
Fraudes, regulação e juros
A presidente executiva do Sistema OCB também abordou os desafios enfrentados pelo sistema financeiro. Na área operacional, estão o avanço das fraudes por Pix e engenharia social; o uso de inteligência artificial generativa e deepfakes em golpes; e o crescimento dos ataques cibernéticos. Já na regulatória, foram destacados o custo de adaptação às novas regras; a evolução do Open Finance e do Drex; e as exigências socioambientais. No ambiente econômico, por sua vez, juros elevados, endividamento e inadimplência pressionam famílias, empresas e instituições financeiras.
Entre as prioridades do Sistema OCB para o segmento estão a interlocução com o Banco Central para o fortalecimento patrimonial das cooperativas, a ampliação do acesso aos Fundos Constitucionais de Financiamento e a adaptação às novas regras de capital mínimo.
Ao final, Tania defendeu que a preservação da identidade cooperativista seja tratada como uma questão imediata diante do ritmo de expansão do setor. “Não estamos falando do cooperativismo para daqui a três gerações. Estamos falando do cooperativismo de agora. Os desafios já estão colocados e é agora que precisamos preparar nossas cooperativas e nossos cooperados para enfrentá-los”, concluiu.
Saiba Mais:
Brasil amplia representação internacional em agenda no Panamá
Sistema OCB debate modernização das relações de trabalho no agro
Coop é destaque em missão do Banco Africano de Desenvolvimento
Notícias eventos
09/09/2026
Cooperativas reduzem custos com eficiência energética
Cases mostram economia milionária com uso de IA, energia solar, biomassa e ganhos de eficiência Reduzir a conta de energia deixou de ser uma iniciativa restrita à agenda ambiental e passou a fazer parte das estratégias de produtividade e competitividade das cooperativas brasileiras. Experiências nos setores de crédito e agro mostram que automação, inteligência artificial, energia solar, biomassa e mudanças na operação já são utilizadas para cortar despesas, reduzir desperdícios e aumentar a eficiência.
Os resultados foram apresentados nesta quarta (9) e quinta-feira (10), durante dois Workshops de Eficiência Energética promovidos pelo Sistema OCB em formato online. No primeiro dia, a programação foi dedicada às cooperativas de crédito, com experiências dos sistemas Sicredi, Sicoob e Cresol. Nesta quinta-feira, o foco passou para as cooperativas agropecuárias, com cases de Aurora Coop, C.Vale e Coasa.
No Sicredi, por exemplo, a combinação entre automação, análise de dados e gestão das contas de energia já proporcionou aproximadamente R$ 6,1 milhões em economia. No Sicoob, o uso de inteligência artificial e machine learning na climatização de um data center aumentou a eficiência energética em 16,27% nos primeiros 120 dias de operação. Já a Cresol Horizonte conseguiu reduzir o consumo em 12,67% em um ano, mesmo com a abertura de duas novas agências e a ampliação do número de colaboradores.
No agro, as discussões reforçaram a relação direta entre eficiência energética, produtividade, custos de produção e margem. A programação mostrou que uma gestão estruturada começa pela medição do consumo e pela criação de indicadores capazes de revelar desperdícios incorporados à rotina das operações. Além da geração própria de energia, os ganhos podem vir de ajustes em equipamentos, manutenção, automação e processos produtivos, especialmente em atividades de alto consumo, como refrigeração, secagem de grãos, aeração e produção de vapor.
As apresentações fazem parte da estratégia do Sistema OCB para estimular as cooperativas a tratarem a energia também como uma variável econômica do negócio. A Solução Eficiência Energética integra o Programa ESGCoop e combina diagnóstico, capacitação, consultoria e acompanhamento para identificar desperdícios, reduzir custos e melhorar o desempenho energético.
Para Clara Maffia, gerente geral de Negócios do Sistema OCB, eficiência energética precisa ser observada também pela perspectiva econômica. “Quando falamos de eficiência energética, estamos falando, na prática, de competitividade das cooperativas. Quando pensamos em reduzir desperdícios, otimizar processos, aumentar a eficiência operacional e melhorar as margens, temos um resultado ainda mais positivo para a cooperativa e para os cooperados”, afirmou.
Eficiência começa pelo diagnóstico e pela gestão do consumo
Alexandre Matter, sócio da Stride, consultoria parceira do Sistema OCB, participou do primeiro dia e ressaltou, em sua apresentação, que eficiência energética envolve uma gestão contínua do consumo, a partir do diagnóstico das instalações, definição de indicadores, identificação de desperdícios, padronização de processos e acompanhamento dos resultados.Segundo ele, fatores como clima, tamanho das unidades, horários de funcionamento, climatização, iluminação e equipamentos influenciam o desempenho energético. “A proposta é transformar as oportunidades identificadas em melhorias permanentes na operação e incorporar a eficiência energética à gestão das cooperativas”, declarou.
Já no segundo dia, voltado às cooperativas agropecuárias, Marcos Gilberto Beuren, também sócio da Stride, ressaltou a importância de identificar desperdícios incorporados à rotina e transformar o consumo de energia em indicador de desempenho. “No agro, processos como refrigeração, aeração, moagem, secagem e produção de vapor concentram oportunidades relevantes de economia, que podem ser ampliadas com automação, inversores de frequência, melhorias nos sistemas produtivos e aproveitamento de resíduos para geração de energia”, considerou.Beuren também chamou atenção para a análise do custo dos equipamentos ao longo de sua vida útil, uma vez que o consumo de energia representa uma parcela significativa do custo total de operação.
Sicredi registra R$ 6,1 milhões em economia
No Sicredi, as ações de eficiência energética envolvem mais de 260 unidades consumidoras e 45 cooperativas. Entre as medidas estão otimização da demanda contratada, recuperação de cobranças indevidas das concessionárias, gestão do desempenho e rateio de usinas solares, Mercado Livre de Energia, consórcio de energia e migração tarifária.
Desde 2022, mais de 148 mil faturas de energia foram automatizadas. Em 2026, o acompanhamento já reúne mais de 3,7 mil unidades consumidoras, com aproximadamente 21 mil faturas capturadas e cerca de 85% dos dados de energia obtidos automaticamente. “A automação dos dados de energia contribui para as ações de eficiência operacional do Sicredi e também para a redução das emissões de gases de efeito estufa. Hoje, conseguimos trabalhar esses dados para identificar oportunidades de economia e tornar a gestão cada vez mais eficiente”, afirmou Raissa Cabral, analista administrativo financeiro do sistema.
O avanço também aparece na origem da energia consumida. A participação das fontes renováveis passou de 23,1%, em 2022, para 51,3%, em 2025. No ano passado, foram 63.835 MWh provenientes de fontes renováveis, diante de um consumo total de 124.375 MWh.
Inteligência artificial aumenta eficiência de data center do Sicoob
No Sicoob, a eficiência energética chegou à infraestrutura tecnológica. O Data Center SIG passou a utilizar inteligência artificial e machine learning para controlar a climatização. Nos primeiros 120 dias de operação, a tecnologia proporcionou ganho de eficiência energética de 16,27%. Segundo os dados apresentados, o Sicoob tornou-se o segundo data center do Brasil a operar a climatização integralmente por uma plataforma de inteligência artificial e machine learning.
Outra frente está no Mercado Livre de Energia. O Sicoob contabiliza R$ 2,3 milhões em economia desde a migração. Desde outubro de 2024, 100% da energia consumida pelo Data Center SIG e pelo Centro Cooperativo Sicoob (CCS) é proveniente de fontes renováveis. “Eficiência energética é sustentabilidade, competitividade e resiliência. A tecnologia e a gestão mostram que é possível transformar compromissos ambientais em resultados concretos para o negócio”, afirmou Alex Santiago, coordenador de Tecnologia da Informação.
Na estrutura predial, as iniciativas incluem automação da iluminação, modernização da climatização e substituição de equipamentos por modelos mais eficientes. Entre as ações previstas está a troca de 3 mil notebooks em 2026, com redução estimada de aproximadamente 30% no consumo de energia desses equipamentos.
Cresol combina energia solar, tecnologia e gestão
Na Cresol, a estratégia de eficiência energética combina geração solar, monitoramento do consumo e gestão da operação. Na sede da instituição, que reúne 674 colaboradores em 26 mil metros quadrados de área edificada, 373 placas solares produziram 10.220 kWh em junho de 2026, o equivalente a 13,4% do consumo do mês. A economia foi estimada em R$ 9,5 mil mensais, com projeção superior a R$ 114 mil por ano. Sensores, acompanhamento das faturas e gestão dos horários de maior demanda complementam a estratégia, que concentra 89,4% do consumo fora do horário de ponta.
Os ganhos também aparecem nas cooperativas singulares. Na Cresol Horizonte, o consumo de energia caiu 12,67% entre julho de 2025 e julho de 2026, mesmo com a expansão de 20 para 22 agências e o aumento de 226 para 262 colaboradores. “Conseguimos reduzir o consumo em 12,67%, mesmo com o aumento de 36 colaboradores e a abertura de duas novas agências. Isso mostra que, quando existe acompanhamento e envolvimento das equipes, é possível crescer e, ao mesmo tempo, consumir energia de forma mais eficiente”, afirmou a analista de Relacionamento Kely de Oliveira Ramos.
Aurora Coop projeta economia de R$ 180 mil por ano
Na Aurora Coop, Luciano Braz Acosta, do Departamento de Manutenção, e Diego Cadaval Machado, encarregado de Utilidades, apresentaram uma experiência desenvolvida no sistema de refrigeração de uma unidade industrial em Chapecó (SC). A partir de diagnóstico, a equipe identificou que, nos fins de semana, quando a carga térmica da unidade era menor, era possível reorganizar o funcionamento do sistema e operar com um compressor a menos. A mudança permitiu uma redução de aproximadamente 12,36 MWh por fim de semana, com economia projetada em cerca de R$ 180 mil por ano.
O principal diferencial é que a medida não exigiu a aquisição de novos equipamentos. A economia veio da reorganização da operação e da adequação do sistema de refrigeração à demanda efetiva da unidade. “Não há necessidade de ficar com dois compressores ligados consumindo energia sem necessidade”, explicou Diego.
C.Vale encontra oportunidades em matrizeiro de 48 milhões de ovos por ano
Pela C.Vale, o engenheiro eletricista André Luiz Ribeiro Barbieri apresentou a experiência realizada em um matrizeiro de aves da cooperativa em Palotina (PR), responsável pela produção de cerca de 48 milhões de ovos por ano. A escolha do local foi proposital. Em vez de concentrar o diagnóstico em uma grande planta industrial ou casa de máquinas, a cooperativa decidiu procurar oportunidades em uma estrutura que normalmente receberia menos atenção quando o assunto é eficiência energética.
O diagnóstico identificou oportunidades de redução de consumo na iluminação, nos motores, na climatização, no isolamento dos aviários, na manutenção das placas evaporativas e até na forma como os colaboradores se deslocam dentro da unidade. “Quando pensamos em eficiência energética, olhamos além da questão elétrica, da energia. Verificamos também a questão do processo”, afirmou.
Essa visão levou a cooperativa a revisar rotinas de manutenção e limpeza dos equipamentos utilizados na climatização dos galpões. As primeiras medidas implementadas representaram economia estimada em cerca de R$ 53 mil por ano. O diagnóstico também passou a fornecer referências para futuros projetos da cooperativa, permitindo que soluções identificadas no matrizeiro sejam consideradas desde a concepção de novas estruturas.
Coasa aposta em biomassa e busca resíduo zero
Na Coasa, a diretora administrativa Aline Bacega apresentou uma experiência ainda em fase de implementação. A cooperativa começou a estruturar indicadores para mensurar os resultados das mudanças realizadas principalmente no processo de secagem de grãos. Uma das principais frentes é a substituição gradual de sistemas alimentados com lenha por equipamentos que utilizam cavaco de madeira como biomassa. “Ainda não tem indicadores, mas percebemos que a qualidade do produto seco fica muito melhor porque tem uma uniformidade de trabalho”, relatou.
A mudança também traz reflexos sobre a mão de obra e a segurança. Como a secagem de grãos pode funcionar 24 horas por dia, a maior uniformidade do processo reduz a necessidade de intervenções e melhora as condições operacionais. A estratégia da Coasa, porém, vai além da substituição do combustível. A cooperativa pretende aproveitar resíduos gerados na armazenagem, secagem e processamento de grãos como fonte de energia para a própria operação. “O sonho da cooperativa e ter resíduo zero”, acrescentou Aline.
Fórum Latino-Americano amplia debate sobre transição energética
Após os dois dias de workshops, a agenda de eficiência energética no cooperativismo terá continuidade nos dias 24 e 25 de novembro, em Brasília (DF), com o II Fórum Latino-Americano de Energia Cooperativa. O encontro será realizado pelo Sistema OCB em parceria com a Confederação Alemã das Cooperativas (DGRV) e reunirá especialistas de diferentes nacionalidades para debater temas estratégicos relacionados ao avanço da transição energética.
Saiba Mais:
Sistema OCB leva diagnóstico de eficiência energética à Copasul
Diagnóstico de eficiência energética chega à Cooperbelgo
Solução Eficiência energética transforma dados em decisões

Notícias eventos
01/09/2026
Sistema OCB leva ao MIDR proposta para ampliar acesso ao FNE
Agenda inclui medidas para ampliar a participação das cooperativas e projeto-piloto para levar recursos do FNE a municípios sem agência do BNB
O Sistema OCB apresentou ao Ministério da Integração e do Desenvolvimento Regional (MIDR) e ao Banco do Nordeste (BNB), nesta terça-feira (1º), as Propostas do Cooperativismo de Crédito aos Fundos Constitucionais. O documento reúne medidas legislativas, regulatórias e operacionais para o Fundo Constitucional do Centro-Oeste (FCO), o Fundo Constitucional do Norte (FNO) e o Fundo Constitucional do Nordeste (FNE) e inclui, como uma das iniciativas prioritárias, o Projeto-piloto para viabilizar o acesso do cooperativismo de crédito aos recursos do FNE.
A reunião foi conduzida pela superintendente do Sistema OCB, Fabíola Nader Motta, e contou com a participação do secretário nacional de Fundos e Instrumentos Financeiros, Eduardo Corrêa Tavares, representantes técnicos da Secretaria e do BNB, banco administrador do FNE.
Construído em conjunto com os sistemas cooperativistas de crédito, as Organizações Estaduais do Sistema OCB (OCEs) e o Conselho Consultivo Nacional do Ramo Crédito, o documento “Propostas do Cooperativismo de Crédito aos Fundos Constitucionais 2027” contribui para as discussões das Programações Anuais de 2027 do FCO, FNO e FNE.
A agenda está organizada em três frentes. No campo legislativo, propõe alterações na Lei 7.827/1989 para ampliar ao FNE condições já aplicadas ao cooperativismo no FCO e no FNO. Na frente regulatória, estão ajustes para ampliar a participação das cooperativas na política dos Fundos. Já no eixo operacional, as propostas contemplam a expansão das linhas de financiamento e dos perfis de tomadores que podem ser atendidos pelas instituições cooperativas.
“A participação das cooperativas de crédito nos Fundos Constitucionais é uma agenda que combina desenvolvimento regional, inclusão financeira e maior capilaridade na aplicação dos recursos. Estamos apresentando propostas construídas com o setor e que podem contribuir para tornar essas políticas públicas ainda mais acessíveis nos territórios”, destacou Fabíola.
Projeto-piloto para o FNE
Entre as propostas apresentadas ao MIDR está o projeto-piloto que prevê a participação dos bancos cooperativos Sicoob e Sicredi como instituições repassadoras de recursos do FNE, sendo o Banco do Nordeste o administrador do Fundo.
O modelo foi desenhado para alcançar 315 municípios da área de atuação da Sudene que possuem postos de atendimento cooperativo, mas não contam com agência física do BNB. Ao todo, são 371 postos já instalados nesses municípios.
A iniciativa utiliza uma possibilidade prevista na regulamentação do FNE. A Programação Anual do Fundo permite que entre 1% e 3% dos recursos sejam repassados a outras instituições financeiras. Para o piloto, a proposta estabelece limite de até R$ 300 milhões por exercício, conforme a demanda e os parâmetros definidos para o Fundo.
O desenho também mantém a distribuição de responsabilidades entre as instituições: o risco de crédito permanece integralmente com o agente repassador, enquanto a remuneração do banco administrador não sofre alteração. A vigência prevista é de 24 meses, sendo seis meses para estruturação e integração dos sistemas e 18 meses para execução monitorada.
“A expectativa é avançar na articulação com a Secretaria, a Sudene e o Banco do Nordeste para que o projeto seja formalmente apresentado ao banco administrador e os instrumentos possam ser assinados ainda em 2026. Queremos preparar a operação para o ciclo da Programação Anual do FNE de 2027”, destacou Fabíola.
Mais capilaridade para os recursos
A proposta considera a complementaridade entre as redes de atendimento. Dados do Banco Central, com posição em dezembro de 2025, mostram que as cooperativas de crédito possuem mais de 10,5 mil pontos de atendimento no país, estão presentes em 59% dos municípios brasileiros e são a única instituição financeira em 1.072 cidades.
Na área de abrangência do FNE, 503 municípios contam atualmente com postos de atendimento cooperativo. A inserção do modelo na política pública dedicada ao nordeste pode ampliar a presença física da política de financiamento em municípios que hoje têm cobertura mais limitada.
Dos 315 municípios previstos no piloto, 234 estão localizados no semiárido. Minas Gerais concentra a maior parte deles, com 160 municípios e 177 postos cooperativos, seguido pela Bahia, com 78 municípios e 87 postos.
A proposta para o FNE também considera a experiência acumulada pelo cooperativismo de crédito na operação dos outros Fundos Constitucionais. No FCO e no FNO, os sistemas cooperativos já participam da aplicação de recursos e, desde 2015, realizaram mais de R$ 7,7 bilhões em mais de 26,8 mil operações. Em 2025, foram R$ 2,2 bilhões em aproximadamente 8 mil operações, maior volume anual da série.
A apresentação ao MIDR abre agora uma etapa de articulação com os órgãos envolvidos na gestão dos Fundos Constitucionais. A expectativa do Sistema OCB é avançar nas discussões das propostas e preparar as condições para que as medidas possam contribuir para a programação dos recursos de 2027.
Saiba Mais:
Solução Eficiência energética transforma dados em decisões
Sistema OCB debate novos mercados de seguros em congresso nacional
Cooperativas ampliam atuação na agenda de descarbonização
Notícias eventos
28/08/2026
Cartilha do Sistema OCB aproxima cooperativas de crédito e municípios
Publicação lançada durante o 16º Concred reúne orientações sobre movimentação de recursos públicos
A relação entre cooperativas de crédito e prefeituras ganhou novos caminhos para contribuir com o desenvolvimento local. Durante o 16º Concred, realizado nesta sexta-feira (28), o Sistema OCB participou do lançamento da 3ª edição da cartilha Retenção de Riqueza nos Municípios — Relação entre Cooperativas de Crédito e Entes Públicos Municipais.
O lançamento contou com a participação de Cledir Magri, presidente da Cresol Confederação e coordenador do Conselho Consultivo Nacional do Ramo Crédito (Ceco/OCB), e Eduardo Queiroz, gerente de Relações Institucionais do Sistema OCB.
Produzida pelo Sistema OCB em parceria com o Sebrae e o Banco Central do Brasil, a publicação reúne orientações para gestores municipais sobre a movimentação de recursos públicos em cooperativas de crédito. A proposta busca aproximar as administrações municipais de instituições que conhecem a realidade local e fazem os recursos circularem no próprio território.
A nova edição também incorpora as mudanças trazidas pela Resolução CMN 5.273/2025, que ampliou a possibilidade de captação de recursos municipais pelas cooperativas de crédito. Com a atualização, o material apresenta as novas regras e os caminhos para que prefeitos e equipes técnicas conheçam melhor as possibilidades dessa relação.
Relacionamento
Atualmente, as cooperativas de crédito mantêm relacionamento com mais de 5,5 mil entes municipais, em cerca de 2,9 mil municípios. Em dezembro de 2025, os depósitos no segmento chegaram a R$ 4,33 bilhões, segundo dados do Banco Central.
A atuação das cooperativas também tem um papel importante em localidades onde o acesso a serviços financeiros é mais limitado. Em 1.072 municípios brasileiros, elas são a única instituição financeira presente, o que amplia sua contribuição para produtores, empreendedores e demais atividades que movimentam a economia dessas cidades.
Durante o lançamento, Eduardo destacou a importância de transformar as possibilidades previstas na legislação em relações concretas entre cooperativas e gestores públicos. A nova cartilha chega, segundo ele, justamente, para facilitar esse diálogo e apoiar quem busca alternativas para manter os recursos circulando mais perto de onde são gerados.
“A cartilha busca servir como um ponto de partida para novas parcerias. A expectativa é que prefeitos, equipes municipais e lideranças cooperativistas encontrem no material informações para transformar uma possibilidade institucional em ações capazes de movimentar a economia de cada município”, destacou o gerente.
Saiba Mais:
Crescimento com propósito marca debate do Sistema OCB no Concred
Sistema OCB destaca expansão e identidade cooperativista no Concred
Dia C reúne cooperativas em ações de solidariedade por todo o país
Notícias eventos
27/08/2026
Crescimento com propósito marca debate do Sistema OCB no Concred
Tania Zanella destacou a cultura cooperativista como base para o crescimento sustentável do Ramo Crédito
A presidente executiva do Sistema OCB, Tania Zanella, foi uma das palestrantes da plenária principal do primeiro dia do 16º Congresso Brasileiro do Cooperativismo de Crédito (Concred), realizado em Goiânia (GO), nesta quinta-feira (27). Com o tema Cooperativismo: crescimento com propósito, ela abordou os desafios que acompanham a expansão do setor e defendeu o fortalecimento da cultura cooperativista como parte desse processo.
Durante a palestra, realizada no bloco Da Cooperação à Escala: fortalecendo o Sistema Nacional de Crédito Cooperativo (SNCC), Tania chamou atenção para o ritmo de crescimento do cooperativismo. Em 2025, o movimento brasileiro alcançou 29 milhões de cooperados, ante 15,5 milhões em 2019. O Ramo Crédito responde por cerca de 23 milhões desse total.
Para a presidente executiva, os números mostram a força do setor, mas também trazem uma questão importante: como garantir que esse crescimento seja acompanhado pela compreensão do que significa fazer parte de uma cooperativa? “Estamos crescendo e levando o cooperativismo para cada vez mais pessoas. Mas precisamos olhar para esse crescimento e entender se quem chega conhece, de fato, o modelo do qual está fazendo parte”, afirmou.
A reflexão conduziu a discussão sobre cultura cooperativista, tema que tem sido trabalhado pelo Sistema OCB a partir da Pesquisa Nacional do Cooperativismo e de uma investigação específica sobre o assunto. Tania destacou desafios relacionados ao conhecimento sobre o modelo, à participação dos cooperados e à preparação de novas lideranças.
Segundo ela, a expansão das cooperativas exige atenção para que sua identidade seja preservada. “Nosso desafio é crescer sem perder aquilo que nos diferencia. A cultura cooperativista precisa estar presente na relação com o cooperado, na formação das lideranças e nas decisões que tomamos para o futuro”, acrescentou.
Evolução
A apresentação também abordou transformações que já impactam o setor, como o avanço da inteligência artificial, a agenda ESG e as mudanças no perfil das novas gerações. Para Tania, a tecnologia amplia possibilidades, mas torna ainda mais importante investir em capacidades humanas, como criatividade, diálogo e construção coletiva.
Nesse cenário, ela apresentou a atuação do Sistema OCB no apoio às cooperativas e os caminhos desenvolvidos pela entidade para responder a desafios relacionados à governança, à educação cooperativista, à formação de lideranças e ao fortalecimento da cultura do movimento.
A participação de Tania na plenária principal levou ao centro do Concred uma discussão que dialoga diretamente com o momento vivido pelo cooperativismo financeiro: ampliar escala, competitividade e presença no mercado sem perder a conexão com os princípios que deram origem ao modelo.
Saiba Mais:
Sistema OCB reforça parceria com BNDES em agenda no Paraná
Pontos focais recebem capacitação para uso institucional de IA
Cooperativismo conecta liderança, participação e desenvolvimento
1
de
10
Filtrar Notícias
Todos os ramos
Agropecuário
Consumo
Crédito
Infraestrutura
Trabalho, Produção de Bens e Serviços
Transporte
Saúde


