


Ramo Seguros
Fique por dentro do Ramo Seguros
Destaques
01/09/2026
Cooperativas poderão criar cultura de seguros no Brasil, afirma especialista
Da zona rural, no interior do país, às áreas urbanas castigadas por eventos climáticos extremos, a falta de proteção securitária é uma realidade que atravessa o Brasil. Segundo dados da Federação Nacional de Previdência Privada e Vida (Fenaprevi), menos da metade dos brasileiros (46%) têm algum tipo de seguro ou previdência privada. É nesse cenário que o cooperativismo chega ao mercado com potencial para transformar o setor, pela “experiência, governança e compromisso com as pessoas”, na avaliação de Angélica Carlini, que atua há quatro décadas no segmento segurador. Advogada, professora e consultora do Ramo Seguros do Sistema OCB, ela acompanha de perto a regulamentação conduzida pela Superintendência de Seguros Privados (Susep), por meio da Resolução CNSP 492/2026, e ajuda a orientar as cooperativas interessadas em ingressar no setor. Para a especialista, a chegada das cooperativas é uma oportunidade histórica de levar proteção securitária a quem o mercado tradicional não alcança e de construir, pela primeira vez em larga escala no país, uma cultura de seguros. “É preciso educar para o seguro, formar uma cultura de seguros entre cooperados, ensinar que seguro é um tipo de investimento que pode não trazer recurso econômico, mas evita enormes problemas quando os riscos se materializam”, afirmou Angélica Carlini em entrevista ao Sistema OCB. A consolidação do coop de seguros alinha o Brasil a uma realidade global, em que cooperativas e mútuas já respondem por cerca de 26% da atividade securitária, segundo a Federação Internacional de Cooperativas e Seguros Mútuos (ICMIF), participação que supera 40% em países como Estados Unidos, França e Alemanha. Leia a entrevista completa: Sistema OCB: A regulamentação abriu portas para a constituição das novas cooperativas de seguros. Como a atuação ampla do cooperativismo impacta o setor? Angélica Carlini: Os seguros são essenciais para o desenvolvimento socioeconômico de uma sociedade. Países mais desenvolvidos possuem uma atividade de seguros pujante, o que significa que os seguros estão presentes na vida das pessoas em seu cotidiano, não são um luxo ou algo inatingível, mas um instrumento de proteção com o qual se pode contar de forma contínua. No Brasil, a contratação de seguros ainda é pequena e, principalmente, nem sempre chega àqueles que estão mais expostos aos riscos, o que é uma contradição muito ruim. A chegada das cooperativas de seguros é um fato a ser comemorado. Teremos maior capilarização e, certamente, maior diversidade de produtos de seguro, sempre com adequação às principais necessidades dos contratantes. Por outro lado, as cooperativas de seguros vão atuar em um mercado em que existem amplas oportunidades de crescimento e de sinergia com tudo aquilo que o cooperativismo já desenvolve no país, o que é altamente positivo. O que os cidadãos têm a ganhar ao escolher uma proteção feita pelo cooperativismo em vez de uma seguradora comum? Quais serão os diferenciais do coop nesse mercado? A perspectiva é de que ganhe no preço e na adequação do produto de seguro. Seguradoras são sociedades anônimas com custo operacional muito diferente das cooperativas e com a obrigatoriedade de trazer lucro para seus acionistas; só esse detalhe já sinaliza o quão diferente poderá ser a precificação. Além disso, os cooperados poderão organizar melhor as coberturas de seguro em conformidade com aquilo que, realmente, possui necessidade de proteção. Vale destacar, ainda, que as cooperativas poderão ser muito mais ágeis para efetuar o pagamento das indenizações, o que sempre é uma vantagem competitiva. No cenário global, as cooperativas e mutualistas respondem por até 40% do mercado de seguros em alguns países. Como o Brasil pode alcançar esse patamar? No Brasil, o maior diferencial das cooperativas de seguro pode ser chegar em locais onde as seguradoras não chegam, capilarizar a oferta de seguros para uma parcela da população que ainda não contrata e que, muitas vezes, nem conhece seguro de forma satisfatória. Outro diferencial importante é que as cooperativas de seguro poderão oferecer seguros mais adequados ao perfil dos cooperados porque, a rigor, cada cooperado é também um contratante de seguro, ajuda a otimizar as coberturas mais adequadas e necessárias para os cooperados. A experiência internacional será muito válida para que as cooperativas de seguro brasileiras aprendam com os erros e acertos praticados em outras partes do mundo, em especial na América Latina, cujos países guardam muitas semelhanças entre si. Como o cooperativismo de seguros pode democratizar o acesso a esse serviço e chegar a regiões em que as grandes seguradoras não estão presentes? O mercado tradicional de seguros é movimentado por sociedades anônimas com capital aberto ou fechado, mas que possuem acionistas, que são investidores e querem ter retorno. Ou seja, as seguradoras precisam dar lucro para que os investidores não desistam dos investimentos feitos. Para isso, é preciso organizar a atividade negocial de forma a atender alguns objetivos muito diferentes daqueles de uma cooperativa. É preciso lembrar, ainda, que a maior parte das seguradoras do país se instalou nos grandes centros urbanos há muito tempo e, desenvolveu estratégias para atuar nessas regiões porque ali estava o seu maior público. As cooperativas têm uma história diferente, nasceram em locais em que era preciso somar esforços para superar obstáculos e avançar econômica e socialmente, por isso é muito mais fácil para elas atuarem em locais mais distantes das grandes cidades com eficiência e agilidade. É importante lembrar que para chegar a todos os cantos do país há um passo a ser dado e que não pode ser ignorado de forma alguma: é preciso educar para seguro, formar uma cultura de seguros entre cooperados, ensinar que seguro é um tipo de investimento que pode não trazer recurso econômico, mas evita enormes problemas quando os riscos se materializam. No Brasil ainda não há essa cultura do seguro? Não. É comum que alguém diga em uma fábrica ou restaurante: 'estou aqui há 40 anos e nunca tive que pagar uma indenização para ninguém'. O dia que tiver que pagar a primeira, se não tiver contratado um seguro, poderá ter que vender o estabelecimento para poder fazer isso. Ou então alguém que nos diz: “tenho esta casa há 30 anos e nunca tive nenhum problema’. Que bom, porque, sem seguro, um único curto circuito na fiação elétrica pode ser o fim do imóvel se o incêndio destruir tudo. Isso sem falar que as pessoas podem falecer repentinamente e deixar filhos pequenos, dependentes econômicos, que terão muita dificuldade em seguir vivendo com dignidade sem os recursos de seu genitor ou genitora. Não se trata de pensar em tragédias! A educação para o seguro nos ensina a considerar que os acidentes acontecem e que temos que agir de forma preventiva, para evitar que aconteçam; mas também de forma positiva para ter recursos se vierem a ocorrer independentemente das precauções adotadas. Qual a principal orientação para grupos que estão se organizando para constituir novas cooperativas de seguros e submeter à avaliação da Susep? Existem vários passos a serem dados e todos são muito importantes para que os resultados finais sejam positivos. O estatuto é desses passos muito importantes. Mas, também é preciso se informar sobre seguros, fazer os cursos que a OCB colocou à disposição na plataforma CapacitaCoop, buscar informações com profissionais que tenham realmente conhecimento para assessorar e, principalmente, seguir corretamente as determinações do órgão regulador, Conselho Nacional de Seguros Privados – CNSP, que se encontra na Resolução 492/2026. A OCB já preparou material sobre esse tema, inclusive um conjunto de Perguntas e Respostas que vai ajudar muito, junto com os minicursos, a expandir o conhecimento das lideranças motivadas para a constituição de cooperativas de seguro. Assista à live “Cooperativismo de Seguros: a Resolução CNSP 492/2026 e os novos caminhos para o coop”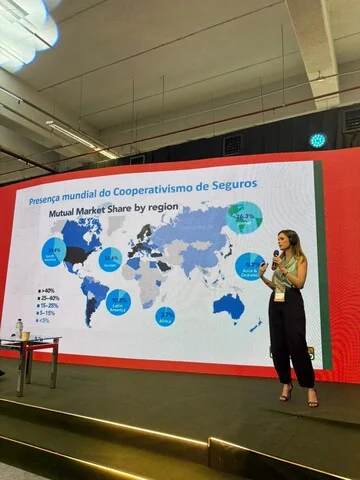
28/08/2026
Coop de seguros ganha espaço e abre novas oportunidades no Brasil
No Concred, Clara Maffia destacou potencial do novo ramo e os desafios para sua consolidação
O cooperativismo de seguros entra em uma nova fase no Brasil. Com a regulamentação específica do setor, as cooperativas passam a ter um ambiente mais claro para atuar em um mercado que pode ampliar o acesso à proteção, estimular a concorrência e gerar novas oportunidades de negócios. O tema foi debatido durante o painel Cooperativismo de Seguros: Uma Nova Fronteira para o Cooperativismo Brasileiro, realizado durante o 16º Concred, nesta sexta-feira (28).
Representando o Sistema OCB, a gerente geral de Negócios, Clara Maffia, apresentou um panorama do novo ramo ao lado de Ricardo Balbinot, Presidente da Cresol Mato Grosso e diretor institucional da OCB/MT.
Clara chamou atenção para o potencial de participação das cooperativas brasileiras. Segundo ela, a chegada ao mercado de seguros não deve ser vista apenas como uma nova frente de negócios, mas como uma oportunidade de levar a lógica cooperativista a mais pessoas e territórios.
“O cooperativismo de seguros chega para ampliar o acesso à proteção e colocar o cooperado no centro do negócio. Temos a oportunidade de construir um mercado mais acessível, competitivo e alinhado às necessidades reais das pessoas, sem perder de vista a identidade e os princípios que fazem parte do nosso modelo”, afirmou a gerente.
Entre os pontos destacados na apresentação de Clara estão a possibilidade de ampliar a oferta de seguros, especialmente em regiões onde a presença das seguradoras tradicionais ainda é menor, e a perspectiva de tornar produtos mais acessíveis. A atuação cooperativista também pode contribuir para fortalecer economias locais e regionais, com uma relação mais próxima entre cooperativa e cooperado.
Para a gerente, a entrada no segmento também abre espaço para a intercooperação. Cooperativas de diferentes ramos podem contribuir com estrutura, tecnologia, conhecimento dos seus públicos e experiência na gestão de riscos, criando condições para novos modelos de atuação. O cooperativismo de crédito, o agropecuário e o de transporte, por exemplo, aparecem entre os segmentos com maior potencial de conexão.
“O cooperativismo brasileiro já tem capilaridade, relacionamento com milhões de cooperados e experiência em diferentes atividades econômicas. Essa base pode ser uma vantagem importante para o desenvolvimento dos seguros, desde que saibamos transformar essa presença em soluções bem estruturadas e sustentáveis”, acrescentou Clara.
Um mercado em construção
A regulamentação representa um passo importante para dar segurança às cooperativas interessadas em ingressar no segmento. A apresentação citou a Lei Complementar 213/2025 e a Resolução CNSP 492/2026, além de outras normas que estabelecem requisitos para constituição, governança e operação das cooperativas de seguros.
Clara destacou ainda que a abertura do mercado vem acompanhada de responsabilidades. Entre os desafios, ela citou a necessidade de aporte inicial, a construção de uma governança adequada, a sustentabilidade financeira no longo prazo e a capacidade de competir em um setor formado por empresas tradicionais. A transformação digital, o uso de inteligência artificial e as mudanças sociais, ambientais e climáticas também exigirão adaptação constante.
“A regulamentação cria uma porta de entrada, mas ela não garante, sozinha, o sucesso das cooperativas. É preciso planejamento, capital, governança e uma operação preparada para o longo prazo. O desafio é crescer com consistência e, ao mesmo tempo, preservar aquilo que diferencia o cooperativismo””, argumentou.
A expectativa é que o novo ramo contribua para ampliar a cultura de proteção e prevenção no país e fortaleça a presença brasileira em um dos maiores segmentos do cooperativismo mundial. Para isso, será necessário combinar a capacidade de inovação do setor com os fundamentos do modelo cooperativista.
“Temos diante de nós uma oportunidade que exige visão de futuro. O cooperativismo de seguros pode gerar valor econômico e social, ampliar a proteção de brasileiros e aproximar ainda mais o cooperado das decisões sobre o negócio. Um futuro mais seguro também pode ser construído com cooperação” finalizou Clara.
Saiba Mais:
Crescimento com propósito marca debate do Sistema OCB no Concred
Sistema OCB destaca expansão e identidade cooperativista no Concred
Dia C reúne cooperativas em ações de solidariedade por todo o país
27/08/2026
Cooperativismo avança na agenda de seguros no Brasil
Fórum IRB(P&D) destaca papel do modelo na ampliação da cobertura e na redução da lacuna de proteção
O Sistema OCB esteve presente nesta quarta-feira (26), no Rio de Janeiro, na terceira edição do Fórum IRB(P&D), que reuniu representantes do setor de seguros para discutir caminhos de ampliação da cobertura securitária no Brasil. Com o tema Não há futuro sem seguro: ciência, inovação e resiliência para ampliar a proteção, o evento teve o apoio da Confederação Nacional das Seguradoras (CNseg) e do Instituto IRB.
A programação reservou espaço de destaque para o cooperativismo. Em um dos painéis do dia, dedicado ao papel do setor na redução da lacuna de proteção do país, representantes do Sicoob, do Sicredi e da Cresol discutiram as perspectivas do cooperativismo de seguros, pauta que o segmento de crédito tem conduzido em conjunto com o Sistema OCB.
"Temos avançado, junto com as centrais e confederações do Ramo Crédito, na construção de uma agenda própria para o cooperativismo de seguros. Participar de um espaço como o Fórum IRB(P&D), ao lado de Sicoob, Sicredi e Cresol, mostra que essa discussão já ocupa lugar relevante no debate nacional sobre proteção e gestão de riscos", afirmou Hugo Andrade, coordenador de Processos do Sistema OCB.
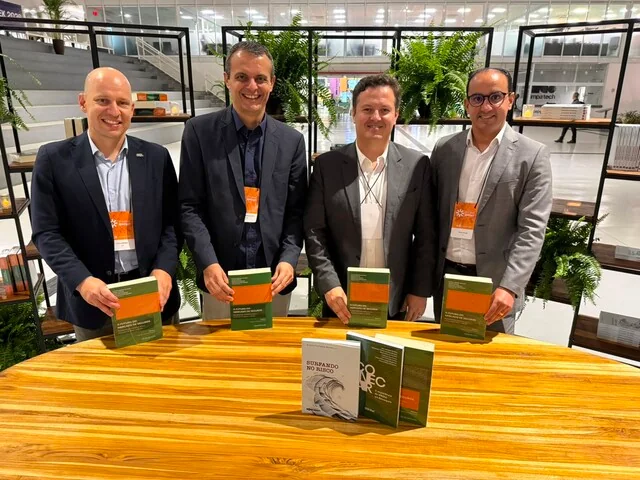
Durante o fórum, também foi lançado o livro O futuro do mercado de seguros: perspectivas e desafios para a evolução do setor no Brasil, coordenado por Otávio Damaso, Pedro Eroles, Reinaldo Marques e Vinicius Ratton Brandi. Dividida em dois volumes, a obra reúne capítulos assinados por profissionais e instituições ligados ao mercado segurador, entre eles o Sistema OCB, o Sicoob, a Cresol e o Sicredi, cada um responsável por um capítulo próprio.
Pelo Sistema OCB, o capítulo foi escrito por Clara Maffia, gerente geral de Negócios, Hugo Andrade e Daniel Antunes, coordenador societário. "É uma satisfação ver o cooperativismo integrado a uma publicação dessa envergadura, que vai circular entre estudantes, profissionais e formuladores de política do setor. Nosso capítulo busca justamente mostrar como o modelo cooperativo pode contribuir para levar proteção a quem hoje ainda está descoberto", acrescentou Hugo.
Saiba Mais:
Crescimento com propósito marca debate do Sistema OCB no Concred
Sistema OCB destaca expansão e identidade cooperativista no Concred
Dia C reúne cooperativas em ações de solidariedade por todo o país

28/06/2026
Cooperativas de seguros entram em nova fase de expansão no Brasil
Regulamentação consolida modelo cria condições para ampliar a cobertura no mercado brasileiro
O Brasil ainda convive com um cenário de baixa cobertura securitária. Milhões de pessoas seguem sem acesso a seguros patrimoniais, rurais, de vida ou proteção financeira básica, especialmente em regiões afastadas dos grandes centros e entre públicos historicamente pouco atendidos pelo mercado tradicional. Em um país marcado por desigualdades econômicas e territoriais, ampliar o acesso aos seguros significa também ampliar segurança, estabilidade e oportunidades de desenvolvimento.
É nesse contexto que o cooperativismo passa a ocupar um papel estratégico para o futuro do setor. Com a sanção da Lei Complementar 213/2025 e a recente publicação da Resolução CNSP 492/2026, as cooperativas de seguros passam oficialmente a integrar o Superintendência de Seguros Privados (Susep), podendo atuar em praticamente todos os ramos do mercado.
A medida representa uma transformação histórica para o cooperativismo brasileiro. Até então, as cooperativas estavam autorizadas a operar apenas em segmentos específicos, como seguros agrícolas, de saúde e acidentes de trabalho. Agora, com a regulamentação, poderão ampliar sua atuação e contribuir para a democratização do acesso aos serviços securitários em todo o país. Michel Jesus/Câmara dos Deputados
Força mundial
O potencial é significativo. A expectativa do setor é de que a ampliação da participação das cooperativas possa impulsionar o mercado nacional de seguros em até 15%, especialmente em segmentos como proteção automotiva, além de ampliar a presença desses serviços em regiões onde seguradoras tradicionais possuem pouca atuação.
No mundo, esse modelo já demonstra sua força há décadas. Segundo dados da Federação Internacional de Cooperativas e Seguros Mútuos (ICMIF), existem atualmente cerca de 5 mil cooperativas e mútuas de seguros em 79 países, atendendo mais de 333 milhões de pessoas. Juntas, elas somam aproximadamente R$ 11 trilhões em ativos e respondem por cerca de 26% da participação global do mercado segurador.
Países como Estados Unidos, Canadá, França e Argentina possuem cooperativas seguradoras consolidadas, que desempenham papel relevante na inclusão financeira e na proteção patrimonial de milhões de cidadãos.
Diálogo
No Brasil, a construção desse novo marco regulatório foi resultado de mais de uma década de debates, articulações técnicas e diálogo institucional. O tema passou por diferentes etapas legislativas e regulatórias, envolvendo o Congresso Nacional, a Superintendência de Seguros Privados (Susep), o Ministério da Fazenda e representantes do cooperativismo.
Entre os marcos dessa trajetória estão o PLS 356/2012, que tratava da organização de fundos mutualistas; e o PLP 519/2018, fruto de ampla discussão sobre a legalização supervisionada da atividade, que consolidou o texto construído em consenso até a aprovação da legislação definitiva.
Para o senador Vanderlan Cardoso (GO), coordenador da região Centro-Oeste da Frente Parlamentar do Cooperativismo (Frencoop) e vice-presidente da Comissão de Constituição e Justiça (CCJ), o cooperativismo tem papel central na ampliação do acesso aos serviços financeiros e securitários no país. “Sou um entusiasta do sistema cooperativista, tanto que tive a honra de relatar no Senado o projeto que modernizou e fortaleceu o Sistema Nacional de Crédito Cooperativo, ampliando a segurança jurídica e a capacidade de atuação dessas instituições no Brasil. Sempre defendi que as cooperativas cumprem um papel fundamental na democratização do acesso ao crédito, aos serviços financeiros e agora também podem contribuir muito para ampliar o acesso aos seguros”, afirmou.
O parlamentar também destacou o potencial de crescimento do setor no Brasil. “O mercado de seguros brasileiro ainda tem uma das menores taxas de cobertura do mundo, o que mostra um potencial imenso de crescimento. Milhões de brasileiros seguem sem qualquer proteção patrimonial, rural, de vida ou de saúde financeira. Nesse cenário, as cooperativas podem ser decisivas para levar o seguro a regiões e públicos onde o mercado tradicional muitas vezes não consegue chegar”, acrescentou.
Construção coletiva
A gerente-geral de negócios da OCB, Clara Maffia, destacou que a regulamentação representa a consolidação de um trabalho construído pelo cooperativismo brasileiro em conjunto com diferentes instituições públicas e representantes do setor. “Depois de mais de uma década de debates e uma longa construção coletiva, chegamos ao momento em que essa conquista legislativa vira realidade e se torna um marco histórico para o cooperativismo brasileiro”, disse.
Segundo Clara, a publicação da Resolução CNSP 492/2026 permite que as cooperativas passem a operar formalmente no mercado segurador, ampliando o alcance dos seguros no país e fortalecendo a inclusão financeira. “Essa regulamentação viabiliza a atuação das cooperativas e amplia o mercado segurador, com potencial de levar proteção a milhões de brasileiros que hoje não conseguem acessar esse tipo de serviço, especialmente em regiões desassistidas”, acrescentou.
Ela também ressaltou que o cooperativismo de seguros já possui tradição consolidada em diversos países e reúne características importantes para ampliar o acesso da população a serviços mais acessíveis, próximos e alinhados às necessidades locais. “É uma conquista que equilibra inovação, inclusão e responsabilidade”, finalizou.
Saiba Mais:
Sistema OCB participa de missão sobre seguros e clima no Reino Unido
Cooperativismo inspira jovens do agro durante PEC Brasil 2026 no Ceará
Sistema OCB recebe lideranças da Ocesp para imersão em Brasília
O Ramo Seguros representa a evolução do cooperativismo na promoção da proteção e da segurança financeira. Com foco nas pessoas e nos princípios da cooperação, oferece soluções que unem confiança, solidariedade e cuidado, contribuindo para a tranquilidade dos cooperados e para o fortalecimento de suas comunidades.
Separamos algumas publicações para você:


Conheça o cooperativismo de seguros
A segurança e a proteção são essenciais para indivíduos e empresas, e as cooperativas de seguros surgem como uma alternativa inovadora e eficiente dentro do mercado.
Tem alguma dúvida?
Entre em contato pelo e-mail:
relacoesinstitucionais@ocb.coop.br


