


Ramo Seguros
Fique por dentro do Ramo Seguros
Filtrar Notícias
Todos os ramos
Agropecuário
Consumo
Crédito
Infraestrutura
Trabalho, Produção de Bens e Serviços
Transporte
Saúde
Notícias eventos
17/09/2026
Potencial das coops para ampliar acesso a seguros ganha destaque
Seminário na USP debateu regulação, concorrência e oportunidades para expansão do setor
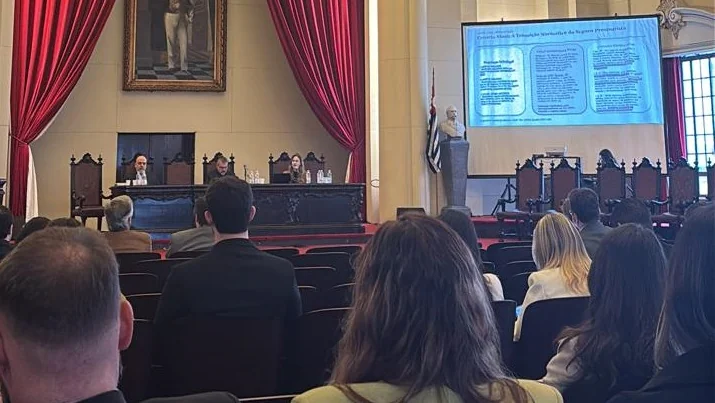
O potencial das cooperativas para ampliar o acesso da população brasileira a seguros foi um dos temas debatidos nesta quinta-feira (17), durante o II Seminário Jurídico de Seguros, realizado na Faculdade de Direito da Universidade de São Paulo (USP).
O coordenador de Ramos do Sistema OCB, Hugo Andrade, participou do painel Regulação e Concorrência, ao lado de representantes do Ministério da Fazenda e da Superintendência de Seguros Privados (Susep). O debate abordou o novo ambiente regulatório do setor, a entrada de novos participantes e os caminhos para ampliar a concorrência e a inclusão securitária no país.
Para Hugo, a atuação das cooperativas pode ajudar a levar proteção a pessoas e atividades econômicas que ainda têm pouco acesso ao mercado segurador. “O cooperativismo pode contribuir para levar proteção a quem hoje ainda está descoberto. Temos presença nas comunidades, proximidade com os cooperados e conhecimento das diferentes realidades econômicas. Esse conjunto de características abre espaço para ampliar a inclusão securitária no Brasil”, afirmou.
Novo cenário para o cooperativismo
O debate ocorreu em meio às mudanças promovidas pela Lei Complementar 213/2025, que ampliou as possibilidades de atuação das cooperativas no mercado de seguros, e pela regulamentação posterior do Conselho Nacional de Seguros Privados (CNSP).
Na avaliação de Hugo, o avanço do setor depende de um ambiente regulatório que combine segurança com o reconhecimento das particularidades do modelo cooperativista. “Precisamos de um ambiente regulatório seguro, mas que também reconheça a identidade e a forma de organização das cooperativas. O desafio é permitir que esses modelos sejam viáveis e sustentáveis e, ao mesmo tempo, tenham condições de ampliar a oferta de proteção para a sociedade”, explicou.
Outro ponto destacado foi a possibilidade de integração entre diferentes ramos do cooperativismo. Nesse cenário, as cooperativas de crédito podem desempenhar papel importante por sua capilaridade e presença em diferentes regiões do país. “As cooperativas de crédito têm uma capilaridade muito relevante e podem contribuir para impulsionar o cooperativismo de seguros. A intercooperação é uma das oportunidades que esse novo ambiente nos oferece”, acrescentou.
Concorrência e inclusão
A entrada de novos participantes e os possíveis efeitos sobre a concorrência também estiveram entre os temas discutidos. Hugo ressaltou que a expansão das cooperativas pode contribuir para aumentar a oferta de produtos, mas também para alcançar públicos que ainda possuem baixa cobertura securitária. “Não se trata apenas de dividir um mercado que já existe. Existe a possibilidade de ampliar esse mercado, alcançar novos públicos e fortalecer a cultura de proteção no país. É aí que o cooperativismo pode dar uma contribuição importante”, completou.
Além de Hugo, participaram do painel Vinicius Brandi, do Ministério da Fazenda e membro do Conselho Nacional de Seguros Privados (CNSP), e Carlos Queiroz, diretor da Susep. A moderação foi conduzida por Adriana Toledo, presidente do Conselho de Recursos do Sistema Nacional de Seguros Privados (CRSNSP).
Realizado no Salão Nobre da Faculdade de Direito da USP, em São Paulo, o II Seminário Jurídico de Seguros reuniu especialistas e representantes do setor ao longo do dia. Além de regulação e concorrência, o evento promoveu debates sobre saúde suplementar; seguro de vida e integridade física; seguro de danos e responsabilidade civil; grandes riscos; e resseguro.
Saiba Mais:
SomosCoop vira case brasileiro em conferência global da ACI no Panamá
Turismo Cooperativo avança com roteiro piloto no Espírito Santo
Cooperativas ganham espaço no debate sobre futuro da energia no Brasil
Notícias saber cooperar
01/09/2026
Cooperativas poderão criar cultura de seguros no Brasil, afirma especialista
Da zona rural, no interior do país, às áreas urbanas castigadas por eventos climáticos extremos, a falta de proteção securitária é uma realidade que atravessa o Brasil. Segundo dados da Federação Nacional de Previdência Privada e Vida (Fenaprevi), menos da metade dos brasileiros (46%) têm algum tipo de seguro ou previdência privada. É nesse cenário que o cooperativismo chega ao mercado com potencial para transformar o setor, pela “experiência, governança e compromisso com as pessoas”, na avaliação de Angélica Carlini, que atua há quatro décadas no segmento segurador.
Advogada, professora e consultora do Ramo Seguros do Sistema OCB, ela acompanha de perto a regulamentação conduzida pela Superintendência de Seguros Privados (Susep), por meio da Resolução CNSP 492/2026, e ajuda a orientar as cooperativas interessadas em ingressar no setor.
Para a especialista, a chegada das cooperativas é uma oportunidade histórica de levar proteção securitária a quem o mercado tradicional não alcança e de construir, pela primeira vez em larga escala no país, uma cultura de seguros.
“É preciso educar para o seguro, formar uma cultura de seguros entre cooperados, ensinar que seguro é um tipo de investimento que pode não trazer recurso econômico, mas evita enormes problemas quando os riscos se materializam”, afirmou Angélica Carlini em entrevista ao Sistema OCB.
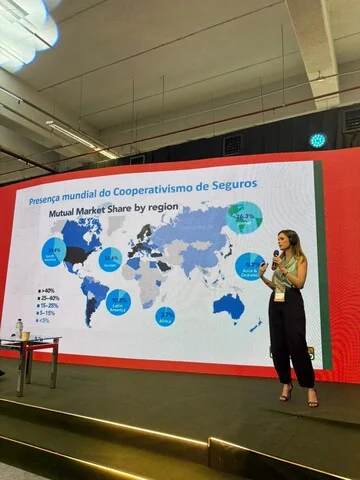
A consolidação do coop de seguros alinha o Brasil a uma realidade global, em que cooperativas e mútuas já respondem por cerca de 26% da atividade securitária, segundo a Federação Internacional de Cooperativas e Seguros Mútuos (ICMIF), participação que supera 40% em países como Estados Unidos, França e Alemanha.
Leia a entrevista completa:
Sistema OCB: A regulamentação abriu portas para a constituição das novas cooperativas de seguros. Como a atuação ampla do cooperativismo impacta o setor?
Angélica Carlini: Os seguros são essenciais para o desenvolvimento socioeconômico de uma sociedade. Países mais desenvolvidos possuem uma atividade de seguros pujante, o que significa que os seguros estão presentes na vida das pessoas em seu cotidiano, não são um luxo ou algo inatingível, mas um instrumento de proteção com o qual se pode contar de forma contínua. No Brasil, a contratação de seguros ainda é pequena e, principalmente, nem sempre chega àqueles que estão mais expostos aos riscos, o que é uma contradição muito ruim. A chegada das cooperativas de seguros é um fato a ser comemorado. Teremos maior capilarização e, certamente, maior diversidade de produtos de seguro, sempre com adequação às principais necessidades dos contratantes. Por outro lado, as cooperativas de seguros vão atuar em um mercado em que existem amplas oportunidades de crescimento e de sinergia com tudo aquilo que o cooperativismo já desenvolve no país, o que é altamente positivo.
O que os cidadãos têm a ganhar ao escolher uma proteção feita pelo cooperativismo em vez de uma seguradora comum? Quais serão os diferenciais do coop nesse mercado?
A perspectiva é de que ganhe no preço e na adequação do produto de seguro. Seguradoras são sociedades anônimas com custo operacional muito diferente das cooperativas e com a obrigatoriedade de trazer lucro para seus acionistas; só esse detalhe já sinaliza o quão diferente poderá ser a precificação. Além disso, os cooperados poderão organizar melhor as coberturas de seguro em conformidade com aquilo que, realmente, possui necessidade de proteção. Vale destacar, ainda, que as cooperativas poderão ser muito mais ágeis para efetuar o pagamento das indenizações, o que sempre é uma vantagem competitiva.
No cenário global, as cooperativas e mutualistas respondem por até 40% do mercado de seguros em alguns países. Como o Brasil pode alcançar esse patamar?
No Brasil, o maior diferencial das cooperativas de seguro pode ser chegar em locais onde as seguradoras não chegam, capilarizar a oferta de seguros para uma parcela da população que ainda não contrata e que, muitas vezes, nem conhece seguro de forma satisfatória. Outro diferencial importante é que as cooperativas de seguro poderão oferecer seguros mais adequados ao perfil dos cooperados porque, a rigor, cada cooperado é também um contratante de seguro, ajuda a otimizar as coberturas mais adequadas e necessárias para os cooperados. A experiência internacional será muito válida para que as cooperativas de seguro brasileiras aprendam com os erros e acertos praticados em outras partes do mundo, em especial na América Latina, cujos países guardam muitas semelhanças entre si.
Como o cooperativismo de seguros pode democratizar o acesso a esse serviço e chegar a regiões em que as grandes seguradoras não estão presentes?
O mercado tradicional de seguros é movimentado por sociedades anônimas com capital aberto ou fechado, mas que possuem acionistas, que são investidores e querem ter retorno. Ou seja, as seguradoras precisam dar lucro para que os investidores não desistam dos investimentos feitos. Para isso, é preciso organizar a atividade negocial de forma a atender alguns objetivos muito diferentes daqueles de uma cooperativa. É preciso lembrar, ainda, que a maior parte das seguradoras do país se instalou nos grandes centros urbanos há muito tempo e, desenvolveu estratégias para atuar nessas regiões porque ali estava o seu maior público.
As cooperativas têm uma história diferente, nasceram em locais em que era preciso somar esforços para superar obstáculos e avançar econômica e socialmente, por isso é muito mais fácil para elas atuarem em locais mais distantes das grandes cidades com eficiência e agilidade. É importante lembrar que para chegar a todos os cantos do país há um passo a ser dado e que não pode ser ignorado de forma alguma: é preciso educar para seguro, formar uma cultura de seguros entre cooperados, ensinar que seguro é um tipo de investimento que pode não trazer recurso econômico, mas evita enormes problemas quando os riscos se materializam.
No Brasil ainda não há essa cultura do seguro?
Não. É comum que alguém diga em uma fábrica ou restaurante: 'estou aqui há 40 anos e nunca tive que pagar uma indenização para ninguém'. O dia que tiver que pagar a primeira, se não tiver contratado um seguro, poderá ter que vender o estabelecimento para poder fazer isso. Ou então alguém que nos diz: “tenho esta casa há 30 anos e nunca tive nenhum problema’. Que bom, porque, sem seguro, um único curto circuito na fiação elétrica pode ser o fim do imóvel se o incêndio destruir tudo. Isso sem falar que as pessoas podem falecer repentinamente e deixar filhos pequenos, dependentes econômicos, que terão muita dificuldade em seguir vivendo com dignidade sem os recursos de seu genitor ou genitora. Não se trata de pensar em tragédias! A educação para o seguro nos ensina a considerar que os acidentes acontecem e que temos que agir de forma preventiva, para evitar que aconteçam; mas também de forma positiva para ter recursos se vierem a ocorrer independentemente das precauções adotadas.
Qual a principal orientação para grupos que estão se organizando para constituir novas cooperativas de seguros e submeter à avaliação da Susep?
Existem vários passos a serem dados e todos são muito importantes para que os resultados finais sejam positivos. O estatuto é desses passos muito importantes. Mas, também é preciso se informar sobre seguros, fazer os cursos que a OCB colocou à disposição na plataforma CapacitaCoop, buscar informações com profissionais que tenham realmente conhecimento para assessorar e, principalmente, seguir corretamente as determinações do órgão regulador, Conselho Nacional de Seguros Privados – CNSP, que se encontra na Resolução 492/2026. A OCB já preparou material sobre esse tema, inclusive um conjunto de Perguntas e Respostas que vai ajudar muito, junto com os minicursos, a expandir o conhecimento das lideranças motivadas para a constituição de cooperativas de seguro.
Assista à live “Cooperativismo de Seguros: a Resolução CNSP 492/2026 e os novos caminhos para o coop”
Notícias eventos
28/08/2026
Coop de seguros ganha espaço e abre novas oportunidades no Brasil
No Concred, Clara Maffia destacou potencial do novo ramo e os desafios para sua consolidação
O cooperativismo de seguros entra em uma nova fase no Brasil. Com a regulamentação específica do setor, as cooperativas passam a ter um ambiente mais claro para atuar em um mercado que pode ampliar o acesso à proteção, estimular a concorrência e gerar novas oportunidades de negócios. O tema foi debatido durante o painel Cooperativismo de Seguros: Uma Nova Fronteira para o Cooperativismo Brasileiro, realizado durante o 16º Concred, nesta sexta-feira (28).
Representando o Sistema OCB, a gerente geral de Negócios, Clara Maffia, apresentou um panorama do novo ramo ao lado de Ricardo Balbinot, Presidente da Cresol Mato Grosso e diretor institucional da OCB/MT.
Clara chamou atenção para o potencial de participação das cooperativas brasileiras. Segundo ela, a chegada ao mercado de seguros não deve ser vista apenas como uma nova frente de negócios, mas como uma oportunidade de levar a lógica cooperativista a mais pessoas e territórios.
“O cooperativismo de seguros chega para ampliar o acesso à proteção e colocar o cooperado no centro do negócio. Temos a oportunidade de construir um mercado mais acessível, competitivo e alinhado às necessidades reais das pessoas, sem perder de vista a identidade e os princípios que fazem parte do nosso modelo”, afirmou a gerente.
Entre os pontos destacados na apresentação de Clara estão a possibilidade de ampliar a oferta de seguros, especialmente em regiões onde a presença das seguradoras tradicionais ainda é menor, e a perspectiva de tornar produtos mais acessíveis. A atuação cooperativista também pode contribuir para fortalecer economias locais e regionais, com uma relação mais próxima entre cooperativa e cooperado.
Para a gerente, a entrada no segmento também abre espaço para a intercooperação. Cooperativas de diferentes ramos podem contribuir com estrutura, tecnologia, conhecimento dos seus públicos e experiência na gestão de riscos, criando condições para novos modelos de atuação. O cooperativismo de crédito, o agropecuário e o de transporte, por exemplo, aparecem entre os segmentos com maior potencial de conexão.
“O cooperativismo brasileiro já tem capilaridade, relacionamento com milhões de cooperados e experiência em diferentes atividades econômicas. Essa base pode ser uma vantagem importante para o desenvolvimento dos seguros, desde que saibamos transformar essa presença em soluções bem estruturadas e sustentáveis”, acrescentou Clara.
Um mercado em construção
A regulamentação representa um passo importante para dar segurança às cooperativas interessadas em ingressar no segmento. A apresentação citou a Lei Complementar 213/2025 e a Resolução CNSP 492/2026, além de outras normas que estabelecem requisitos para constituição, governança e operação das cooperativas de seguros.
Clara destacou ainda que a abertura do mercado vem acompanhada de responsabilidades. Entre os desafios, ela citou a necessidade de aporte inicial, a construção de uma governança adequada, a sustentabilidade financeira no longo prazo e a capacidade de competir em um setor formado por empresas tradicionais. A transformação digital, o uso de inteligência artificial e as mudanças sociais, ambientais e climáticas também exigirão adaptação constante.
“A regulamentação cria uma porta de entrada, mas ela não garante, sozinha, o sucesso das cooperativas. É preciso planejamento, capital, governança e uma operação preparada para o longo prazo. O desafio é crescer com consistência e, ao mesmo tempo, preservar aquilo que diferencia o cooperativismo””, argumentou.
A expectativa é que o novo ramo contribua para ampliar a cultura de proteção e prevenção no país e fortaleça a presença brasileira em um dos maiores segmentos do cooperativismo mundial. Para isso, será necessário combinar a capacidade de inovação do setor com os fundamentos do modelo cooperativista.
“Temos diante de nós uma oportunidade que exige visão de futuro. O cooperativismo de seguros pode gerar valor econômico e social, ampliar a proteção de brasileiros e aproximar ainda mais o cooperado das decisões sobre o negócio. Um futuro mais seguro também pode ser construído com cooperação” finalizou Clara.
Saiba Mais:
Crescimento com propósito marca debate do Sistema OCB no Concred
Sistema OCB destaca expansão e identidade cooperativista no Concred
Dia C reúne cooperativas em ações de solidariedade por todo o país
Notícias eventos
27/08/2026
Cooperativismo avança na agenda de seguros no Brasil
Fórum IRB(P&D) destaca papel do modelo na ampliação da cobertura e na redução da lacuna de proteção
O Sistema OCB esteve presente nesta quarta-feira (26), no Rio de Janeiro, na terceira edição do Fórum IRB(P&D), que reuniu representantes do setor de seguros para discutir caminhos de ampliação da cobertura securitária no Brasil. Com o tema Não há futuro sem seguro: ciência, inovação e resiliência para ampliar a proteção, o evento teve o apoio da Confederação Nacional das Seguradoras (CNseg) e do Instituto IRB.
A programação reservou espaço de destaque para o cooperativismo. Em um dos painéis do dia, dedicado ao papel do setor na redução da lacuna de proteção do país, representantes do Sicoob, do Sicredi e da Cresol discutiram as perspectivas do cooperativismo de seguros, pauta que o segmento de crédito tem conduzido em conjunto com o Sistema OCB.
"Temos avançado, junto com as centrais e confederações do Ramo Crédito, na construção de uma agenda própria para o cooperativismo de seguros. Participar de um espaço como o Fórum IRB(P&D), ao lado de Sicoob, Sicredi e Cresol, mostra que essa discussão já ocupa lugar relevante no debate nacional sobre proteção e gestão de riscos", afirmou Hugo Andrade, coordenador de Processos do Sistema OCB.
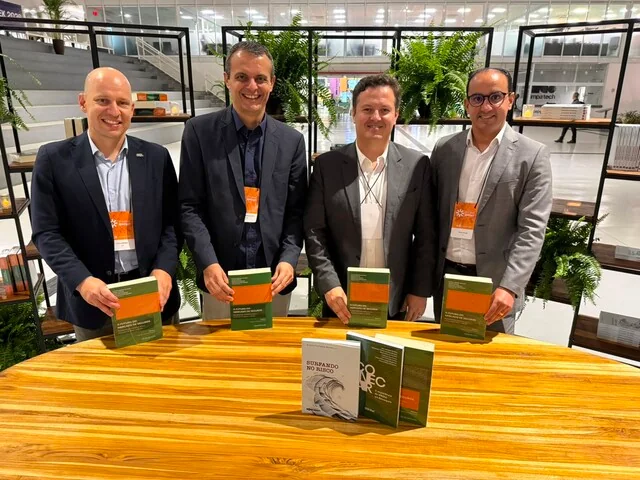
Durante o fórum, também foi lançado o livro O futuro do mercado de seguros: perspectivas e desafios para a evolução do setor no Brasil, coordenado por Otávio Damaso, Pedro Eroles, Reinaldo Marques e Vinicius Ratton Brandi. Dividida em dois volumes, a obra reúne capítulos assinados por profissionais e instituições ligados ao mercado segurador, entre eles o Sistema OCB, o Sicoob, a Cresol e o Sicredi, cada um responsável por um capítulo próprio.
Pelo Sistema OCB, o capítulo foi escrito por Clara Maffia, gerente geral de Negócios, Hugo Andrade e Daniel Antunes, coordenador societário. "É uma satisfação ver o cooperativismo integrado a uma publicação dessa envergadura, que vai circular entre estudantes, profissionais e formuladores de política do setor. Nosso capítulo busca justamente mostrar como o modelo cooperativo pode contribuir para levar proteção a quem hoje ainda está descoberto", acrescentou Hugo.
Saiba Mais:
Crescimento com propósito marca debate do Sistema OCB no Concred
Sistema OCB destaca expansão e identidade cooperativista no Concred
Dia C reúne cooperativas em ações de solidariedade por todo o país
Notícias representação
28/06/2026
Cooperativas de seguros entram em nova fase de expansão no Brasil
Regulamentação consolida modelo cria condições para ampliar a cobertura no mercado brasileiro
O Brasil ainda convive com um cenário de baixa cobertura securitária. Milhões de pessoas seguem sem acesso a seguros patrimoniais, rurais, de vida ou proteção financeira básica, especialmente em regiões afastadas dos grandes centros e entre públicos historicamente pouco atendidos pelo mercado tradicional. Em um país marcado por desigualdades econômicas e territoriais, ampliar o acesso aos seguros significa também ampliar segurança, estabilidade e oportunidades de desenvolvimento.
É nesse contexto que o cooperativismo passa a ocupar um papel estratégico para o futuro do setor. Com a sanção da Lei Complementar 213/2025 e a recente publicação da Resolução CNSP 492/2026, as cooperativas de seguros passam oficialmente a integrar o Superintendência de Seguros Privados (Susep), podendo atuar em praticamente todos os ramos do mercado.
A medida representa uma transformação histórica para o cooperativismo brasileiro. Até então, as cooperativas estavam autorizadas a operar apenas em segmentos específicos, como seguros agrícolas, de saúde e acidentes de trabalho. Agora, com a regulamentação, poderão ampliar sua atuação e contribuir para a democratização do acesso aos serviços securitários em todo o país. Michel Jesus/Câmara dos Deputados
Força mundial
O potencial é significativo. A expectativa do setor é de que a ampliação da participação das cooperativas possa impulsionar o mercado nacional de seguros em até 15%, especialmente em segmentos como proteção automotiva, além de ampliar a presença desses serviços em regiões onde seguradoras tradicionais possuem pouca atuação.
No mundo, esse modelo já demonstra sua força há décadas. Segundo dados da Federação Internacional de Cooperativas e Seguros Mútuos (ICMIF), existem atualmente cerca de 5 mil cooperativas e mútuas de seguros em 79 países, atendendo mais de 333 milhões de pessoas. Juntas, elas somam aproximadamente R$ 11 trilhões em ativos e respondem por cerca de 26% da participação global do mercado segurador.
Países como Estados Unidos, Canadá, França e Argentina possuem cooperativas seguradoras consolidadas, que desempenham papel relevante na inclusão financeira e na proteção patrimonial de milhões de cidadãos.
Diálogo
No Brasil, a construção desse novo marco regulatório foi resultado de mais de uma década de debates, articulações técnicas e diálogo institucional. O tema passou por diferentes etapas legislativas e regulatórias, envolvendo o Congresso Nacional, a Superintendência de Seguros Privados (Susep), o Ministério da Fazenda e representantes do cooperativismo.
Entre os marcos dessa trajetória estão o PLS 356/2012, que tratava da organização de fundos mutualistas; e o PLP 519/2018, fruto de ampla discussão sobre a legalização supervisionada da atividade, que consolidou o texto construído em consenso até a aprovação da legislação definitiva.
Para o senador Vanderlan Cardoso (GO), coordenador da região Centro-Oeste da Frente Parlamentar do Cooperativismo (Frencoop) e vice-presidente da Comissão de Constituição e Justiça (CCJ), o cooperativismo tem papel central na ampliação do acesso aos serviços financeiros e securitários no país. “Sou um entusiasta do sistema cooperativista, tanto que tive a honra de relatar no Senado o projeto que modernizou e fortaleceu o Sistema Nacional de Crédito Cooperativo, ampliando a segurança jurídica e a capacidade de atuação dessas instituições no Brasil. Sempre defendi que as cooperativas cumprem um papel fundamental na democratização do acesso ao crédito, aos serviços financeiros e agora também podem contribuir muito para ampliar o acesso aos seguros”, afirmou.
O parlamentar também destacou o potencial de crescimento do setor no Brasil. “O mercado de seguros brasileiro ainda tem uma das menores taxas de cobertura do mundo, o que mostra um potencial imenso de crescimento. Milhões de brasileiros seguem sem qualquer proteção patrimonial, rural, de vida ou de saúde financeira. Nesse cenário, as cooperativas podem ser decisivas para levar o seguro a regiões e públicos onde o mercado tradicional muitas vezes não consegue chegar”, acrescentou.
Construção coletiva
A gerente-geral de negócios da OCB, Clara Maffia, destacou que a regulamentação representa a consolidação de um trabalho construído pelo cooperativismo brasileiro em conjunto com diferentes instituições públicas e representantes do setor. “Depois de mais de uma década de debates e uma longa construção coletiva, chegamos ao momento em que essa conquista legislativa vira realidade e se torna um marco histórico para o cooperativismo brasileiro”, disse.
Segundo Clara, a publicação da Resolução CNSP 492/2026 permite que as cooperativas passem a operar formalmente no mercado segurador, ampliando o alcance dos seguros no país e fortalecendo a inclusão financeira. “Essa regulamentação viabiliza a atuação das cooperativas e amplia o mercado segurador, com potencial de levar proteção a milhões de brasileiros que hoje não conseguem acessar esse tipo de serviço, especialmente em regiões desassistidas”, acrescentou.
Ela também ressaltou que o cooperativismo de seguros já possui tradição consolidada em diversos países e reúne características importantes para ampliar o acesso da população a serviços mais acessíveis, próximos e alinhados às necessidades locais. “É uma conquista que equilibra inovação, inclusão e responsabilidade”, finalizou.
Saiba Mais:
Sistema OCB participa de missão sobre seguros e clima no Reino Unido
Cooperativismo inspira jovens do agro durante PEC Brasil 2026 no Ceará
Sistema OCB recebe lideranças da Ocesp para imersão em Brasília

Notícias eventos
26/06/2026
Sistema OCB participa de missão sobre seguros e clima no Reino Unido
Entidade integrou delegação que debateu inovação, gestão de riscos climáticos e oportunidades
O Sistema OCB participou, entre os dias 22 e 25 de junho, da Missão do Mercado Brasileiro de Seguros ao Reino Unido, realizada durante a London Climate Action Week. Representada pela gerente geral de Negócios, Clara Maffia, a organização integrou a delegação organizada pela Confederação Nacional das Seguradoras (CNseg), ao lado de representantes do mercado segurador, instituições financeiras, academia, governo e parlamentares para discutir o papel dos seguros diante dos desafios impostos pelas mudanças climáticas e pela transição para uma economia mais resiliente.
A participação do Sistema OCB ocorreu em um momento estratégico para o cooperativismo brasileiro. Com a entrada em vigor da Lei Complementar nº 213/2025, as cooperativas passaram a contar com novas possibilidades de atuação no mercado de seguros, com espaço para a oferta de soluções mais amplas aos cooperados e fortalecimento da presença do setor nesse segmento. Nesse contexto, a missão teve como objetivo aproximar diferentes atores do mercado, conhecer experiências internacionais e discutir caminhos para ampliar o papel dos seguros na gestão de riscos climáticos e no financiamento da adaptação às mudanças do clima.
Ao longo da programação, a delegação participou de fóruns, reuniões técnicas e visitas a empresas de referência no setor. Um dos destaques foi a visita à Guy Carpenter, uma das maiores companhias globais de resseguros, onde foram apresentadas soluções voltadas para seguros de crédito de carbono, gestão de riscos de enchentes e modelos de proteção desenvolvidos em parceria entre os setores público e privado.
A agenda também incluiu o Insurance Applied Research Meeting, promovido pela Fundação Getulio Vargas (FGV) em parceria com a Queen Mary University of London. O encontro reuniu pesquisadores, seguradoras, especialistas e instituições para discutir como ciência, inovação e instrumentos financeiros podem apoiar políticas públicas de adaptação climática e fortalecer a capacidade das cidades e dos países de responder aos impactos de eventos extremos.
Outro ponto alto da missão foi o Brazil-UK Insurance Forum, organizado pela CNseg em parceria com a Association of British Insurers (ABI). O evento promoveu debates sobre proteção de investimentos em infraestrutura, riscos cibernéticos e, principalmente, sobre o papel do mercado segurador na gestão do risco climático. As discussões destacaram a necessidade de desenvolver produtos inovadores, aperfeiçoar modelos de precificação de riscos e ampliar a utilização de dados meteorológicos para tornar o setor mais preparado para responder aos desafios ambientais.
A programação ainda contou com o Insurance, Climate & Nature Dialogue, que discutiu mecanismos para reduzir riscos em investimentos sustentáveis e ampliar o financiamento da adaptação climática. Entre os temas abordados estiveram a redução da diferença entre perdas econômicas e perdas seguradas, o fortalecimento da infraestrutura resiliente e o desenvolvimento de instrumentos capazes de atrair mais investimentos privados para projetos de adaptação.
Encerrando a agenda, a delegação participou dos diálogos preparatórios entre a COP30 e a COP31, que reuniram representantes dos setores financeiro e segurador para discutir soluções capazes de ampliar o financiamento climático e acelerar a implementação de projetos voltados à transição para uma economia de baixo carbono.
"O mercado de seguros tem um papel cada vez mais estratégico diante dos desafios impostos pelas mudanças climáticas. Tivemos a oportunidade de conhecer experiências internacionais, discutir soluções inovadoras e entender instrumentos como seguros para crédito de carbono, cobertura para eventos extremos e mecanismos de compartilhamento de riscos vêm sendo estruturados em outros países. Esse aprendizado é fundamental para acompanharmos a evolução desse mercado", destacou Clara Maffia.
Segundo ela, a participação também fortalece o posicionamento do Sistema OCB diante das novas possibilidades abertas às cooperativas no setor. "A nova legislação amplia a participação das cooperativas no mercado de seguros e, por isso, estamos estreitando o relacionamento com os principais atores desse segmento. Nosso objetivo é compreender seus desafios, identificar oportunidades e construir um posicionamento sólido para que o cooperativismo contribua cada vez mais com soluções inovadoras, alinhadas às necessidades da sociedade e aos desafios da agenda climática", complementou.
Saiba Mais:
Cooperativismo entra em campo para democratizar acesso aos seguros
Cooperativismo de saúde acompanha implementação da Reforma Tributária
Clima extremo amplia pressão por crédito e seguro rural

Notícias representação
25/06/2026
Cooperativismo entra em campo para democratizar acesso aos seguros
Nova legislação fortalece a inclusão econômica e cria condições para expandir a proteção social no país
A Lei Complementar (LC) 213/2025 abriu uma nova frente de expansão para o cooperativismo brasileiro ao permitir que cooperativas passem a atuar em praticamente todos os segmentos do Sistema Nacional de Seguros Privados (SNSP). A medida garantiu a presença do modelo econômico em um setor considerado estratégico para inclusão financeira e proteção patrimonial no país.
A nova legislação é considerada pelo Sistema OCB um marco histórico, por permitir que as cooperativas avancem em áreas como seguros patrimoniais, automotivos, empresariais e de vida, ampliando o acesso da população a serviços securitários, especialmente em regiões menos atendidas pelos grandes centros financeiros.
A gerente geral de Negócios do Sistema OCB, Clara Maffia, afirma que a regulamentação do setor, com a recente publicação da Resolução CNSP 492/2026, representa um passo importante para dar segurança jurídica ao setor e criar um ambiente mais estruturado para atuação das cooperativas. “Era importante definir o escopo de atuação dos diferentes modelos societários que operam neste setor, criar regras claras para as operações, fixar responsabilidades e estabelecer uma governança mínima”. Vinicius Loures/Câmara dos Deputados
Segundo ela, a expectativa é que o acesso ao seguro e à proteção patrimonial seja democratizado no Brasil. “As cooperativas possuem forte presença regional e proximidade com as comunidades, característica vista pelo setor como diferencial competitivo para expansão da proteção securitária. Além disso, elas têm essa característica importante de estar presente em locais onde muitas vezes outros modelos societários não estão”, complementa.
Novo marco legal
A construção do novo marco regulatório contou com atuação da Frente Parlamentar do Cooperativismo (Frencoop) e de parlamentares ligados ao setor. O deputado federal Reginaldo Lopes (MG) participou das articulações da proposta no Congresso Nacional e defendeu o fortalecimento do cooperativismo como instrumento de inclusão financeira e desenvolvimento regional. “A entrada das cooperativas nesse mercado abre uma oportunidade importante para o acesso da população à proteção securitária e fortalece a inclusão financeira no país”, afirmou o parlamentar.
Além disso, o parlamentar também reforçou a visão de que o modelo cooperativista é diferenciado por sua capacidade de alcançar regiões menos assistidas. “A presença das cooperativas, nesse contexto, tem um significado importante. Com elas, os serviços de seguros podem pode ser um instrumento de inclusão econômica e proteção social”, declarou.
Ramo Seguros
Após a sanção da Lei Complementar 213/2025, o Sistema OCB aprovou, em março de 2025, a criação do Ramo Seguros durante Assembleia Geral Extraordinária realizada em Brasília. A medida consolidou oficialmente o cooperativismo de seguros como um novo eixo de atuação do setor no país.
No mundo, o cooperativismo de seguros já é uma força consolidada. Segundo dados da Federação Internacional de Cooperativas e Seguros Mútuos (ICMIF), existem atualmente cerca de 5 mil cooperativas e mútuas de seguros em 79 países, atendendo mais de 333 milhões de pessoas. Juntas, elas somam aproximadamente R$ 11 trilhões em ativos e respondem por cerca de 26% da participação global do mercado segurador.
Países como Estados Unidos, Canadá, França e Argentina possuem cooperativas seguradoras consolidadas, que desempenham papel relevante na inclusão financeira e na proteção patrimonial de milhões de cidadãos.
Saiba Mais:
Cooperativismo de saúde acompanha implementação da Reforma Tributária
Clima extremo amplia pressão por crédito e seguro rural
Casa do Cooperativismo recebe Sessão Solene pelo dia do Coop

Notícias representação
15/06/2026
Seguros cooperativos ganham espaço com nova regulamentação
Modelo poderá ampliar oferta de proteção e inclusão financeira em regiões menos atendidas
A baixa cobertura do mercado de seguros no Brasil tem ampliado o debate sobre alternativas capazes de levar proteção financeira a regiões e públicos historicamente pouco atendidos pelo sistema tradicional. Nesse contexto, as cooperativas de seguros passaram a ocupar papel de destaque após a aprovação da Lei Complementar 213/2025, que abriu espaço para a atuação do modelo cooperativista em praticamente todos os segmentos do setor.
Kayo Magalhães / Câmara dos DeputadosA nova legislação permitiu que cooperativas ingressem em áreas antes restritas a outros agentes do mercado, ampliando a presença do movimento em um segmento considerado estratégico para a proteção patrimonial e a segurança financeira da população. Com a publicação da Resolução CNSP 492/2026 pela Superintendência de Seguros Privados (Susep), o setor passa a contar com regras mais claras para sua estruturação e funcionamento.
Dados do mercado indicam que apenas cerca de 30% da frota nacional de veículos possui cobertura securitária. Além disso, milhões de pequenos empreendedores, produtores rurais e moradores de municípios do interior ainda encontram dificuldades para acessar produtos de proteção patrimonial e financeira. A expectativa é que a entrada das cooperativas contribua para ampliar a oferta desses serviços, especialmente em localidades menos assistidas.
A gerente geral de Negócios do Sistema OCB, Clara Maffia, destaca que o cooperativismo pode contribuir para ampliar o alcance do mercado de seguros ao combinar presença territorial, conhecimento das realidades locais e foco nas necessidades dos cooperados. “O cooperativismo tem uma característica muito importante: ele nasce das necessidades das pessoas e das comunidades. Essa proximidade permite identificar demandas específicas e desenvolver soluções alinhadas à realidade de cada região. No setor de seguros, isso pode representar mais acesso, mais informação e mais proteção para públicos que hoje ainda estão à margem desse mercado”, afirma.
Segundo Clara, a regulamentação também representa um avanço institucional para o setor ao estabelecer um ambiente mais estruturado para a atuação das cooperativas de seguros. “A nova legislação cria parâmetros claros para o funcionamento do segmento, fortalece a segurança jurídica e amplia as possibilidades de oferta de proteção financeira. É um passo importante para aumentar a concorrência, estimular a inovação e ampliar o acesso da população aos serviços securitários”, acrescenta.
Avanço
A aprovação da Lei Complementar 213/2025 contou com apoio da Frente Parlamentar do Cooperativismo (Frencoop) e de parlamentares ligados às pautas de inclusão financeira e modernização do mercado securitário.
A deputada Bia Kicis (DF), que acompanhou as discussões sobre a regulamentação das associações de proteção patrimonial e a inclusão das cooperativas no mercado de seguros, avalia que a medida amplia as alternativas disponíveis para consumidores que hoje permanecem fora do mercado tradicional. “Estamos criando um ambiente regulatório mais organizado e transparente, que oferece novas possibilidades para consumidores e para entidades que já atuavam em modelos mutualistas no país. O principal beneficiado será o cidadão, que passa a contar com mais opções de proteção e maior segurança jurídica”, destaca.
Presença global
A entrada das cooperativas no mercado de seguros aproxima o Brasil de uma realidade já presente em diversas economias ao redor do mundo. Em países como Estados Unidos, Canadá, França e Argentina, cooperativas seguradoras desempenham papel relevante na oferta de proteção patrimonial e financeira, especialmente em segmentos e regiões que demandam soluções mais próximas das necessidades dos usuários.
Levantamento da Federação Internacional de Cooperativas e Seguros Mútuos (ICMIF) mostra que existem atualmente cerca de 5 mil cooperativas e mútuas de seguros distribuídas por 79 países. Juntas, elas atendem mais de 333 milhões de pessoas, administram aproximadamente R$ 11 trilhões em ativos e respondem por cerca de 26% do mercado segurador mundial.
No Brasil, a regulamentação do setor abriu caminho para que o cooperativismo passe a atuar em um segmento onde já acumula experiência em áreas reguladas como crédito e saúde. Como reflexo desse novo cenário, o Sistema OCB aprovou, em março de 2025, a criação do Ramo Seguros durante Assembleia Geral Extraordinária realizada em Brasília, consolidando oficialmente esse segmento como um novo eixo de atuação do cooperativismo brasileiro.
Saiba Mais:
15 anos de AvaliaCoop: como diagnóstico virou cultura de gestão
Web Summit Rio destaca cooperativismo como motor de inovação
Encontro do cooperativismo potiguar conta com presença do Sistema OCB

Notícias eventos
11/06/2026
Cooperativismo de seguros avança com regulamentação e mobiliza setor
Live do Sistema OCB marcou o início da nova fase de estruturação do segmento no país
O cooperativismo brasileiro deu mais um passo importante na consolidação do Ramo Seguros nesta quinta-feira (11), durante a live Cooperativismo de Seguros: a Resolução CNSP 492/2026 e os novos caminhos para o coop, promovida pelo Sistema OCB. O evento reuniu representantes do setor cooperativista e da Superintendência de Seguros Privados (Susep) para detalhar os impactos da nova regulamentação e orientar cooperativas interessadas em atuar no mercado segurador.
A transmissão é um dos primeiros eventos públicos realizados após a aprovação da Resolução CNSP 492/2026, norma que regulamenta a atuação das cooperativas de seguros no Brasil e complementa os avanços trazidos pela Lei Complementar 213/2025. O encontro marcou o início de uma nova etapa para o setor: a estruturação das primeiras cooperativas de seguros brasileiras.
Na abertura, o presidente do Conselho de Administração do Sistema OCB, Márcio Lopes de Freitas, destacou o caráter histórico da conquista e ressaltou que, após mais de uma década de articulações, o cooperativismo entra agora na fase de construção efetiva do novo ramo. “Vencemos a etapa legal e regulatória. Agora começa o trabalho de construir um ramo sólido, saudável, transparente e capaz de gerar resultados para as pessoas. Nosso objetivo é construir um modelo que beneficie diretamente quem está no centro do cooperativismo: o cooperado”, afirmou.
Márcio também agradeceu a parceria institucional construída com a Susep ao longo do processo regulatório e reforçou que o desenvolvimento do setor exigirá preparação técnica, formação de lideranças e fortalecimento da inteligência cooperativa. Segundo ele, o Sistema OCB seguirá oferecendo suporte às cooperativas interessadas em ingressar nesse mercado.
Ampliação da proteção securitária
Representando a Susep, o superintendente Alessandro Octaviani afirmou que a regulamentação das cooperativas de seguros responde a um desafio estratégico para o desenvolvimento nacional: ampliar a proteção securitária da economia brasileira.
Ao citar eventos climáticos recentes, como as enchentes no Rio Grande do Sul, as secas em São Paulo e os impactos das chuvas no Maranhão, Octaviani destacou a necessidade de expandir o acesso ao seguro no país. “Precisamos aumentar a resiliência securitária da economia brasileira. O cooperativismo surge como um parceiro fundamental para ampliar essa proteção, alcançar regiões onde o seguro ainda é pouco presente e contribuir para o desenvolvimento econômico e social”, declarou.
Segundo ele, a aprovação da Lei Complementar 213/2025 e da Resolução CNSP 492/2026 representa uma construção institucional conjunta entre governo, reguladores e movimento cooperativista.
Experiências bem-sucedidas
O diretor da Susep, Carlos Queiroz, apresentou os principais aspectos da regulamentação e destacou que o cooperativismo de seguros é uma realidade consolidada em diversos países. De acordo com dados da Federação Internacional de Cooperativas e Seguros Mútuos (ICMIF), cooperativas e entidades mutualistas respondem por cerca de 26% do mercado global de seguros. Em algumas economias desenvolvidas, como Estados Unidos, França e Alemanha, a participação supera 40%.
“O Brasil não podia ficar de fora desse movimento. Observamos o sucesso do cooperativismo de crédito, sua capacidade de gerar inclusão financeira e entendemos que era o momento de dar esse passo também no mercado de seguros”, defendeu. Queiroz também ressaltou que a regulamentação permite a atuação das cooperativas em praticamente todos os ramos de seguros destinados ao público em geral, mantendo restrições apenas para segmentos de maior complexidade e risco.
Outro destaque da norma é a adoção da estrutura cooperativista em três níveis — singulares, centrais e confederações — modelo inspirado no sistema cooperativo brasileiro de crédito e alinhado às necessidades do mercado segurador para compartilhamento e pulverização de riscos.
Inclusão e desenvolvimento regional
Durante o evento, a gerente geral de Negócios do Sistema OCB, Clara Maffia, reforçou que o cooperativismo tem potencial para ampliar o acesso aos seguros em regiões e segmentos ainda pouco atendidos pelo mercado tradicional.
Segundo ela, a chegada das cooperativas ao setor deve contribuir para ampliar a cultura de proteção, estimular a concorrência, promover inclusão e fortalecer economias locais. “O cooperativismo tem histórico de levar serviços onde outros modelos não chegam. Vemos isso no crédito, na saúde, no transporte e em diversos outros ramos. Agora temos a oportunidade de fazer o mesmo no mercado de seguros”, afirmou.
Clara salientou ainda que a regulamentação construída pela Susep respeita as especificidades do modelo cooperativista e cria condições para o desenvolvimento sustentável do setor, apoiado em princípios como governança, intercooperação e participação democrática.
Crescimento
A consultora do Sistema OCB para o tema, Angelica Carlini, apresentou detalhes da regulamentação e explicou como funcionará a estrutura das cooperativas de seguros. Ela considerou que o modelo aprovado preserva características centrais do cooperativismo brasileiro, como a organização em cooperativas singulares, centrais e confederações, e cria mecanismos capazes de garantir segurança jurídica, estabilidade operacional e adequada gestão de riscos. “Não existe dificuldade que não possa ser superada quando existe vontade de fazer bem feito. O cooperativismo tem experiência, governança e compromisso com as pessoas. Esses atributos serão fundamentais para o sucesso desse novo ramo”, afirmou.
Angelica lembrou ainda que a regulamentação contempla instrumentos importantes para o funcionamento do setor, como operações de cosseguro, resseguro, auditoria cooperativa e supervisão regulatória, criando bases sólidas para o desenvolvimento das futuras cooperativas de seguros.
Próximos passos
Além de esclarecer dúvidas sobre a nova regulamentação, a live marcou o início da agenda de apoio do Sistema OCB ao desenvolvimento do ramo. Entre as próximas entregas está a disponibilização de um modelo padrão de estatuto para cooperativas singulares de seguros, que servirá de referência para as organizações interessadas em iniciar suas operações.
A expectativa é que a regulamentação impulsione a formação das primeiras cooperativas de seguros do país e amplie a participação do cooperativismo em um mercado que movimenta trilhões de dólares no mundo e tem papel estratégico na proteção de pessoas, negócios e atividades econômicas.
Saiba Mais:
Cooperativismo apresenta agenda estratégica 2027/30 para o Brasil
Sustentabilidade coop avança com o Pacto Global da ONU
Inscrições abertas: participe da Olimpíada do Bem Público 2026

Notícias eventos
09/06/2026
Sistema OCB recebe ministro do Mapa para debater agenda do cooperativismo
Reunião reafirmou parceria na construção do próximo ciclo agrícola e de demandas do cooperativismo e setor agropecuário
A menos de um mês do lançamento oficial do Plano Safra 2026/27, o ministro da Agricultura e Pecuária (MAPA), André de Paula, esteve nesta terça-feira (9) na sede do Sistema OCB, em Brasília, para uma reunião com o presidente do Conselho de Administração, Márcio Lopes de Freitas, a presidente executiva Tania Zanella e a superintendente Fabíola Nader Motta. Participaram, ainda, o gerente técnico, João Prieto, e o coordenador do ramo agropecuário, Rodolfo Jordão.
A pauta concentrou os principais pleitos do setor para o próximo ciclo agrícola, e conforme explicou o presidente do Conselho de Administração, o peso dos números explica a relevância deles para o cooperativismo: são 1.172 cooperativas, mais de 1 milhão de produtores rurais e uma participação que chega a 50% da safra de grãos, 75% do trigo, 55% do café, 46% do leite e 50% dos suínos produzidos no país.
"O cooperativismo agropecuário é um parceiro estratégico do governo na produção, no armazenamento e na comercialização de alimentos. Por isso, é fundamental que as políticas do Plano Safra reconheçam essa realidade e ampliem as condições de financiamento para que os produtores e suas cooperativas possam continuar investindo e garantindo a segurança alimentar do país", afirmou o presidente Márcio.
Ele reforçou que o cooperativismo espera um Plano Safra 2026/27 que amplie o volume de crédito disponível, fortaleça os mecanismos de equalização de juros e garanta previsibilidade orçamentária para o seguro rural. O setor também defende ajustes nos critérios do Pronamp para contemplar um número maior de médios produtores e a criação de condições mais favoráveis para investimentos em armazenagem e agroindustrialização — pilares essenciais para agregar valor à produção.
A reunião também abordou o acesso a mercados internacionais, com atenção às negociações com a União Europeia e às barreiras comerciais norte-americanas. O Sistema OCB sinalizou, ainda, que pretende apresentar um projeto para contribuir na remodelagem de políticas públicas do setor. "Estamos construindo uma proposta para que elas sejam cada vez mais aderentes à realidade das cooperativas e dos produtores rurais", declarou Tania.
O ministro André de Paula reforçou o compromisso do MAPA com a agenda do setor e destacou o caráter estratégico da parceria. "Estar aqui é o gesto de apreço e a afirmação da importância desse setor. Trazer minha equipe é sinalizar que isso seguirá sendo assim — precisamos da parceria de vocês e estaremos sempre à disposição para trabalhar juntos", afirmou.
Saiba Mais:
Reforma tributária e agro: o impacto direto no interior do país
Reforma tributária: avanço histórico exige atenção na regulamentação
Coop assume papel estratégico na expansão da conectividade rural

Notícias negócios
26/05/2026
Regulação do cooperativismo de Seguros abre oportunidades de negócios para novo Ramo
O mercado de seguros passa por mudanças desde a Lei Complementar 213/2025. Graças à promulgação da Lei em 15 de janeiro de 2025, o setor sofreu transformações normativas a respeito dos seguros privados, previdência e capitalização. A partir da nova legislação, ficou permitida a atuação de cooperativas de seguros, aumentando a concorrência e abrindo oportunidades para o setor cooperativista
Além disso, o Ramo Seguros já foi aprovado em assembleia do Sistema OCB. A criação do oitavo ramo cooperativista ocorreu em 18 de março de 2025, em Brasília, durante Assembleia Geral Extraordinária (AGE) convocada pelo Sistema OCB.
Em outros países, o setor está entre os mais fortes do cooperativismo. No Brasil, só em 2024, o mercado segurador atingiu R$ 435,5 bilhões de faturamento. Os dados apontam para uma grande oportunidade que se abre para esse modelo de negócios.
Regulamentação em 2025 e contexto de oportunidades
A Lei Complementar 213/2025, promulgada no começo do ano passado, foi peça-chave para a entrada do cooperativismo no setor de seguros. A lei permite que, pela primeira vez no mercado brasileiro, as cooperativas possam ser integradas à regulamentação do Sistema Nacional de Seguros Privados (SNSP).
O SNSP é o órgão responsável pelos seguros no Brasil. Segundo o Decreto-Lei n.º 73 de novembro de 1966, que rege as operações de seguro, o Sistema Nacional – integrado pelo Conselho Nacional de Seguros Privados (CNSP), pela Superintendência de Seguros Privados (Susep) e pelas sociedades autorizadas a operar em seguros privados e capitalização, foi instituído para operar os seguros privados e a capitalização.
A nova lei permite que cooperativas de seguros operem em todos os ramos, exceto os vedados pelo Conselho Nacional de Seguros Privados (CNSP), como previdência e capitalização.
Cooperativas respondem ao CNSP e à Susep
Uma vez que passam a responder ao SNSP, as cooperativas devem cumprir as regras do Conselho Nacional de Seguros Privados (CNSP). Essa entidade é formada por representantes do Ministério da Fazenda, da Superintendência de Seguros Privados (Susep), do Banco Central do Brasil e da Comissão de Valores Mobiliários (CVM) que determinam as diretrizes e normas dos seguros privados, entre outras atividades.
A fiscalização das cooperativas de seguros será feita pela Susep. A autarquia, vinculada ao Ministério da Fazenda, surgiu na década de 60 e tem como responsabilidade assegurar o controle e fiscalização dos mercados de seguros.
Oportunidade de crescimento
Atualmente, muitos brasileiros, principalmente no ramo de automóveis, ainda não têm acesso a seguros, o que indica um espaço de crescimento para as cooperativas. Júlia Normande Lins, diretora da Susep, relatou em entrevista ao Valor Econômico que, dentro dos 75 milhões de veículos que constituem a frota circulante brasileira, mais de 40 milhões não possuem cobertura por seguro ou por proteção veicular.
Desse modo, a entrada do cooperativismo pode ser uma oportunidade de aumentar o acesso ao seguro no Brasil, algo ainda escasso no país. Além disso, o modelo de negócios tem um grande diferencial competitivo. Por se tratar de um negócio coletivo, a proximidade com os cooperados é um destaque das cooperativas de seguros.
Cooperativismo de seguros e as mudanças no setor
As novas regulações trazem também mudanças para o setor de seguros brasileiro, tanto para os provedores quanto para os consumidores.
Maior competição graças à entrada de cooperativas e associações no mercado
Ao ampliar a quantidade de participantes no mercado, o decreto ajuda a proporcionar pluralidade no setor e, consequentemente, aumentar a concorrência. A chegada das cooperativas e das associações traz maior competitividade, o que exige dos provedores de seguros uma necessidade de melhorar para se destacar.
Além disso, a medida ajuda a promover mais opções para os consumidores, pois a maior concorrência eleva o acesso a diferentes seguros no Brasil.
Cooperativas que já existem podem entrar no mercado de seguros
A Lei, ao regulamentar a atuação das cooperativas de seguros para além do setor agrícola, de saúde e de acidente de trabalho, oferece espaço para novos ramos do cooperativismo entrarem no mercado, gerando a expansão desse serviço dentro desse modelo de negócios.
Cooperativas de crédito e de saúde, por exemplo, podem aproveitar essa possibilidade. Ao Valor Econômico, Helton Freitas, presidente da Seguros Unimed, disse que enxerga caminhos de diversificação dos seus serviços graças à entrada do cooperativismo no mercado de seguros.
Multas mais pesadas e maior fiscalização
Uma vez sob supervisão da Susep, as cooperativas passam a responder a uma fiscalização mais árdua e responsável. A entidade pode multar os infratores que desobedecem a suas normas ou atuam sem autorização.
Se antes da nova lei as multas eram de no máximo R$ 1 milhão, as normas mudaram e agora definem que as cooperativas sancionadas podem ser multadas em até R$ 35 milhões, seguindo os limites predefinidos.
Desafios e o que falta definir
As transformações, apesar de positivas, também podem representar novos desafios para o cooperativismo. Algumas definições, inclusive, estão em aberto e aguardam decisões jurídicas para oficialização.
Definição de Open Insurance e o SRO (Sistema de Registro de Operações)
A mudança exige uma atenção maior à fiscalização e à regulação, para que as regras sejam proporcionais e de acordo com o funcionamento das novas entidades do setor de seguros.
Segundo a diretora da Susep, a entidade segue avaliando se o Open Insurance e o Sistema de Registro de Operações (SRO) serão obrigatórios para as cooperativas e associações desde o início, pois entende-se que o custo regulatório é um fator determinante para a entrada desses players no segmento.
Risco de perda da identidade cooperativista
Outro impacto, que precisa de atenção das cooperativas, é o risco de, ao seguir as novas normas, perder as características que moldam a identidade cooperativa.
As novas legislações contam com dispositivos que podem restringir a autonomia e a gestão democrática das cooperativas, essenciais nesse modelo de negócios.
Necessidade de adaptação às novas regras
Para se destacar e ganhar espaço neste segmento, as cooperativas deverão conseguir se adaptar às regras e ao funcionamento do mercado de seguros no Brasil.
A capacidade de ajustar as estruturas de capital e governança para cumprir o que é definido pela Susep sem perder a essência cooperativa vai definir o sucesso das operações.
Conclusão: o futuro do cooperativismo de seguros
“As cooperativas têm uma vocação natural para atuar com responsabilidade e inclusão. Este projeto reforça essa capacidade, permitindo que o cooperativismo contribua ainda mais para a proteção e o bem-estar da sociedade brasileira. É um avanço que reflete a maturidade do setor e a força do diálogo entre as entidades e o poder público”, explica Márcio Lopes de Freitas, presidente do Conselho de Administração do Sistema OCB.
A regulamentação traz mais concorrência e potencial de crescimento para o setor, o que pode ser positivo para os consumidores e para as cooperativas. Mas, a fim de aproveitar esse mercado promissor, será preciso se adaptar às mudanças e ganhar espaço com competitividade no mercado.

Notícias eventos
24/04/2026
Cooperativismo simula mercado de seguros em experiência no IRB
Jogo (Re)ação reuniu lideranças no Rio e antecipou desafios da regulação
No dia 17 de abril, colaboradores do Sistema OCB e lideranças de cooperativas de crédito participaram, no Rio de Janeiro, de uma experiência diferente do ambiente tradicional de capacitação. Na sede do Instituto de Resseguros do Brasil - IRB(Re), o jogo (Re)ação colocou os participantes no centro de uma simulação estratégica que reproduz, com alto grau de fidelidade, o funcionamento do mercado segurador e ressegurador. A iniciativa foi organizada como um espaço de reflexão sobre o futuro do cooperativismo diante do avanço da regulamentação das cooperativas de seguros no Brasil.
Na dinâmica, os participantes (representantes de diferentes unidades estaduais do Sistema OCB e das principais confederações do cooperativismo financeiro) assumiram a gestão de uma seguradora fictícia e, ao longo de quatro rodadas, precisaram tomar decisões sobre precificação, gestão de riscos, alocação de capital e posicionamento de mercado. Cada escolha impactou indicadores-chave, como sinistralidade, custo de aquisição e índice combinado, parâmetros centrais para a sustentabilidade de operações no setor.
Na prática, os dilemas enfrentados durante a simulação foram os mesmos que devem orientar a atuação de cooperativas em um cenário regulado. Ajustar preços para melhorar margens sem comprometer a base de clientes, decidir entre expandir operações ou proteger a carteira com resseguro e equilibrar crescimento com prudência regulatória estiveram alguns dos desafios vivenciados.
Aprendizados
Ao final da experiência, três pontos se destacaram. O primeiro foi a compreensão aprofundada dos mecanismos financeiros
que estruturam o setor de seguros. Ao vivenciar as consequências diretas de cada decisão, os participantes conseguiram internalizar, de forma prática, conceitos que, em geral, permanecem restritos à teoria.
O segundo ponto foi a possibilidade de confrontar modelos mentais com a realidade simulada. O jogo permitiu comparar decisões tomadas em tempo real com cenários previamente projetados, ao evidenciar vieses e ajustar percepções sobre comportamento de mercado. Já o terceiro se ateve ao campo institucional. A interação entre representantes de diferentes sistemas estaduais e confederações fortaleceu o alinhamento estratégico do cooperativismo.
O coordenador de Ramos do Sistema OCB, Hugo Andrade, destacou o último aspecto. “Talvez o ganho mais intangível, mas não menos importante, foi a oportunidade de lideranças de diferentes sistemas vivenciarem juntas os mesmos desafios. Isso abre espaço para um diálogo mais qualificado sobre estratégia e futuro do cooperativismo.”
A atividade foi realizada em um momento em que a regulamentação das cooperativas de seguros avança junto aos órgãos reguladores. A expectativa é que, uma vez estabelecido o marco legal, cooperativas de diferentes ramos possam entrar neste setor, abrindo um novo campo de atuação para o cooperativismo.
Saiba Mais:
Agenda prioritária do cooperativismo é apresentada a Alckmin
Lei restabelece isenção de PIS/Cofins para coops de reciclagem
Encontro de TIC do Sistema S debate inovação e transformação digital

Notícias negócios
31/03/2026
Os desafios e as tendências para os negócios das cooperativas de crédito em 2026
O ano de 2026 apresenta muitas oportunidades de negócios para as cooperativas de crédito, mas também impõe desafios que precisam ser compreendidos e enfrentados pelo setor para que o Ramo continue crescendo e ganhando protagonismo perante o Sistema Financeiro Nacional.
Tania Zanella, presidente-executiva do Sistema OCB, aponta que 2026 será um ano de priorização e escolhas estratégicas para o cooperativismo por conta das eleições. Ela reforça que o cooperativismo precisará trabalhar o fortalecimento da governança, a agenda de financiamento e a adaptação do setor a um cenário socioeconômico em transformação.
Além disso, as cooperativas de crédito precisam lidar com juros altos, inadimplência, dificuldades no setor agropecuário e a busca pelo protagonismo na vida do cooperado. Enquanto isso, o próprio Ramo passa por transformações setoriais que influenciam as estratégias de negócios para o ano.
5 desafios e tendências para os negócios no cooperativismo de crédito em 2026
Neste artigo, reunimos cinco temas, tendências e desafios que impactarão os negócios das cooperativas de crédito no decorrer de 2026. Boa leitura!
1. A alta nas recuperações judiciais no agronegócio
O ano passado foi marcado por um grande crescimento nas recuperações judiciais do agronegócio. De acordo com a Serasa Experian, o agronegócio brasileiro registrou 1.990 solicitações de RJ. Trata-se, portanto, do maior número registrado desde o início da série histórica. Esse valor representa um crescimento de 56,4% em relação a 2024.
Os produtores rurais que atuam como pessoa física registraram 853 pedidos; já os agricultores e pecuaristas que operam como pessoa jurídica registraram 753 pedidos de recuperação judicial em 2025. Por fim, as empresas com atuação relacionada ao agronegócio registraram 384 acionamentos do instrumento no ano.
Marcelo Pimenta, head de agronegócio da Serasa Experian explica que “o ambiente de crédito mais restritivo, combinado à manutenção de custos elevados de produção e a uma alavancagem elevada, continuou impactando o fluxo de caixa das operações rurais”. Esse cenário pode pressionar as carteiras de crédito das cooperativas com alta participação no segmento rural no decorrer de 2026.
Prevenção e repercussão
Para enfrentar esse desafio, as cooperativas devem observar os dados a fim de realizar a concessão de crédito de forma inteligente. De acordo com a Serasa Experian, produtores que entraram em recuperação tinham pontuação inferior à média por três anos antes do pedido.
Além disso, uma decisão do STJ pode impactar a dinâmica das cooperativas perante esse cenário. A corte firmou entendimento no sentido de que créditos oriundos de atos cooperativos não se submetem aos efeitos da recuperação judicial. Essas dívidas passam a ser, portanto, extraconcursais.
2. Tecnologia e dados na análise de crédito
Os dados ocupam um papel cada vez mais importante na análise e concessão de crédito. As cooperativas financeiras devem adotar os recursos tecnológicos que aumentam a profundidade dessa análise a fim de construir carteiras de crédito mais saudáveis e robustas.
Em um cenário de juros altos, no qual a taxa Selic se mantém a 14,75% ao ano sem previsão de novos cortes pelo Banco Central até o final de 2026, o crédito fica mais caro. O país passa por um crescimento constante na inadimplência desde 2016.
Há dez anos, 59 milhões de brasileiros estavam inadimplentes; agora, esse número chega a 81,7 milhões. A alta só foi atenuada no período da pandemia devido às políticas de renegociação. Neste intervalo, o valor total das dívidas também disparou 54,9% em valores com a inflação já descontada. Para manter as cooperativas robustas e saudáveis, é preciso aproveitar as novas ferramentas de análise de dados. Esse fator pode fazer uma grande diferença para a solidez dos negócios.
Diante disso, os dados da Serasa Experian trazem uma boa notícia: as cooperativas são líderes em recuperação de crédito. Números referentes a outubro de 2025 revelam que, nas cooperativas de crédito, a taxa de recuperação é de 70%, a maior em comparação a todos os outros setores analisados. Os bancos, por exemplo, registram 61,8%.
3. Expansão da rede presencial - na contramão dos bancos tradicionais
Por um lado, os bancos tradicionais fecham agências e reduzem a rede de atendimento presencial perante um discurso de digitalização e otimização de custos. Estatísticas do Banco Central indicam que o país perdeu 37% das agências bancárias em dez anos.
Em contrapartida, as cooperativas aceleram a inauguração de novos postos de atendimento e ampliam a presença em cidades do interior, apostando em uma estratégia de negócios calcada na proximidade. Dados do BC mostram que o setor de cooperativas de crédito apresentou um aumento de 56,09% na quantidade de postos entre 2019 e 2024.
A estratégia tem dado resultados positivos: o Sistema Nacional de Crédito Cooperativo (SNCC) tem crescido em uma velocidade superior à média do Sistema Financeiro Nacional. Além disso, as cooperativas cumprem um importante papel social ao promover a inclusão financeira a comunidades desassistidas pelo sistema bancário tradicional.
O AnuárioCoop 2025 aponta que em 469 municípios brasileiros, as cooperativas representam a única instituição financeira com atendimento presencial. Essa aceleração na abertura de novos postos e a expansão até mesmo deu origem a um chamado “Clube dos 100” - cooperativas singulares que somam mais de cem postos de atendimento.
Apostar na ampliação da rede de atendimento presencial, no entanto, não significa abrir mão do atendimento digital eficiente. O caminho é proporcionar uma experiência que mescle o presencial e o digital, de forma a atender diferentes perfis de cooperados.
4. Alta nas fusões e incorporações
As estatísticas do AnuárioCoop 2025 apresentam uma realidade curiosa: por um lado, o número de cooperados das cooperativas de crédito cresce continuamente com o decorrer dos anos. Por outro, a quantidade total de cooperativas singulares recua. Esse movimento indica uma crescente nos processos de fusão e incorporação no Ramo.
Fusão: ocorre quando duas ou mais cooperativas se unem em uma nova instituição que agrupa cooperados e capitais das cooperativas originais.
Incorporação: se dá quando uma determinada cooperativa incorporadora absorve outra, incorporada, que deixa de existir. Os associados e ativos da segunda são assumidos pela primeira.
Processos de fusão e incorporação são estratégias que as cooperativas de crédito encontraram para otimizar a eficiência operacional, enxugar gastos, ganhar escala, aumentar a oferta de produtos e melhorar a saúde financeira.
Fusões e incorporações seguem ocorrendo em 2026
Trata-se, portanto, de uma decisão de negócios complexa, mas enxergada por muitas cooperativas como uma forma de potencializar os resultados em 2026, tendo em vista que processos de fusão e incorporação seguem acontecendo neste ano:
O Sicredi Ouro Verde MT/PA nasceu com 220 associados a partir da fusão entre a Sicredi Norte PA e a Sicredi Ouro Verde MT.
A Cresol Transformação oficializou unificação com a Cresol Alternativa e passou a reunir mais de 34 mil cooperados em Santa Catarina e Minas Gerais.
A Cresol Pioneira concluiu a transformação da Credi Aliança, ampliando sua atuação no norte do Paraná.
5. A busca pela principalidade na vida do cooperado
Um dos grandes desafios das cooperativas é se tornar a instituição financeira primária de seus associados. Para isso, o Ramo vive um momento de ênfase na diversificação de serviços e, consequentemente, fonte de receitas, para além das tradicionais operações de crédito.
Nesse sentido, cada cooperativa precisa entender o perfil dos seus cooperados a fim de proporcionar os serviços financeiros adequados e, com isso, ganhar a principalidade na sua vida financeira. Alguns dos serviços oferecidos para ampliar o portfólio das cooperativas de crédito são consórcios, adquirência, seguros, previdência complementar e investimentos.
Algumas iniciativas já estão conseguindo ganhar espaço nesses mercados. O Sistema Sicoob, por exemplo, ganhou força como adquirente por meio do Sipag 2.0, projeto premiado internacionalmente. A iniciativa aproxima a cooperativa de seus cooperados PJ.
A Unicred, que atende a um segmento de renda mais alta, quer se tornar a plataforma de investimento de seus cooperados com a corretora ZIIN. Já no mercado de consórcios, o destaque fica com o Sistema Sicoob, que opera por meio de uma administradora própria com carteira de R$ 50 milhões ao final de 2024.
A agenda institucional do cooperativismo de crédito em 2026
O Sistema OCB divulgou sua agenda institucional para o ano, revelando as prioridades estratégicas do setor cooperativista e sua atuação junto aos três poderes. A agenda do Ramo Crédito consiste em:
Destaques
Agenda propositiva com o Banco Central: foco na busca por melhorias regulatórias, segurança jurídica e adequação das normas prudenciais às especificidades do modelo. O objetivo é garantir um ambiente estável que sustente o crescimento das cooperativas, fortalecendo a governança e ampliando seu impacto direto no desenvolvimento regional e na interiorização do crédito no Brasil.
Fundos constitucionais: superar os obstáculos no repasse de recursos ao cooperativismo de crédito para corrigir a atual concentração de financiamentos em municípios já desenvolvidos. O objetivo é garantir que o fomento alcance localidades remotas e de pequeno porte, desassistidas por grandes bancos, aumentando a eficácia e a democratização da distribuição desses fundos.
Outros temas
Campanhas promocionais: ações promocionais das cooperativas impulsionam a conscientização financeira e a adesão a serviços por meio de incentivos atrativos, exigindo, contudo, rigorosa conformidade regulatória para garantir a transparência e a proteção do consumidor.
Garantia da participação em processos licitatórios: assegurar a inclusão isonômica das cooperativas de crédito nas licitações do INSS para o pagamento de benefícios é fundamental para ampliar a capilaridade do atendimento, fortalecer a concorrência e valorizar o modelo cooperativista nas políticas públicas federais.
Conclusão
O ano de 2026 representa um período de maturação e decisões estratégicas para o cooperativismo de crédito no Brasil. Diante de um cenário macroeconômico desafiador, marcado por juros elevados, pressão no agronegócio e altos índices de inadimplência, o setor busca seguir uma trajetória de crescimento com solidez financeira.
Notícias eventos
25/03/2026
Transporte: coop debate descarbonização, seguros e governança
Reunião nacional alinhou prioridades e tratou de regulação, ESG e mercado
O Conselho Consultivo do Ramo Transporte se reuniu nesta segunda-feira (23) para discutir temas estratégicos e alinhar as principais pautas do setor para o ano. O encontro contou com a participação de representantes de 19 estados.
Entre os destaques da agenda estiveram a apresentação dos resultados dos programas do Sescoop, as novas exigências relacionadas à descarbonização e os desafios regulatórios enfrentados no mercado de seguros. Os debates mostraram a necessidade de adaptação das cooperativas às transformações em curso, com foco na competitividade e na sustentabilidade das operações.
Durante a reunião, a equipe técnica do Sescoop apresentou um panorama da adesão das cooperativas aos diagnósticos de Identidade, Governança e Gestão e ESG. Os conselheiros apontaram a importância de ajustar as ferramentas à realidade do Ramo Transporte, especialmente para atender cooperativas de menor porte.
Também foram apresentadas soluções desenvolvidas pelo Sistema OCB para apoiar as cooperativas na elaboração de inventários de emissões de gases de efeito estufa. A iniciativa busca preparar o setor para as exigências do mercado regulado de carbono, previsto para entrar em vigor em 2028.
No campo dos seguros, a reunião contou com a participação da especialista Angélica Carlini, que trouxe uma análise sobre os principais entraves enfrentados pelas cooperativas, como a duplicidade na contratação de seguros de roubo de carga. Também foram discutidas as oportunidades abertas pela regulamentação das cooperativas de seguros pela Susep. Como encaminhamento, o Conselho propôs a criação de um grupo técnico para estruturar um plano de negócios e avaliar a viabilidade de uma cooperativa de seguros voltada ao transporte.
Outros temas relevantes também estiveram na pauta, incluindo questões tributárias, regulatórias, concorrenciais e os desafios relacionados à renovação de frota no transporte de passageiros. A Medida Provisória 1.343/2026, que instituiu a fiscalização eletrônica de 100% dos fretes e trouxe alterações no Artigo 7º, também foi debatida. A norma gerou questionamentos sobre o Código Identificador da Operação de Transporte (CIOT) em todas as operações e a manutenção de conquistas que cooperativismo de transporte já obteve no transporte de cargas
Diante disso, o Conselho solicitou análise técnica urgente da medida, com a elaboração de possíveis propostas de emenda para resguardar os interesses das cooperativas, especialmente no que diz respeito ao CIOT.
Para o coordenador nacional do Conselho Consultivo do Ramo Transporte, Evaldo Moreira Matos, o momento exige organização e visão estratégica do setor. “Estamos diante de um cenário de mudanças importantes, que exigem das cooperativas preparo técnico e alinhamento institucional. O Conselho cumpre um papel essencial ao reunir lideranças de todo o país para construir soluções conjuntas, fortalecer a representação do ramo e antecipar respostas aos desafios que já estão postos”, declarou.
Saiba Mais:
Sistema OCB lança campanha Escolha o Coop
Sistema OCB amplia ações de eficiência energética no coop
Coordenadores de ramos alinham atuação em encontro nacional

Notícias saber cooperar
03/03/2026
“Cooperativas irão democratizar o acesso ao seguro no Brasil”, afirma diretor da Susep
Após um ano de trabalho, a regulamentação da Lei Complementar 213/2025, que amplia a atuação das cooperativas no mercado de seguros, está em fase final de validação na Superintendência de Seguros Privados (Susep) e as primeiras representantes do novo ramo Seguros devem começar a constituídas até a metade do ano. O processo teve apoio técnico e institucional do Sistema OCB.
A previsão é do diretor de Regulação Prudencial e Estudos Econômicos da Susep, Carlos Queiroz, que considera a lei um marco na democratização do acesso a seguros no Brasil. Segundo ele, a ampliação da participação do cooperativismo no setor poderá garantir a inclusão de mais brasileiros no mercado securitário, com preços mais competitivos e soluções mais adequadas às diferentes realidades do país.
“O cooperativismo de seguros vai ser tão bom ou mais bem-sucedido do que o cooperativismo de crédito, porque existe muita sinergia nesses dois mercados e o cooperativismo já vai entrar no seguro com uma boa experiência”, comparou Queiroz em entrevista exclusiva ao Sistema OCB.
Para chegar a um texto final que contemple as particularidades do modelo cooperativista, o diretor da Susep afirma que o Sistema OCB teve papel fundamental e que as duas instituições trabalharam em colaboração para construir normas alinhadas aos interesses da sociedade brasileira.
Leia a entrevista completa:
Sistema OCB: Como está o processo de regulamentação da LC 213/2025?
Carlos Queiroz: Após o advento da lei, a Susep instaurou um grupo de trabalho interno, compreendeu a sua visão de como poderia ser o cooperativismo de seguros e chamou a OCB, como a grande entidade representativa deste segmento, para primeiro ouvir como é o cooperativismo na visão dos cooperados. E isso foi muito importante, porque uma coisa é a Susep em um segmento que não tem experiência, outra coisa é a visão daquele que opera aquele mercado. Desde o começo, eu tinha conversado com a OCB que a gente ia precisar muito da experiência deles e do conhecimento deles para entender, principalmente, aquilo que diferencia uma sociedade empresária de uma sociedade cooperativa. A ideia sempre foi que, aqui na Susep, a gente aportaria o conhecimento do seguro, o conhecimento da técnica, o conhecimento da prudência, o conhecimento da previsão, o conhecimento da conduta, aquilo que faz o mercado de seguros funcionar bem sob a supervisão da Susep, mas a gente esperava receber da OCB a visão daquilo que é um bom cooperativismo, um cooperativismo que funciona, um cooperativismo que dá resultado, um cooperativismo que atende aos princípios cooperativos.
Foi um jogo de ganha-ganha. A gente deu, recebeu e construímos, de fato, um texto final. Ele foi à consulta pública, recebemos uma série de sugestões. Agora, esse texto construído a muitas mãos está na etapa de avaliação do nosso jurídico. Em breve, deve ser submetido ao Conselho Diretor da Susep e, uma vez aprovado, seguirá para a aprovação do Conselho Nacional de Seguros Privados, que é o órgão regulador.
Qual a previsão de entrada das novas cooperativas de seguros no mercado?
Nossa previsão é que entre o primeiro e o segundo trimestre de 2026 a Susep já possa receber pedidos de autorização para constituição das cooperativas de seguros. Temos uma expectativa muito positiva de que tenhamos cooperativas de seguros autorizadas ainda este ano.
Quais as expectativas do mercado de seguros com a chegada das cooperativas?
Temos uma confiança muito grande de que o cooperativismo de seguros vai ser tão bom ou mais bem-sucedido do que o cooperativismo de crédito, porque existe muita sinergia nesses dois mercados e o cooperativismo já vai entrar no seguro com uma boa experiência no cooperativismo de crédito. O cooperativismo financeiro hoje é um segmento consolidado e que tem um crescimento muito grande, então eu acho que o cooperativismo vai entrar no mercado de seguros já com uma série de lições aprendidas e com muito mais facilidade.
Quais são os impactos financeiros esperados com a chegada das coops no mercado de seguros?
Do ponto de vista financeiro, a gente espera que esse arranjo, na medida em que ele for amadurecendo, tenha condições de ofertar boas coberturas a bons preços, coberturas que atendam a necessidade do cooperado por um preço acessível. Estamos falando aqui de melhora nas condições de concorrência, o que pode se traduzir em melhores preços para todos. Do ponto de vista prudencial, a gente espera que o cooperativismo chegue como está no segmento de crédito, com capacidade financeira para atender às regras e requisitos de solvência e à constituição de provisões, que é o que dá o suporte para a sustentabilidade do negócio.
Como as cooperativas podem democratizar o acesso a seguros para os brasileiros?
A cooperativa, por estar mais próxima, por conhecer a realidade local, tem condição de desenhar soluções de seguro, cobertura e produtos mais adaptados às necessidades dos seus cooperados e segurados. Essa característica da cooperativa de conhecer bem o seu cooperado, de conhecer bem o seu cliente, tem tudo para fomentar desenhos de melhores produtos, mais adequados à necessidade e, quando isso acontece, também melhora o preço.
Naquela cidade pequena de 5 mil ou 10 mil habitantes, já existe uma agência de uma determinada cooperativa que já vende o produto seguro. Agora, a diferença é que essa cooperativa vai poder vender o da sua cooperativa de seguros. A aposta é que o aprofundamento desse regime ou dessa sistemática traga ali um benefício de democratização do acesso, com certeza.
As cooperativas de seguros poderão oferecer preços mais competitivos?
Sim, porque determinadas coberturas que são desnecessárias não vão ser oferecidas, mas aquelas coberturas que de fato são essenciais para aquele público, para aquele segmento, são as que vão ser oferecidas. Isso traz eficiência para o sistema, porque você concentra naquilo que é principal. Não tenho dúvida de que produtos mais adequados, melhores preços e também a proximidade característica do cooperativismo tendem a se traduzir num tratamento mais próximo, mais humanizado, talvez até mais justo do cooperado. Porque afinal aquela cooperativa também é dele. Existe também um sentimento de pertencimento e o tratamento que a cooperativa dá ao seu cooperado tende a ser diferenciado. Então, vejo melhorias no atendimento, no preço e no desenho do produto oferecido.
Quais os principais desafios do mercado de seguros hoje?
Com o uso intensivo das tecnologias, o risco cibernético se mostra como um desafio grande, assim como o armazenamento adequado dos dados dos clientes. Temos também os riscos de sustentabilidade, aqueles relacionados à própria transformação, além do desafio de sempre aprimorar a governança das instituições. Uma seguradora, seja ela empresária ou cooperativa, não pode atuar com uma governança frágil, com controles frágeis, com sistemas simples. Ela precisa dar conta desses diversos riscos que compõem o nosso segmento. O negócio do seguro é o tratamento do risco, a proteção do risco e a proteção do interesse das pessoas.
Como as cooperativas podem preencher essas lacunas?
Vejo cooperativas com uma posição de destaque na questão da sustentabilidade e da educação financeira, de utilizar a sua estrutura para fomentar esse tipo de conhecimento que as gerações passadas não tiveram formalmente na educação. As cooperativas também têm bastante preocupação com a questão tecnológica. As cooperativas de crédito, por exemplo, atendem requisitos do Banco Central que são muito exigentes para o funcionamento do mercado de crédito, então elas já têm uma boa estruturação. Existe também essa articulação de querer trazer para o Brasil aquilo que de melhor as cooperativas estão fazendo no resto do mundo e é importante destacar que as cooperativas têm uma participação muito importante na produção dos seguros a nível mundial. E esta importação de conhecimento e de experiência vai ocorrer de um bom modo. Desde o começo, vamos construir um mercado sustentável, que funciona bem, um mercado seguro.
Saiba mais sobre as cooperativas de seguros no Guia prático para entender o seguro cooperativo e mútuo, publicado pelo Sistema OCB.

Notícias eventos
18/11/2025
Brasil debate cultura do seguro e inovação cooperativa na COP30
Fórum evidencia urgência de fortalecer atuação frente aos eventos climáticos extremos
A Casa do Seguro na COP30 debateu, nesta segunda-feira (17), a urgência de ampliar o acesso ao seguro e fortalecer a atuação das cooperativas em um cenário de mudanças climáticas cada vez mais desafiador. A abertura do Fórum de Sustentabilidade em Cooperativismo e Seguros reuniu lideranças nacionais e internacionais para discutir caminhos que garantam proteção, resiliência e segurança alimentar ao país.
Na abertura, Tania Zanella, superintendente do Sistema OCB e presidente do Instituto Pensar Agropecuária (IPA), destacou a conquista histórica que permite que cooperativas brasileiras atuem no modelo securitário, uma agenda construída em parceria com a CNseg e aprovada esse ano no Congresso Nacional. “Durante décadas, as cooperativas foram impedidas de operar em seguros no Brasil. Com muito diálogo e articulação, conseguimos mudar esse cenário. Agora, temos a oportunidade de transformar também a cultura do seguro no nosso país, como já acontece em diversos lugares do mundo”.
Ela reforçou que o cooperativismo brasileiro tem resultados concretos que merecem ser conhecidos. “As cooperativas que vão passar por aqui mostram todos os dias o quanto estão transformando a vida dos brasileiros. Temos desafios grandes, especialmente no seguro rural, que precisa de uma reestruturação profunda. Mas seguimos com coragem e estratégia para avançar”, complementou.
Seguro rural e cooperativismo: protegendo o futuro da alimentação
O primeiro painel da tarde discutiu como o seguro rural e o cooperativismo são fundamentais para garantir a estabilidade da produção e a segurança alimentar, especialmente em países em desenvolvimento. Moderado por Clara Maffia, gerente de Relações Institucionais do Sistema OCB, o encontro reuniu especialistas do Brasil e do exterior.
Para Andres Elola, presidente da Federação Internacional de Cooperativas e Seguros Mútuos -ICMIF Américas e gerente-geral da Surco Seguros, o cooperativismo e o seguro compartilham a mesma lógica de solidariedade, apoio mútuo e gestão responsável. “O seguro é ideal para o cooperativismo. Eles compartilham valores e propósitos. E isso fica evidente quando os problemas aparecem. Governança sólida, dispersão do risco e foco no bem comum tornam o modelo altamente eficiente”.
Elola ressaltou que eventos extremos estão mudando a dinâmica global e ampliando a necessidade de mecanismos de proteção. “Há muito por fazer, mas o mundo cooperativo tem força: 26% da oferta de seguros no mundo é regulada pela Aliança Cooperativa Internacional (ACI). No Brasil, as cooperativas já são responsáveis por 50% da produção de grãos no agro. Não tem como falar em seguro rural sem falar em cooperativismo.”
A experiência da Coopercitrus foi apresentada pelo presidente do Conselho de Administração, Matheus Marino, que detalhou como a cooperativa utiliza tecnologia, assistência técnica e proximidade com o produtor para reduzir riscos e ampliar a prosperidade no campo. “O seguro é parte essencial da gestão do negócio. Como estamos no dia a dia das propriedades, conhecemos solo, clima, genética, manejo e o nível de capacitação do produtor. Isso reduz muito o risco. E quando reduz o risco, reduz o custo da operação. Para o cooperado, isso faz toda a diferença”, explicou.
Ele lembrou ainda que a adoção de práticas ambientais também depende de instrumentos de proteção. “Se queremos estimular restauração, emissão de títulos verdes e serviços ambientais, precisamos de seguros específicos que deem sustentação a compromissos de longo prazo. Sem isso, muitas iniciativas não conseguem avançar.”
O painel contou também com a participação de Leonardo Botelho Ferreira, chefe do Departamento de Relacionamento Internacional do Banco Nacional de Desenvolvimento Econômico e Social (BNDES), que destacou que a entidade já destina quase 20% de seus repasses via cooperativas, número que tem crescido ano a ano. “As cooperativas chegam aonde as instituições tradicionais não chegam e, por isso, são tão estratégicas. Em um cenário de maior risco climático, o seguro se torna essencial para proteger o balanço das instituições financeiras e garantir acesso ao crédito com condições melhores”, declarou.
O deputado Fernando Monteiro (PE) reforçou o desafio de modernizar a legislação e acelerar a regulamentação de instrumentos que deem segurança ao produtor. “Precisamos aprender a conviver com as mudanças climáticas, não a combatê-las. O seguro rural é fundamental para garantir produção, renda e segurança alimentar. E precisamos avançar em temas como seguro de catástrofe e políticas que premiem quem contrata seguro”, salientou.
Cooperativismo e mercado segurador frente aos desastres climáticos
O painel seguinte tratou da integração entre o cooperativismo e o mercado segurador na gestão de riscos climáticos e na recuperação de territórios impactados. O subsecretário do Ministério da Fazenda, Vinicius Brandi, destacou que cooperativas têm maior facilidade em adotar práticas sustentáveis e gerar ganhos de eficiência compartilhados. “A força da coletividade traz resultados. Seguro e cooperativismo, cada um à sua maneira, promovem inclusão, governança, prevenção e resiliência. E isso está totalmente alinhado com a agenda econômica sustentável do país.”
Para Ivo Kanashiro, superintendente de Sustentabilidade da Mapfre, o seguro é hoje o principal mecanismo financeiro de adaptação climática. “Sem seguro, não existe adaptação. O setor tem expertise para analisar riscos e usar tecnologia e dados — inclusive inteligência artificial — para proteger negócios e democratizar o acesso à informação. Quem ganha é o produtor, que passa a entender melhor seu próprio risco”, disse.
Alexandre Englert Barbosa, diretor executivo de Estratégia, Sustentabilidade, Administração e Finanças do Sicredi, reforçou o impacto do cooperativismo na resposta a desastres, citando a atuação no Rio Grande do Sul e no recente tornado no Paraná. “O seguro traz tranquilidade ao associado no momento mais difícil. E a cooperação faz o resto: conectar pessoas, agilizar soluções e reconstruir comunidades. Temos muito a avançar em cultura de seguro no país, mas a COP30 mostra que estamos no caminho”, argumentou.
Saiba Mais:
Mercado de carbono: cooperativismo leva olhar técnico à Blue Zone
Artesanato, cacau e biojoias mostram potência do coop na COP30
Green Zone: cooperativas mostram força na transição energética justa

Notícias negócios
13/10/2025
Como a inteligência artificial impacta os negócios de cada Ramo do cooperativismo
A inteligência artificial já ocupou um espaço de destaque na economia e é uma realidade em todos os ramos do cooperativismo. Diversas atividades, do atendimento à análise de dados, são potencializadas pelas ferramentas de IA. Nesse contexto, diversas cooperativas de vários ramos e tamanhos já estão aplicando a tecnologia.
Neste artigo, vamos conhecer como cada um dos ramos do cooperativismo pode empregar as ferramentas de inteligência artificial com as mais variadas finalidades, assim como casos práticos que mostram na prática a utilidade da tecnologia para os negócios das cooperativas, proporcionando eficiência e inteligência de mercado. Boa leitura!
Ramo Crédito: do atendimento ao backoffice
O cooperativismo financeiro é pioneiro na adoção das ferramentas de inteligência artificial. A tecnologia ocupa um papel importante para o atendimento e a interação com os cooperados. Chatbots automatizam o atendimento inicial e resolvem problemas simples, liberando os colaboradores para lidar com tarefas complexas.
Mas o uso da IA no atendimento pode ser ainda mais profundo, como mostra o próprio Sicredi. Em 2024, a cooperativa decidiu apostar no Microsoft Copilot, o assistente de inteligência artificial generativa da Microsoft. A tecnologia foi responsável pelo aumento na porcentagem de atendimentos resolvidos: 11% na área de Cartões, 17% em Consórcios, e 26% em Seguros.
Mas nem toda aplicação de IA é visível para os cooperados. O Sicoob incorporou o modelo de IA chinês DeepSeek a fim de apoiar o seu backoffice. A ferramenta foi integrada ao Sisbr, plataforma core do Sicoob, para aprimorar a interação com documentos. Desse modo, processos administrativos, como a análise de documentos, são realizados mais rapidamente e com maior precisão.
Na prática, os colaboradores do Sicoob podem interagir com os documentos de forma conversacional, de maneira a obter as informações necessárias com maior agilidade e precisão.
Análise de crédito
A inteligência artificial também está ocupando um papel cada vez mais importante em processos de análise de crédito. O próprio Sicoob implementou um sistema que sugere pareceres a partir de dados fornecidos, acelerando a análise de crédito e proporcionando decisões com melhor embasamento.
De acordo com a consultoria KPMG, modelos tradicionais - como regressões lineares e scorecards - já não são suficientes para lidar com o volume de dados disponíveis atualmente e com o novo cenário regulatório. Nesse contexto, a inteligência artificial está tornando a gestão de risco de crédito mais eficiente, precisa e ágil.
Agropecuário: mapeamento e análise de qualidade
A inteligência artificial chegou ao campo para auxiliar tarefas como análise de solo, controle de qualidade e automação operacional em um processo de transformação digital do setor. Cooperativas agropecuárias já estão aplicando a inovação de forma a impulsionar a produtividade da produção e, consequentemente, seus negócios.
A IA é muito eficaz em análises avançadas de dados geoespaciais. No Paraná, a Integrada utiliza uma constelação de satélites europeus com imagens atualizadas a cada cinco dias para monitorar áreas agricultáveis. Já a inteligência artificial contribui para aprimorar e acelerar as análises das imagens. Com isso, um trabalho que levava trinta dias para ser realizado passou a demorar apenas 20 minutos.
A tecnologia também é uma aliada do controle de qualidade da produção agrícola. É o que faz a mineira Cooxupé. Em sua jornada de expansão no mercado de cafés especiais, a cooperativa utiliza inteligência artificial para classificar os grãos adequados. A ferramenta é capaz de identificar a qualidade do grão e seu sabor, gerando a uniformidade dos produtos premium.
Automação operacional
A automação de tarefas é uma das grandes aplicações de IA no ambiente agroindustrial. Em conjunto com maquinário moderno, a inteligência artificial realiza processos como plantio e colheita com grande precisão e economia de tempo. Além disso, atividades como o transporte e acondicionamento de produtos são outras que vêm sendo automatizadas.
A Coopavel, do Paraná, emprega a tecnologia para automatizar a inspeção do abate de frangos. A inteligência artificial realiza o processamento de imagens para fiscalizar o processo de sangria dos animais. Desde que implementou a inovação, a cooperativa registrou queda no percentual de frangos com sangria inadequada e eliminou as multas sanitárias por falhas nesse processo.
Saúde: foco no paciente e combate às fraudes
O setor de saúde é outro que já encontrou uma série de aplicações para os avanços da inteligência artificial. Os usos da tecnologia vão desde questões operacionais até o apoio para a realização de diagnósticos médicos.
A Unimed Grande Florianópolis é precursora no emprego da IA no Ramo Saúde. Após identificar riscos aos pacientes causados pela descentralização das informações, a equipe de inteligência da cooperativa deu início ao projeto da Robô Laura, que integra as informações de prontuário em uma plataforma de inteligência artificial para processamento das informações e monitoramento dos beneficiários.
A segurança e o combate a fraudes é mais uma maneira de utilizar a inteligência artificial nos serviços de saúde. Em parceria com uma startup, a Unimed Nacional usa inteligência artificial para identificar recibos fraudulentos. Com menos de um ano em funcionamento, o projeto analisou inúmeros recibos de reembolso e evitou um gasto de quase R$ 9 milhões.
Diagnósticos
Olhando para o futuro, a IA desponta como uma ferramenta que irá melhorar a medicina clínica. Capaz de analisar dados complexos, a tecnologia pode auxiliar os médicos a identificarem doenças com mais agilidade e precisão, reforça artigo publicado pelo MIT Technology Review.
Já existe, por exemplo, uma ferramenta de IA que auxilia no diagnóstico de doenças neurodegenerativas como a esclerose múltipla e o Alzheimer. Conforme a quantidade de dados biométricos segue crescendo graças a aparelhos como relógios inteligentes, a IA terá mais dados para identificar problemas de saúde de forma precoce.
Transporte: planejamento eficiente e segurança
Dentro do Ramo Transporte, a inteligência artificial é capaz de otimizar as operações de cooperativas de transporte ao automatizar processos e analisar dados. Isso resulta em redução de custos, aumento de produtividade e melhoria na prestação de serviços. A tecnologia permite que as cooperativas tomem decisões baseadas em informações concretas, fortalecendo sua posição no mercado.
No roteamento e planejamento, a IA cria as rotas mais eficientes. O sistema analisa variáveis como trânsito, clima, janelas de entrega e capacidade do veículo para definir o melhor trajeto. O objetivo é reduzir o consumo de combustível e o tempo de viagem. Em casos de imprevistos, como congestionamentos, as rotas são recalculadas automaticamente para evitar atrasos.
Para a segurança, sistemas de IA monitoram o motorista por meio de câmeras e sensores. A tecnologia identifica sinais de cansaço ou distração e emite alertas para prevenir acidentes. Ademais, o reconhecimento facial pode ser utilizado para verificar a identidade do condutor, garantindo que apenas pessoal autorizado opere o veículo e aumentando a proteção contra roubos.
Consumo: atendimento e personalização
Já nas cooperativas de consumo, as ferramentas de inteligência artificial cumprem o papel de modernizar operações e aprimorar a experiência do cooperado. Esse movimento se traduz em melhorias de atendimento digital e maior personalização da jornada de compra.
No atendimento digital, a IA viabiliza a automação da comunicação por meio de chatbots e assistentes virtuais. Essas ferramentas funcionam 24 horas por dia, respondendo a dúvidas comuns sobre produtos, status de pedidos, horários de funcionamento e programas de fidelidade.
Em relação à predição de compras, por sua vez, algoritmos de IA analisam o histórico de consumo e o comportamento de navegação dos cooperados. Com base nesses dados, o sistema consegue prever quais produtos um membro provavelmente comprará no futuro, permitindo o envio de ofertas, cupons e recomendações de produtos de forma direcionada e personalizada para cada cliente.
Infraestrutura: automação e manutenção preditiva
As cooperativas que atuam no setor de infraestrutura também encontram caminhos para aplicar a inteligência artificial em seus negócios. A união entre dados e IA é muito produtiva. A Coprel, cooperativa de eletrificação, percebeu isso e adotou um processo de registro da leitura do medidor de energia, criando uma ferramenta que simplifica a informação com inteligência artificial.
O novo processo foca em consumidores que vivem em áreas rurais e, portanto, precisam enviar o número da leitura para a Coprel. Antes, esse processo precisava de atendimento humano. Agora, basta que o cooperado faça uma foto dos dados no medidor e envie para a cooperativa para que sejam interpretados pela IA.
Além da otimização de processos administrativos, a IA é fundamental na manutenção preditiva de ativos. Sensores instalados em redes de distribuição, transformadores e outros equipamentos críticos coletam dados de operação continuamente. Algoritmos de IA analisam essas informações para identificar padrões anormais ou sinais sutis de desgaste que antecedem uma falha, permitindo a realização efetiva de manutenção preventiva.
Trabalho, Produção de Bens e Serviços: marketing e gestão
As cooperativas de trabalho, que reúnem profissionais para a prestação de serviços, podem utilizar a Inteligência Artificial para otimizar a captação de clientes e a gestão interna. No marketing, essas cooperativas podem usar a IA para entender seu público-alvo e criar campanhas segmentadas.
Um outro caminho está na automação de rotinas, em que a IA simplifica tarefas administrativas e operacionais que consomem tempo dos cooperados. Sistemas inteligentes podem gerenciar agendamentos, distribuir tarefas entre os cooperados com base na disponibilidade e nas competências de cada um, e automatizar processos financeiros como a emissão de faturas e o controle de pagamentos.
Seguros: atender e analisar
Por fim, o mais novo Ramo Seguros, criado este ano após autorização para que as cooperativas possam atuar nesse novo mercado. Dentro do segmento, as ferramentas de inteligência artificial apoiam o atendimento, a análise de dados e análises de risco.
A Seguros Unimed, braço segurador e financeiro do Sistema Unimed, já antecipa as oportunidades. Em uma parceria com uma plataforma de IA generativa, a seguradora implementou a tecnologia em sua central de atendimento, permitindo que os colaboradores tenham acesso rápido a dados completos sobre os produtos, coberturas e benefícios.
Além disso, a inteligência artificial potencializa a análise de dados no setor de seguros, tornando-a mais rápida e precisa. As seguradoras, que operam com grandes bases de informações sobre históricos de bens e pessoas, utilizam a IA para analisar esses dados em larga escala, identificar padrões e criar modelos preditivos.
Desse modo, é possível calcular preços de apólices, de forma mais adequada ao risco, ajustar as condições de cobertura e personalizar a avaliação de cada cliente enquanto considera fatores específicos como hábitos de direção ou localização geográfica para uma precificação mais precisa.
Riscos e fraudes
Na avaliação de riscos e fraudes, a IA atua como uma ferramenta estratégica para a prevenção de perdas. Os algoritmos são capazes de analisar o perfil e o histórico dos clientes para prever comportamentos fraudulentos, identificar tendências e detectar padrões suspeitos em tempo real.
A tecnologia pode ajudar as cooperativas de seguros a verificar a autenticidade de documentos e apontar sinistros falsos ou com valores exagerados. Essa capacidade de análise permite que as seguradoras ajam de forma preventiva, tomando medidas antes mesmo que a fraude aconteça, de forma a aumentar a segurança e a eficiência operacional.
Conclusão
A inteligência artificial está transformando os negócios nos mais diversos segmentos da economia e, portanto, nos Ramos do cooperativismo. A tecnologia, que chegou para ficar e deve ganhar ainda mais força nos próximos anos, precisa ser considerada na estratégia de gestão e inovação do setor cooperativista.
Quer entender mais sobre esse fenômeno? Confira a análise econômica de agosto do NegóciosCoop, que explora como dados e inteligência artificial estão moldando uma nova era na gestão e na comunicação das organizações, com foco especial no cooperativismo!
Notícias eventos
13/10/2025
Cooperativismo integra agenda climática da Casa do Seguro na COP30
Evento da CNseg destacou parceria do cooperativismo e participação em painéis do evento global
A parceria com o cooperativismo brasileiro foi um dos pontos altos do evento Pré-COP30 – A Casa do Seguro, promovido pela Confederação Nacional das Seguradoras (CNseg), nesta quarta-feira (8), em Brasília. O encontro lançou oficialmente a participação do setor de seguros na COP30, com a criação de um espaço físico próprio – a Casa do Seguro – que sediará debates e painéis diários durante o evento global sobre clima, em Belém (PA).
Clara Maffia, gerente de Relações Institucionais do Sistema OCB, participou do painel Seguros como instrumento de proteção social. A discussão reuniu Júlia Normande Lins, diretora técnica da Susep; Nicolás Morales, gerente regional para a América Latina e Caribe da Microinsurance Network; e Alexandre Leal, diretor técnico e de estudos da CNseg, que atuou como moderador. O debate abordou como o setor pode contribuir para reduzir a vulnerabilidade socioeconômica diante dos eventos climáticos extremos.
“Foi um evento muito importante, que marcou o lançamento oficial da Casa do Seguro na COP30. O Sistema OCB é parceiro dessa iniciativa e um dos dias de programação em Belém será totalmente dedicado ao cooperativismo, com foco nas cooperativas de seguros”, destacou Clara.
Modelo cooperativo
Durante sua participação, Clara apresentou o potencial do modelo cooperativo para ampliar o acesso à proteção securitária e fortalecer a resiliência de comunidades vulneráveis. Ela respondeu a duas questões centrais: o papel das cooperativas na construção dessa resiliência e os desafios para ampliar o acesso aos seguros inclusivos no Brasil.
Ao tratar do primeiro ponto, a gerente destacou que o diferencial das cooperativas está na forte presença comunitária e territorial, que permite compreender de perto as vulnerabilidades de cada região e oferecer soluções sob medida. “As cooperativas são, por natureza, instrumentos de inclusão. Elas têm uma atuação enraizada nas comunidades, o que as torna essenciais para desenvolver seguros acessíveis e adequados a grupos historicamente excluídos do mercado tradicional”, explicou.
Clara também ressaltou o papel das cooperativas na educação financeira e securitária, no incentivo à criação de fundos mutualistas comunitários e no uso de tecnologia e dados climáticos para estruturar produtos inovadores, como microseguros e seguros paramétricos voltados a agricultores familiares, comunidades ribeirinhas e periferias urbanas.
Na segunda questão, sobre os obstáculos para ampliar a resiliência da população, a gerente apontou que a baixa cultura de proteção securitária, a exclusão financeira e as mudanças climáticas em ritmo acelerado são os principais desafios. Segundo ela, esses entraves exigem uma estratégia conjunta de educação, inovação regulatória e parcerias intersetoriais. “Ampliar o acesso ao seguro no Brasil passa por fortalecer a cultura de prevenção, criar produtos proporcionais à realidade das pessoas e fomentar ecossistemas colaborativos entre cooperativas, seguradoras tradicionais, governos e sociedade civil”, afirmou.
Cenário
O painel também foi espaço para destacar o avanço do cooperativismo de seguros no Brasil. Após a aprovação da Lei Complementar 213/2025, que ampliou a participação das cooperativas no mercado brasileiro, o Sistema OCB instituiu o 8º Ramo do cooperativismo – o de Seguros. Com a nova norma, as cooperativas passam a poder atuar em praticamente todos os ramos de seguros privados, além dos agrícolas, de saúde e de acidentes de trabalho, em que já possuíam autorização.
No cenário internacional, as cooperativas e mútuas de seguros já somam 5 mil instituições em 79 países, que empregam 230 mil pessoas e atendem a 340 milhões de membros, com ativos que ultrapassam R$ 11 trilhões, segundo dados da ICMIF.
O Sistema OCB tem acompanhado de perto o processo de regulamentação conduzido pela Susep, participando de grupos de trabalho sobre seguros e catástrofes. “Estamos satisfeitos de ver que a proposta regulatória brasileira se inspira no modelo cooperativista de crédito, que tem crescido de forma sustentável e competitiva. As cooperativas de seguros terão papel central na construção de soluções inovadoras diante das mudanças climáticas”, completou Clara.
Saiba Mais:
Crédito cooperativo é evidenciado como motor da economia verde
Solução Neutralidade de Carbono: Cooperativas avançam na agenda climática
Sistema OCB apresenta propostas do cooperativismo de crédito à Sudene

Notícias negócios
28/09/2025
Gestão de riscos operacionais: como identificar, avaliar e mitigar
Oscilações no cenário econômico, mudanças regulatórias e alta concorrência: diversos são os riscos operacionais que podem prejudicar o sucesso de uma cooperativa. Mesmo com uma equipe organizada e preparada, sempre há espaço para imprevistos que afetam negativamente o negócio.
Ter uma cultura organizacional proativa possibilita que a cooperativa saiba lidar com os empecilhos do dia a dia. Para se manter forte no mercado, é preciso saber identificar, avaliar e mitigar as potenciais ameaças.
Neste artigo, confira o que são os riscos operacionais e como a sua cooperativa pode agir para se proteger deles. Boa leitura!
Riscos operacionais: o que são e quais tipos de riscos
No setor financeiro, o Banco Central do Brasil definiu, na Resolução 3.380 de 2006, que um risco operacional é “a possibilidade de ocorrência de perdas resultantes de falha, deficiência ou inadequação de processos internos, pessoas e sistemas, ou de eventos externos”.
Sendo assim, nomeamos de riscos operacionais as falhas que podem causar perdas financeiras, atrasos nos processos e outros problemas. Eles afetam as operações e as finanças de uma cooperativa, prejudicando também seu posicionamento no mercado e sua reputação.
Os riscos são divididos em dois grupos: internos e externos. Os internos são aqueles oriundos de dentro da própria cooperativa, como um erro cometido por um colaborador ou uma falha em um sistema de gestão interna, por exemplo.
Quando as ameaças são causadas por fatores independentes da cooperativa, chamamos de riscos externos. Alguns exemplos seriam mudanças regulatórias, desastres naturais ou instabilidades no mercado econômico.
A importância de se preparar para riscos operacionais
Ter uma abordagem proativa é crucial para mitigar riscos e se manter protegido de ameaças. Cooperativas bem estruturadas para lidar com riscos podem ter diversos benefícios, como ganhar credibilidade, adaptar-se a mudanças, ter um time preparado e evitar perdas financeiras.
Esse preparo possibilita que a cooperativa esteja em constante crescimento e estabilidade, o que fortalece a reputação da marca junto aos consumidores, parceiros e ao público em geral. Uma cooperativa de crédito, por exemplo, precisa ganhar a confiança da comunidade em que está inserida para conquistar e manter seus cooperados.
Riscos operacionais fazem parte do cotidiano de qualquer cooperativa, gerando desde pequenas falhas até grandes prejuízos. Assumir e lidar com essa realidade é o melhor caminho para a construção de uma marca consolidada e duradoura.
Técnicas para identificar, avaliar e mitigar riscos operacionais
Algumas práticas permitem identificar, avaliar e mitigar riscos operacionais. Confira o que fazer em cada fase.
Identificação
A primeira etapa para lidar com riscos operacionais é a identificação. Deve-se entender, dentro do contexto em que a marca está inserida, quais são as falhas que podem trazer prejuízos. Para isso, a cooperativa pode:
Realizar a análise SWOT: a metodologia SWOT avalia as Forças, Fraquezas, Oportunidades e Ameaças de uma organização. Esse parâmetro serve de base para identificar os pontos fortes e fracos da cooperativa, auxiliando a enxergar possíveis riscos.
Estudar incidentes passados: aprender com os erros é de extrema importância para as cooperativas. As falhas do passado se tornam valiosas lições se estudadas e analisadas com atenção. Apenas assim a cooperativa poderá evitar a repetição dos erros ou, pelo menos, se planejar.
Consultar especialistas: uma visão de fora da cooperativa pode ajudar a enxergar gargalos e detalhes que os colaboradores não percebem. Nesse contexto, consultar especialistas do setor é uma prática indispensável na identificação de riscos operacionais.
Avaliação
Após identificar quais riscos tornam uma cooperativa vulnerável, é o momento de avaliar essas ameaças, entendendo o prejuízo que cada risco pode causar. Dois procedimentos são estratégicos nessa avaliação:
Fazer a matriz de risco: a matriz de risco, também nomeada de matriz de probabilidade, é uma ferramenta que organiza, de forma visual, a probabilidade e os impactos dos riscos operacionais.
Estudar interconexão dos riscos: muitas vezes, uma falha pode desencadear outras. Por conta disso, ao avaliar o quão crítico um risco pode ser, é preciso investigar quais outros problemas podem acompanhar o primeiro.
Mitigação
Uma vez que os riscos operacionais são identificados e analisados, é momento de se precaver. É utópico imaginar que uma cooperativa nunca passará por períodos de tensão, por isso, preparar-se é fundamental.
Contratar seguros: os seguros servem para oferecer, como o próprio nome aponta, segurança. A seguradora atua para proteger a cooperativa contra prejuízos decorrentes de imprevistos, trazendo maior estabilidade.
Ter uma reserva financeira: outra prática que aumenta a proteção da cooperativa é ter uma reserva financeira. Guardar uma parcela dos recursos para possíveis imprevistos pode ser essencial em momentos de crise.
Fazer monitoramento constante: quanto mais cedo uma ameaça for detectada, menor será seu impacto. Pensando nisso, a cooperativa deve estimular que os colaboradores estejam constantemente em estado de alerta para os riscos operacionais.
Desenvolva planos de ação
Mesmo seguindo todos os passos e se preparando para os riscos operacionais, falhas sempre podem acontecer. Para cada tipo de risco, é importante ter um plano de ação, definindo atribuição de responsabilidades, primeiros passos e prazos.
Os planos de ação estabelecem estratégias específicas para gerenciar os momentos de crise. O documento deve descrever como a cooperativa pode lidar com os riscos, diminuindo os impactos e guiando os colaboradores.
Conclusão
Prevenir é melhor do que remediar. Ao identificar, analisar e mitigar os riscos operacionais, é possível trabalhar com maior estabilidade e segurança. Essas práticas fortalecem a marca no setor e constroem uma organização mais potente.
Sendo assim, cooperativas que se preparam para os riscos têm mais chances de se manter duradouras no mercado, pois ganham a confiança dos consumidores, cooperados e colaboradores.
Como vimos, o planejamento é a melhor forma de lidar com a prevenção de riscos operacionais. Confira o nosso e-book que ensina como elaborar um plano de negócios para sua cooperativa e se antecipe aos desafios!
Notícias eventos
09/09/2025
V Seminário Jurídico: seguros e reforma tributária são destaques
Evento discutiu governança, regimes específicos e desafios das novas legislações
O V Seminário Jurídico do Sistema OCB, realizado nesta terça-feira (9), trouxe ao centro do debate os aspectos jurídicos e societários das cooperativas de seguros, além de um amplo painel sobre os impactos da reforma tributária no cooperativismo. Juristas, autoridades da Receita Federal e dos governos federal e estaduais apresentaram análises sobre governança, regimes específicos e inovações que estão sendo implementadas com a nova legislação.
Seguros
A advogada e consultora jurídica, Angélica Carlini, destacou que a atividade securitária tem total afinidade com os princípios cooperativistas, por estar baseada em solidariedade e mutualismo. Ela explicou que a Lei Complementar nº 213/2025 estabeleceu novas exigências de governança para cooperativas que atuarão nesse segmento, incluindo conselhos de administração, diretorias e conselhos fiscais, lembrando que a regulamentação dessas exigências deverá ser proporcional ao porte e à complexidade das operações. “No seguro, dois pontos exigem máxima transparência: a subscrição de riscos e a regulação de sinistros. Sem governança adequada, esses processos não se sustentam”, ressaltou.
Na mesma linha, o diretor da Superintendência de Seguros Privados (Susep), Carlos Roberto Alves de Queiroz, reforçou a confiança da autarquia no papel do cooperativismo dentro do mercado segurador. “O cooperativismo mostrou estar preparado para assumir uma função relevante na sociedade, e a Susep está convicta de que ele terá protagonismo no setor. A Lei Complementar 213 trouxe dispositivos importantes para garantir solvência e segurança, e vejo que o aspecto de conduta de mercado será uma contribuição essencial da comunidade jurídica cooperativista”, afirmou.
Reforma Tributária
O secretário extraordinário da Reforma Tributária, Bernard Appy, trouxe uma abordagem técnica sobre a incidência do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços). Ele explicou que a neutralidade tributária é um princípio que precisa ser respeitado, evitando que o uso da cooperativa seja desincentivado. “O conceito é que o imposto não deve prejudicar ou favorecer formas específicas de organização econômica. O desafio é aplicar isso em um sistema onde parte dos cooperados não está no regime regular de débito e crédito, o que gera complexidade”, apontou.
Em seguida, José Evande Carvalho Araújo, consultor da Câmara dos Deputados, apresentou um panorama histórico das tentativas de reforma desde 1988 até a aprovação da Emenda Constitucional 132/2023. Ele elencou críticas ao sistema atual, como carga elevada, regressividade e guerra fiscal, e mostrou como o modelo de Imposto sobre Valor Agregado (IVA) moderno busca simplificar, ampliar a base de incidência e reduzir litígios.
Na visão de Vanessa Canado, coordenadora do Núcleo de Tributação do Insper, essa mudança tem ligação direta com o contencioso das cooperativas: 67% das decisões judiciais analisadas tratam de tributos que serão substituídos pela nova sistemática. “Um bom desenho legal do IVA é essencial para reduzir disputas e dar segurança jurídica ao setor”, observou.
O auditor fiscal da Receita Federal, Fernando Mombelli detalhou o regime específico das sociedades cooperativas previsto na legislação. Ele lembrou que a Constituição exige tratamento adequado ao ato cooperativo, e que a lei complementar recente permite aplicar alíquota zero em operações entre cooperados e cooperativas, assegurando neutralidade.
Split Paymentt
No período da tarde, o evento contou com a participação de Sheyne Leal, integrante do Grupo de Trabalho do Split Payment no Programa de Assessoramento Técnico à Implementação da Reforma da Tributação do Consumo (PAT-RTC). A especialista explicou o funcionamento dessa metodologia de pagamento, que será central na operacionalização do novo sistema de tributação do consumo no Brasil.
Segundo ela, o Split Payment tem como base a Lei Complementar nº 214/2025, que determina como os débitos do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) serão pagos. O modelo exige que o valor da operação seja automaticamente fracionado, garantindo transparência e rastreabilidade no recolhimento dos tributos.
O processo envolve diretamente fornecedor e adquirente: enquanto a transação é realizada, a parcela correspondente aos impostos é separada e destinada ao Comitê Gestor do IBS e à Receita Federal. Para isso, de acordo com Sheyne, estão previstas três modalidades de aplicação: a inteligente, em que o contribuinte informa os valores e eventuais excessos são ajustados em até três dias úteis; a superinteligente, em que o próprio governo calcula os valores, levando em conta créditos e pagamentos anteriores; e a simplificada, que utiliza percentuais pré-estabelecidos sobre a transação.
A implementação do modelo será gradual, começando pelas operações business-to-business (B2B) e em caráter opcional. Para a especialista, um dos pontos mais desafiadores será a integração dos sistemas de pagamento — como boleto, Pix e TED — ao mecanismo de divisão automática dos tributos.
Ela destacou ainda os princípios que orientam a adoção do Split Payment, como a necessidade de minimizar impactos financeiros, assegurar a fluidez no caixa das empresas e reduzir riscos operacionais. “A proposta é modernizar a arrecadação sem comprometer a atividade econômica, trazendo mais segurança jurídica para todos os envolvidos”, afirmou.
Painéis simultâneos
Encerrando a programação, o seminário promoveu três painéis simultâneos, cada um dedicado a um setor específico: instituições financeiras, operadoras de saúde e agropecuário.
No painel de instituições financeiras, advogados e dirigentes de cooperativas de crédito discutiram como os regimes específicos previstos na lei complementar dialogam com a atuação dessas entidades, em especial no que se refere à neutralidade do ato cooperativo e à competitividade das cooperativas de crédito.
O debate sobre operadoras de saúde reuniu especialistas em direito tributário e representantes de cooperativas de saúde. O grupo analisou como o novo sistema de tributação pode impactar os custos assistenciais, a sustentabilidade do modelo e a preservação da lógica mutualista na prestação de serviços de saúde.
Já o painel do setor agropecuário, que contou com tributaristas e especialistas, teve como foco a operacionalização da alíquota zero nas operações entre cooperados e cooperativas, a transição para o IVA e os desafios para manter a competitividade do agronegócio brasileiro no cenário global.
Saiba Mais:
V Seminário Jurídico destaca conquistas e desafios do cooperativismo
Sistema OCB leva debate sobre IA ao Encontro Elas Pelo Coop BA
CCJC aprova projeto que reconhece cooperativismo como cultura nacional

1
de
3
Filtrar Notícias
Todos os ramos
Agropecuário
Consumo
Crédito
Infraestrutura
Trabalho, Produção de Bens e Serviços
Transporte
Saúde


